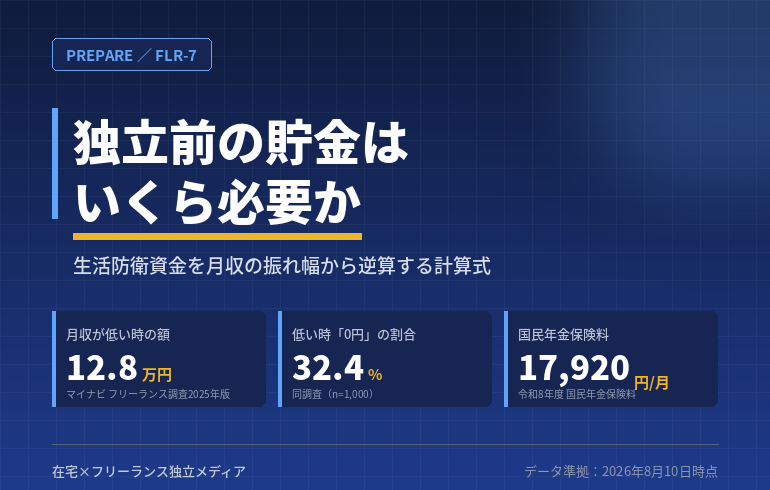
この記事の結論
- 生活防衛資金は ①月の必要生活費 × ②必要月数 + ③独立初期費用 + ④前年所得ベースの納税原資 の4項目で計算する。③と④を忘れると、計算上は足りているのに1年目で詰む
- 基準が「6ヶ月分」なのは、月収が低い時に「0円」だった人が32.4%で最多という実データがあるため。3ヶ月分では初回の契約更新失敗を吸収できない
- 最大の盲点は④の前年所得ベースの支払い。年収600万円クラスで独立すると、住民税・健康保険・国民年金だけで1年目に約88万円が生活費とは別に出ていく
- 属性別の実額目安は、単身で約230万円/扶養家族ありで約380万円。「とりあえず100万円」では設計として成立しない
- 貯金額が足りない場合の解は「額を減らす」ではなく**「必要月数を減らす」**。案件確保・副業実績・固定費圧縮の3つで、必要額そのものが下がる
「独立前にいくら貯めればいいですか」という問いに、ネット上では「生活費の3ヶ月分」から「1年分」まで、幅のある答えが並んでいます。どれも間違いではありませんが、なぜその月数なのかと生活費以外に何が要るのかが抜けたまま数字だけが流通しているのが実情です。
結論を先に言えば、独立1年目に効いてくるのは生活費だけではありません。会社員時代の所得を基準に計算される住民税と国民健康保険料が、収入が最も不安定な時期に襲ってきます。ここを織り込まずに「生活費6ヶ月分=130万円」で独立すると、計算上は足りているのに実際には足りないという状態になります。
この記事では、生活防衛資金の金額を4つの構成要素に分解し、自分の属性から具体的な金額を出せる計算式を用意しました。あわせて、単身・共働き・扶養家族ありの3ケースで実額シミュレーションを行い、足りない場合に必要額そのものを下げる方法まで整理します。
なぜ「6ヶ月分」が基準になるのか
判断材料は平均年収ではなく振れ幅
フリーランスの収入を語るとき、平均値はほとんど役に立ちません。マイナビ「フリーランスの意識・就業実態調査2025年版」(2025年8月、n=1,000)が示すITエンジニア系フリーランスの平均年収は526.3万円(月労働時間135.4時間)。国税庁「令和6年分 民間給与実態統計調査」の給与所得者平均478万円と比べれば、悪くない水準に見えます。
しかし同じ調査の内訳を見ると、景色が変わります。
| 指標 | 数値 | 貯金額への含意 |
|---|---|---|
| 月収が高い時 | 平均57.0万円 | この水準を基準に生活設計すると必ず破綻する |
| 月収が低い時 | 平均12.8万円 | 固定費がこれを超えるなら、差額はすべて貯金から出る |
| 低い時の月収が「0円」 | 32.4%(最多回答) | <strong>3人に1人が収入ゼロの月を経験している</strong> |
「低い時の月収が0円」が最多回答——この一点が、必要月数を決める根拠です。収入ゼロの月が来ることを前提にすれば、3ヶ月分の貯蓄では初回の契約更新に失敗した時点で選択肢がなくなります。
契約サイクルと入金サイクルの二重の遅れ
もうひとつ、月数を押し上げる構造的な理由があります。
フリーランスの準委任契約は3ヶ月更新が一般的で、更新されない場合、次の案件が決まるまでの空白と、決まってからの入金待ちが重なります。フリーランス新法(2024年11月1日施行)により報酬は給付を受領した日から60日以内の支払いが義務づけられましたが、これは「60日かかっても違法ではない」ということでもあります。
つまり、稼働を始めてから最初の入金までに2〜3ヶ月かかるのが通常です。退職月から数えると、無収入期間は想定より1〜2ヶ月長くなります。
6ヶ月の内訳
契約更新の失敗(3ヶ月)+ 次案件の探索(1〜2ヶ月)+ 初回入金までのラグ(2ヶ月)。これらが最悪ケースで重なった場合に耐えられる水準が、生活費6ヶ月分です。「余裕を見て」ではなく、実際に起こりうるシナリオの積み上げです。
なお、フリーランス協会「フリーランス白書2026」では、社会保険の脆弱さに不安を感じる人が68.2%(安心している人は6.7%)。連合の調査(2025年、n=1,000)でも収入に「満足していない」が46.8%と「満足している」26.0%を上回っています。貯蓄は、この不安に対する唯一の実効的な対策です。
生活防衛資金の計算式
生活防衛資金 = ①月の必要生活費 × ②必要月数 + ③独立初期費用 + ④前年所得ベースの納税原資
多くの解説は①×②で止まります。しかし独立1年目に実際に資金を圧迫するのは③と④です。順に埋めていきます。
①月の必要生活費を出す
「毎月の支出」ではなく、収入がゼロでも出ていく金額を拾います。
| 区分 | 含めるもの | 扱い |
|---|---|---|
| 住居 | 家賃・住宅ローン・管理費・駐車場 | 全額 |
| ライフライン | 水道光熱・通信・スマホ | 全額(在宅稼働で光熱費は上がる想定) |
| 保険 | 生命保険・医療保険・賠償責任保険 | 全額 |
| 食費・日用品 | 自炊ベースの最低ライン | 全額 |
| サブスク・会費 | 解約しないもののみ | 棚卸しして計上 |
| 交際費・娯楽 | ー | <strong>含めない</strong>(削れる支出は防衛資金の対象外) |
ポイントは、交際費や娯楽を含めないことです。ここを含めると必要額が膨らみ、いつまでも独立できません。生活防衛資金は「今の生活を維持する金額」ではなく「収入ゼロでも生き延びる金額」です。
②必要月数を決める(加算方式)
ベースは6ヶ月。そこに自分の状況に応じて月数を足します。
| 条件 | 加算 | 理由 |
|---|---|---|
| ベース | 6ヶ月 | 契約更新失敗+探索+入金ラグの最悪ケース |
| 扶養家族がいる | +3ヶ月 | 生活水準を下げる余地が小さい |
| 住居費が手取りの30%超 | +2ヶ月 | 固定費の圧縮余地がない |
| 案件を確保せずに退職する | +3ヶ月 | 無収入期間が最初から確定する |
| 副業での受注実績がない | +2ヶ月 | 市場価値が未検証で、初案件まで読めない |
| 実務経験3年未満 | +3ヶ月 | 案件選択肢が狭く、探索期間が伸びる |
| フルリモート案件に限定する | +1ヶ月 | リモート案件比率は約3割で低下傾向 |
合計は12ヶ月を上限とします。12ヶ月を超える計算結果が出た場合、それは「もっと貯めるべき」ではなく**「まだ独立のタイミングではない」**というシグナルです。加算項目のうち、案件確保・副業実績・実務経験は在職中に消せる項目なので、そちらを先に潰すほうが合理的です。
この加算表について
必要月数の加算幅は公的統計に基づくものではなく、収入の振れ幅データと契約サイクルの実態から編集部が整理した目安です。数値そのものより、「どの条件が無収入期間を伸ばすか」という構造を掴んでいただくためのものとしてお使いください。
③独立初期費用
独立時に一度だけ発生する支出です。既に持っているものは差し引いてください。
| 項目 | 目安 | 備考 |
|---|---|---|
| PC・モニタ・周辺機器 | 15〜30万円 | 会社貸与品が使えなくなる。開業前購入なら開業費に計上可 |
| 会計ソフト(クラウド型) | 年1〜3万円 | 65万円控除にはe-Taxまたは電子帳簿保存が必須 |
| 賠償責任保険・所得補償 | 年2〜10万円 | 傷病手当金がなくなる分の代替 |
| 名刺・ポートフォリオサイト | 0〜5万円 | 直請けを狙わないなら後回しで可 |
| 印鑑・屋号口座・登記等 | 0〜3万円 | 法人化しないなら最小限 |
現実的なレンジは20〜50万円。機材が手元に揃っているかどうかで大きく変わります。
④前年所得ベースの納税原資(最重要)
ここが最大の盲点です。独立1年目は収入が不安定なのに、支払いは会社員時代の高い所得を基準に計算されます。
| 支出 | 算定基準 | 納付タイミング |
|---|---|---|
| 住民税 | 前年(会社員時代)の所得 | 普通徴収で年4回(6月・8月・10月・翌1月) |
| 国民健康保険料 | 前年所得 | 自治体により年8〜10回。1年目が最も高い |
| 健康保険の任意継続 | 退職時の標準報酬月額(上限あり) | 毎月または一括前納 |
| 国民年金保険料 | 定額 | 令和8年度は月額17,920円(年215,040円) |
年収600万円で退職した場合の概算
会社員時代の年収600万円・独身・40歳未満を仮定し、東京23区(新宿区・令和8年度の料率)で試算します。
| 項目 | 年額(概算) | 計算根拠 |
|---|---|---|
| 住民税 | 約29万円 | 課税所得約303万円 × 所得割10% + 均等割 |
| 国民健康保険料 | 約48万円 | 賦課基準額約393万円。医療分7.51%+均等割47,600円、支援金分2.80%+17,600円、子育て支援金分0.27%+1,873円 |
| 健康保険(任意継続を選んだ場合) | 約38万円 | 標準報酬月額の上限32万円 × 9.85%(協会けんぽ東京・令和8年3月分〜) |
| 国民年金保険料 | 約22万円 | 月額17,920円 × 12ヶ月 |
健康保険は国保と任意継続のどちらか一方なので、安いほうを選ぶと合計は 住民税29万 + 任意継続38万 + 年金22万 = 約89万円。これが生活費とは完全に別枠で、1年目に出ていきます。
任意継続の期限は退職日の翌日から20日以内
任意継続は事業主負担分も自己負担になるため保険料は約2倍ですが、標準報酬月額に上限(令和8年度は32万円)があります。会社員時代の所得が高かった人ほど、国保より安くなる可能性が高い構造です。上の試算でも約10万円の差が出ました。ただし申請期限は20日以内と極端に短いため、退職前に自治体の国保窓口と協会けんぽの両方で試算しておいてください。国民健康保険料の料率は自治体ごとに異なります。
④の実務的な扱い方
納税原資は生活防衛資金と別口座に分けて置くのが鉄則です。同じ口座に入れておくと「まだ余裕がある」と錯覚し、住民税の第1期(6月)で一気に減って動揺することになります。会社員最終年の年収が高いほど、この金額は膨らみます。昇給直後や大型賞与の直後に独立する場合は、その分を上乗せしてください。
ケース別シミュレーション
計算式に実際の数字を入れます。金額は概算であり、住居費や自治体によって変動します。
ケースA:単身28歳・年収500万円・実務経験4年
副業で月10万円を6ヶ月継続、案件確保済みで退職するケース。
| 項目 | 計算 | 金額 |
|---|---|---|
| ①月の必要生活費 | 家賃9万+その他13万 | 22万円 |
| ②必要月数 | ベース6ヶ月(加算なし) | 6ヶ月 |
| ①×② | 22万 × 6 | 132万円 |
| ③初期費用 | PC買い替え+会計ソフト+保険 | 25万円 |
| ④納税原資 | 住民税22万+任意継続32万+年金22万 | 76万円 |
| <strong>合計</strong> | ー | <strong>約233万円</strong> |
加算項目がゼロなのは、副業実績と案件確保という在職中に潰せる項目を先に潰しているからです。同じ年収・同じ生活費でも、準備の順序だけで必要額が変わります。
ケースB:共働き33歳・年収650万円・子1人・住宅ローンあり
配偶者に安定収入があり、生活費の一部を分担しているケース。
| 項目 | 計算 | 金額 |
|---|---|---|
| ①月の必要生活費 | 本人負担分(ローン+生活費按分) | 28万円 |
| ②必要月数 | ベース6+扶養3 | 9ヶ月 |
| ①×② | 28万 × 9 | 252万円 |
| ③初期費用 | 機材+保険を厚めに | 30万円 |
| ④納税原資 | 住民税31万+任意継続38万+年金22万 | 91万円 |
| <strong>合計</strong> | ー | <strong>約373万円</strong> |
共働きは「配偶者の収入があるから少なくていい」と考えられがちですが、扶養家族がいると生活水準を下げにくいため、必要月数はむしろ増えます。一方で世帯としての貯蓄ペースは速いので、目標到達は現実的です。
ケースC:単身26歳・年収420万円・実務経験2年半・副業実績なし
| 項目 | 計算 | 金額 |
|---|---|---|
| ①月の必要生活費 | 家賃8万+その他12万 | 20万円 |
| ②必要月数 | ベース6+副業実績なし2+案件未確保3+経験3年未満3=14 → <strong>上限12</strong> | 12ヶ月 |
| ①×② | 20万 × 12 | 240万円 |
| ③初期費用 | ー | 25万円 |
| ④納税原資 | 住民税17万+国保36万+年金22万 | 75万円 |
| 合計 | ー | 約340万円 |
年収が最も低いのに、必要額は最も大きくなりました。 上限に張り付いたこと自体が判定結果です。この状態で340万円を貯めるより、副業実績を作り案件を確保して加算を8ヶ月分消すほうが、必要額は約160万円下がります。
3ケースの比較
単身・準備済み:約230万円 / 扶養家族あり:約370万円 / 準備不足:約340万円。年収の高低ではなく、準備の完了度が必要額を決めていることが読み取れます。
「貯金がある」の定義
生活防衛資金に含めてはいけないもの
通帳残高がそのまま生活防衛資金になるわけではありません。次のものは除外してください。
| 資産 | 扱い | 理由 |
|---|---|---|
| 投資信託・株式 | <strong>含めない</strong> | 必要な時に評価額が下がっている可能性がある |
| iDeCo | <strong>含めない</strong> | 原則60歳まで引き出せない |
| 財形・社内預金 | 退職時に精算されるため確認 | 引き出しに手続きと時間がかかる場合がある |
| 退職金 | 入金確認後に算入 | 支給時期が退職の1〜2ヶ月後になることがある |
| クレジットカードの与信枠 | <strong>含めない</strong> | 貯金ではなく負債。翌月の固定費を増やす |
| 普通預金・定期預金 | 算入する | 即時に引き出せることが唯一の条件 |
判定基準はシンプルで、「明日引き出せて、金額が減っていないか」の一点です。
置き場所は生活口座と分ける
生活防衛資金・納税原資・生活費を同じ口座で管理すると、残高が減っていく感覚だけが強くなり、判断が焦りに引きずられます。最低でも次の3つに分けてください。
- 生活口座 — 毎月の生活費(1〜2ヶ月分)
- 防衛資金口座 — ①×②の金額。原則として触らない
- 納税・保険料口座 — ④の金額。住民税・国保・年金の引き落とし専用
独立後は、報酬入金のたびに売上の一定割合を3番目の口座へ自動的に振り分ける運用に切り替えます。所得税・消費税・翌年の住民税は、稼いだ年の翌年に請求が来るためです。
目標額に届かない場合の3つの打ち手
「あと200万円必要」と出たとき、選択肢は3つあります。順序が重要です。
打ち手1:必要月数を減らす(最も効果が大きい)
加算表を見返してください。案件確保(+3)・副業実績(+2)・実務経験(+3)は、在職中に消せる項目です。ケースCのように8ヶ月分の加算がついている人は、これを潰すだけで必要額が約160万円下がります。
貯めるより減らすほうが速い、というのがこの記事で最も伝えたい点です。
打ち手2:①の生活費そのものを下げる
必要額は生活費に月数を掛けた金額なので、固定費の削減は月数倍で効きます。月2万円の固定費を削れば、6ヶ月分で12万円、12ヶ月分なら24万円が不要になります。
- 住居費:更新のタイミングで見直す。ただし引っ越しの審査は在職中のほうが通りやすい
- 通信費・サブスク:棚卸しして解約
- 保険:会社の団体保険が使えなくなる分と、新たに必要な保障を整理し直す
打ち手3:副業で貯蓄ペースを上げる
環境は整いつつあります。パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」(2025年8月調査)では、企業の副業容認率64.3%、正社員の副業実施率は**11.0%**と調査開始以来初めて上昇に転じました。厚生労働省のモデル就業規則(令和7年12月版)も第70条で原則容認・例外禁止の建て付けです。
副業には二重の効果があります。貯蓄ペースが上がると同時に、加算表の「副業実績なし +2ヶ月」が消えるからです。月10万円を6ヶ月継続すれば、貯蓄は60万円増え、必要額は生活費2ヶ月分下がります。
使える制度:貯金だけに頼らない
貯蓄は主軸ですが、制度で補える部分もあります。
| 制度 | 内容 | 注意点 |
|---|---|---|
| 失業給付(基本手当) | 自己都合退職の給付制限は<strong>令和7年4月1日以降の離職は原則1ヶ月</strong>(従来2ヶ月) | 5年以内に2回以上の自己都合退職は3ヶ月。開業の意思が明確な場合の受給可否は要確認 |
| 再就職手当 | 待期満了後に<strong>事業を開始した場合も対象</strong>になり得る。支給残日数1/3以上で60%、2/3以上で70% | ハローワークでの手続きが前提。独立予定でも申請の価値がある |
| 健康保険の任意継続 | 標準報酬月額に上限(令和8年度32万円)があり、高所得者は国保より安くなる場合がある | <strong>退職日の翌日から20日以内</strong> |
| 青色申告特別控除65万円 | 複式簿記+期限内申告+e-Taxまたは電子帳簿保存 | 青色申告承認申請は開業日から2ヶ月以内(1/16以後開業の場合) |
| インボイスの負担軽減策 | 2割特例は個人事業者は<strong>令和8年分(2026年分)が最後</strong>。令和9年分・令和10年分は新設の3割特例 | 開業年によって使える制度が変わる |
このうち再就職手当は見落とされがちです。独立が確定していてもハローワークでの手続きを省略する理由はありません。
貯金額の判定フロー
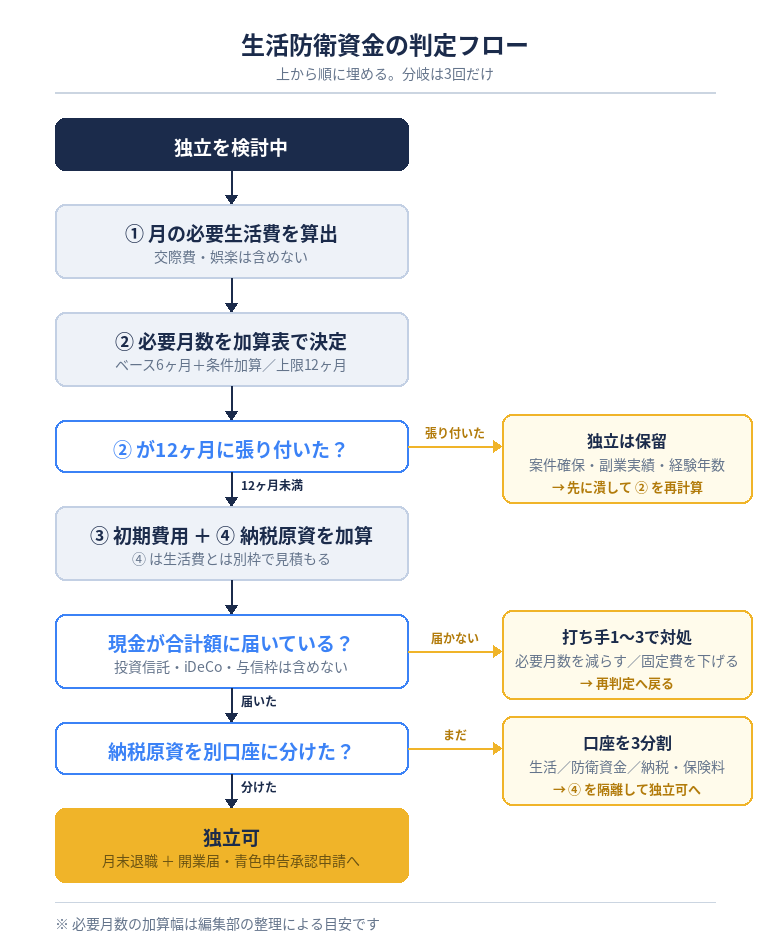
ここまでの4項目を、実際に手を動かす順序に並べ直したのが下の図です。上から順に埋めていくだけで、必要額と「独立していいかどうか」が同時に出ます。
重要なのは、このフローに分岐が3回しかないことです。しかもそのうち2回は、金額そのものではなく準備の完了度と資金の管理方法を問うています。貯金額の判定が、単なる残高チェックではないのはこのためです。
3つの分岐点の読み方
分岐1:② が12ヶ月に張り付いたか
この分岐だけは、答えが「独立は保留」であっても、それは貯蓄不足を意味しません。加算表の上限に達したということは、案件確保・副業実績・実務経験のうち複数が欠けているということです。ケースCがまさにこの状態で、必要額340万円という数字は「340万円貯めろ」ではなく「準備が8ヶ月分足りていない」というメッセージです。
したがって、ここで保留になった人が次にやるべきことは貯金ではなく、加算項目を潰して ② の再計算に戻ることです。図の右側で矢印が ② に戻っているのは、そのためのループです。
分岐2:即時引き出せる現金が合計額に届いているか
見るべきは残高の合計ではなく、「明日引き出せて、金額が減っていないか」という条件を満たす資産だけの合計です。投資信託・iDeCo・クレジットカードの与信枠は、ここでは1円も数えません。退職金は入金を確認してから算入します。
届かない場合は、打ち手1〜3のいずれかで対処してから再判定します。優先順位は、必要月数を減らす(打ち手1)→ 固定費を下げる(打ち手2)→ 貯蓄ペースを上げる(打ち手3) の順です。効果が大きい順であり、同時に所要期間が短い順でもあります。
分岐3:納税原資を別口座に分けたか
最後の分岐だけは、金額の問題ではなく運用の問題です。合計額に届いていても、④の納税原資が生活費と同じ口座に入っていれば、住民税の第1期(6月)や国民健康保険の納付が始まった時点で残高が急減し、判断が焦りに引きずられます。
口座を3つに分けるだけで解決するため、フロー上も「口座を3分割して ④ を隔離 → そのまま独立可へ」という一方通行の処理になっています。ここで引き返す必要はありません。
よくある質問
-
フリーランスになるのに貯金はいくら必要ですか?
-
単身で準備が整っている場合で約230万円、扶養家族がいる場合で約370万円が目安です。内訳は、月の必要生活費×6ヶ月(扶養ありは9ヶ月)に、独立初期費用20〜50万円と、前年所得ベースの納税原資(年収600万円クラスで約89万円)を加えた金額になります。生活費だけで計算すると1年目に不足します。
-
なぜ「3ヶ月分」では足りないのですか?
-
準委任契約の更新サイクルが3ヶ月で、更新されなかった場合に次の案件探索と初回入金までのラグが重なるためです。マイナビ調査では、月収が低い時に「0円」だった人が32.4%で最多でした。3ヶ月分では、最初の更新失敗を吸収した時点で残高がゼロになります。
-
独立1年目に一番お金がかかるのは何ですか?
-
前年(会社員時代)の所得を基準に計算される住民税と国民健康保険料です。年収600万円で退職した場合、住民税約29万円、健康保険約38〜48万円、国民年金約22万円で、合計およそ89万円が生活費とは別に発生します。収入が最も不安定な時期に、最も高い基準で請求が来る構造になっています。
-
投資信託や株を貯金に含めてもいいですか?
-
含めないでください。生活防衛資金の条件は「明日引き出せて、金額が減っていないこと」です。相場が下がっている局面で取り崩すことになれば、損失を確定させながら生活費に充てることになります。iDeCoは原則60歳まで引き出せないため、同様に対象外です。
-
貯金が目標額に届かないうちに独立するのは危険ですか?
-
金額そのものより、必要月数が上限12ヶ月に張り付いているかどうかを見てください。張り付いている場合は貯蓄不足ではなく準備不足で、案件確保・副業実績・経験年数を先に埋めるほうが必要額自体が下がります。ケースCでは、加算8ヶ月分を消すことで必要額が約160万円下がる計算になりました。
-
退職金を生活防衛資金に含めていいですか?
-
入金を確認してから算入してください。支給が退職の1〜2ヶ月後になるケースがあり、その間の資金繰りは別途必要です。また退職金は「あるうちに使い切らない」ことが重要で、納税原資と混ぜずに管理してください。
-
国民健康保険と任意継続、どちらが安いですか?
-
一概には言えませんが、会社員時代の所得が高かった人は任意継続のほうが安くなる傾向があります。任意継続は保険料が約2倍になる一方、標準報酬月額に上限(令和8年度は32万円)があるためです。国民健康保険料の料率は自治体ごとに異なるので、退職前に自治体の窓口と協会けんぽの両方で試算してください。申請期限は退職日の翌日から20日以内です。
-
独立後、いくらを税金用に取っておけばいいですか?
-
売上に対する一定割合を、入金のたびに納税専用口座へ自動的に振り分ける運用が現実的です。所得税・消費税・翌年の住民税は稼いだ年の翌年に請求が来るため、手元にあるお金をすべて使える資金と考えると、翌年に破綻します。青色申告特別控除65万円や、開業年に応じたインボイスの特例(令和8年分までは2割特例、令和9年分・令和10年分は3割特例)で負担は圧縮できますが、それでも別枠管理は必須です。
まとめ
生活防衛資金の考え方
- 計算式は4項目 — ①月の必要生活費 × ②必要月数 + ③独立初期費用 + ④前年所得ベースの納税原資。①×②だけで計算すると1年目に不足する
- 6ヶ月の根拠は振れ幅データ — 低い時の月収が「0円」だった人が32.4%で最多。契約更新失敗+探索+入金ラグの積み上げが6ヶ月
- ④が最大の盲点 — 年収600万円クラスで住民税・健康保険・国民年金が1年目に約89万円。生活費とは別口座に隔離する
- 実額の目安は単身230万円/扶養家族あり370万円 — 「とりあえず100万円」では設計として成立しない
- 足りないときは額を貯めるより必要月数を減らす — 案件確保・副業実績・経験年数は在職中に潰せる。加算8ヶ月分で必要額は約160万円変わる
生活防衛資金は、独立するための条件であると同時に、独立後の交渉力そのものです。手元に半年分の現金があれば、条件の悪い案件を断れます。なければ、提示された単価を受け入れるしかありません。
貯金額の話が単なる「安全マージン」ではなく、単価と働き方を左右する実利の話であることを踏まえて、まずは①の生活費を洗い出すところから始めてください。加算表を埋めれば、自分に必要な金額と、独立までに残っている作業が同時に見えるはずです。