この記事の結論
- 「フリーランスエンジニアになるには」の答えは、実務経験3年+生活防衛資金6ヶ月+社外での検証実績の3点を揃えること。順序を飛ばすほど失敗確率が上がる
- 独立は「辞めてから考える」ものではない。退職の6ヶ月前から動くのが標準線。与信・健康保険・青色申告の期限は、いずれも退職前後の短い窓で決まる
- 平均月額単価は78.5万円(2026年6月度)だが、実額ベースの平均年収は526.3万円。差を生むのは稼働率・社会保険の全額自己負担・空白期間
- 案件数は減少、リモート比率も約3割へ低下。「独立すれば自由に在宅」ではない前提で設計する
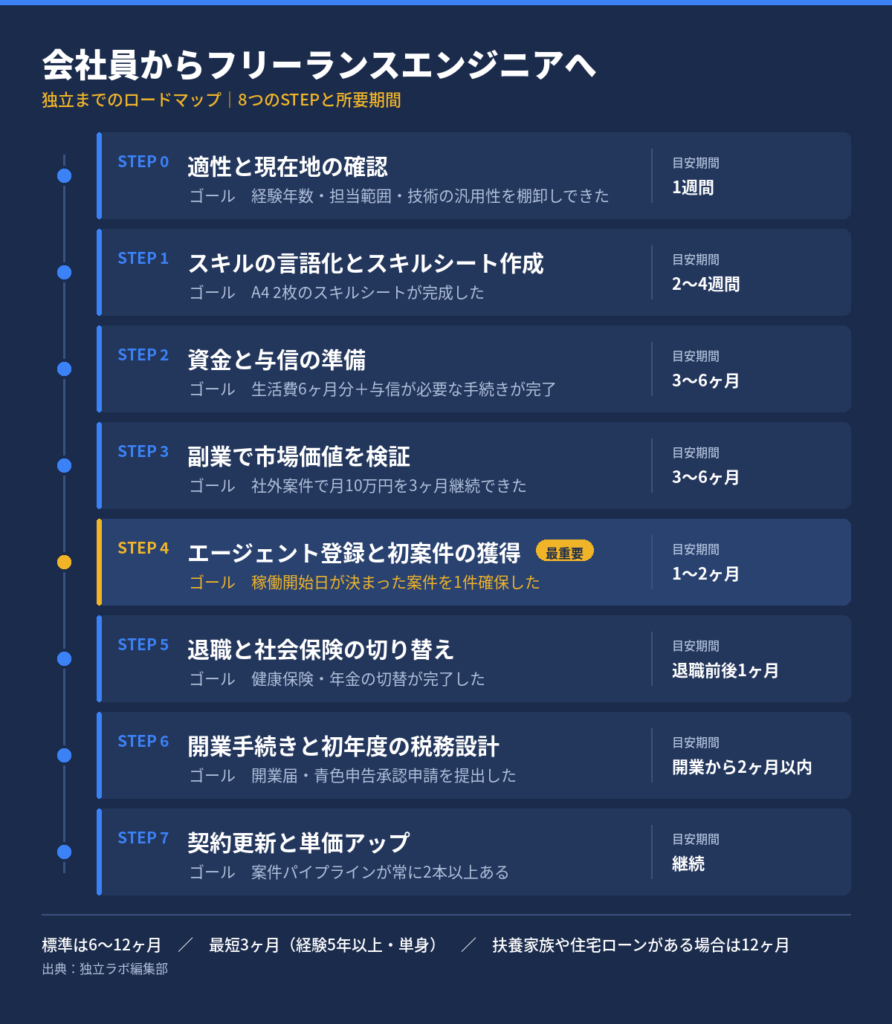
- 本記事はSTEP0〜STEP7の8段階。各STEPの詳細は個別記事にリンクしているので、必要な段だけ深掘りしてください
「フリーランスエンジニアになるには、何が必要ですか」という問いに対する答えは、たいてい「実務経験3年」で止まります。しかし実際に独立した人がつまずくのは、スキルの不足ではありません。退職日の決め方、健康保険の選び方、青色申告承認申請の期限、初案件が決まるまでの空白期間。つまり、技術以外のすべてです。
この記事では、会社員エンジニアが独立するまでの流れをSTEP0〜STEP7の8段階に分解し、それぞれで「いつ・何を・どの順番でやるか」を具体的に整理します。数字はすべて調査名と時点をセットで示しました。全体を読めば独立までの工程表になり、個別の論点はリンク先の記事で深掘りできる構成にしています。
前提:2026年の独立市場を数字で把握する
単価は高水準、しかし案件数は減っている
エン・ジャパン『フリーランススタート』の定点調査によれば、2026年6月度の平均月額単価は78.5万円(掲載案件408,133件)。2025年前半の74万円台から明確に上昇しています。
ただし、同じ調査で見るべきはもう一つの数字です。掲載案件数は2025年4月の463,542件から408,133件へ減少しました。単価が上がっているのは、案件が増えているからではなく、発注側が求めるスキル水準が上がっているからだと読むほうが実態に近いでしょう。
| 指標 | 2025年4月 | 2026年6月 | 方向 |
|---|---|---|---|
| 平均月額単価 | 74.6万円 | 78.5万円 | 上昇 |
| 掲載案件数 | 463,542件 | 408,133件 | 減少 |
| リモート案件比率 | 33.6% | 31.6% | 低下 |
レバテックの「ITフリーランス市場動向」(2026年6月時点)でも、フルリモート案件のシェアは全体の約30%で「働き方の二極化」と分析されています。一方でAI・DX関連案件は直近1年で約3.1倍。市場全体が縮んでいるのではなく、需要の中身が入れ替わっている局面です。
「単価78.5万円」を年収に換算してはいけない
独立を検討する人が最初に踏む地雷がここです。78.5万円×12ヶ月=942万円、という計算は成立しません。
マイナビ「フリーランスの意識・就業実態調査2025年版」(2025年8月調査、n=1,000)によれば、ITエンジニア・開発系フリーランスの平均年収は526.3万円(月労働時間135.4時間)。国税庁「令和6年分 民間給与実態統計調査」の給与所得者平均478万円(正社員545万円)と比べると、差は想像より小さいことがわかります。
そして最も重要なのが、振れ幅です。同調査では月収が高い時の平均が57.0万円、低い時の平均が12.8万円。しかも低い時の月収が「0円」だった人が**32.4%**で最多でした。
ここまでのポイント
独立の設計で見るべきは平均値ではなく最悪月です。「平均でいくら稼げるか」ではなく「収入0円の月が来ても何ヶ月耐えられるか」。以降のSTEPは、この耐久力を作るための工程だと考えてください。
なお、同調査では前職が正社員だった人の割合が84.2%。フリーランスエンジニアの大多数は、会社員としての実務経験を経由して独立しています。「会社員からの独立」は例外的なルートではなく、むしろ標準ルートです。
ロードマップ全体像:8つのSTEPと所要期間
| STEP | やること | 目安期間 | ゴールの判定基準 |
|---|---|---|---|
| STEP0 | 適性と現在地の確認 | 1週間 | 経験年数・職種・担当範囲を棚卸しできた |
| STEP1 | スキルの言語化とスキルシート作成 | 2〜4週間 | A4 2枚のスキルシートが完成した |
| STEP2 | 資金と与信の準備 | 3〜6ヶ月 | 生活費6ヶ月分+与信手続きが完了 |
| STEP3 | 副業で市場価値を検証 | 3〜6ヶ月 | 社外案件で月10万円を3ヶ月継続 |
| STEP4 | エージェント登録と初案件の獲得 | 1〜2ヶ月 | 内定または内諾ベースの案件を1件確保 |
| STEP5 | 退職と社会保険の切り替え | 退職前後1ヶ月 | 健康保険・年金の切替が完了 |
| STEP6 | 開業手続きと初年度の税務設計 | 開業から2ヶ月以内 | 開業届・青色申告承認申請を提出 |
| STEP7 | 契約更新と単価アップ | 継続 | パイプラインが常に2本以上ある |
全体の標準期間は6〜12ヶ月です。最短で3ヶ月、扶養家族がいる場合は12ヶ月を見ておくと無理がありません。
以降、各STEPを掘り下げます。
STEP0:適性と現在地を確認する(1週間)
「実務経験3年」が目安とされる理由
フリーランス案件の大半は準委任契約であり、発注側は即戦力の外部調達として捉えています。オンボーディングに時間をかける前提がないため、設計から実装、テスト、レビュー対応までを一人称で完結できることが実質的な参加条件になります。
「3年」という数字自体に法的な根拠はありませんが、レビューを受ける側から任される側へ移るのが概ねこの水準だ、という経験則です。逆に言えば、年数が3年未満でも設計から任されているなら前倒しは可能ですし、5年あってもずっと指示待ちの範囲であれば早すぎます。
独立可否の自己チェック
| チェック項目 | 独立可の目安 | まだ早い目安 |
|---|---|---|
| 担当範囲 | 要件を聞いて設計から実装まで完結できる | 詳細設計書がないと着手できない |
| 技術の汎用性 | 社外でも通じる言語・FW・クラウド | 自社独自フレームワーク中心 |
| 説明能力 | 技術選定の理由を非エンジニアに説明できる | 「前任者がそうしていた」で止まる |
| トラブル対応 | 障害の一次切り分けを自分でやった経験がある | 常に先輩がエスカレーション先 |
| 社外接点 | 勉強会・OSS・副業などで社外の評価に触れている | 評価軸が社内のみ |
未経験・経験浅めの場合の順序
未経験からいきなりフリーランスを目指すのは、遠回りになります。市場が「即戦力の外部調達」を前提にしている以上、まず正社員として実務経験を積み、その過程でリモート可の環境に移るのが結果的に最短です。この段階でリモート環境に移っておくと、独立後の働き方のギャップも小さくなります。
STEP0のゴール
自分の経験年数・担当範囲・技術の汎用性を書き出し、「今すぐ独立」「1年後」「まず転職」のどれに該当するかを言語化できている状態。
STEP1:スキルを言語化し、スキルシートを作る(2〜4週間)
エージェント面談も案件参画も、材料はスキルシート
独立後の営業資料は、履歴書ではなく**スキルシート(職務経歴書)**です。ここの精度が単価を左右します。会社員の職務経歴書と決定的に違うのは、「所属」ではなく「何をいくらの価値で提供できるか」を書く点です。
書くべき要素は次の5つです。
- 担当フェーズの明示 — 要件定義/基本設計/詳細設計/実装/テスト/運用のどこを担当したか
- 規模の数字 — チーム人数、同時接続数、月間PV、データ量、稼働年数など
- 技術スタックとバージョン — 「React」ではなく「React 18 / TypeScript / Next.js App Router」
- 課題と打ち手と結果 — 「レスポンスが遅い→N+1解消とキャッシュ設計→p95を1.8秒から400msへ」
- 役割の広さ — レビュー、後進育成、技術選定、顧客折衝の経験があれば必ず書く
分量はA4で2枚が目安です。3枚を超えると読まれません。
AI活用は、いま単価に直結する項目
ファインディの登録ユーザー調査(2026年1月、n=265)では、コードの50%以上をAIで生成する層は、AI活用度25%以下の層より月単価が約10万円高いという結果が出ています。同調査の平均月単価は約80万円、時間単価は5,319円でした。
つまり「AIを使うと単価が下がる」のではなく、現時点では逆に働いています。スキルシートには、どのツールをどの工程で使い、レビューと品質担保をどう設計しているかまで書けると強い材料になります。
在職中に確認しておくこと
スキルシートに書ける粒度は、機密保持契約の範囲に制約されます。顧客名を出せない場合は「大手金融機関(従業員1万人規模)」のように業種・規模での表現に置き換えるのが実務上の慣行です。在職中に、どこまで書いてよいかを整理しておいてください。
STEP2:資金と与信を準備する(退職の3〜6ヶ月前)
生活防衛資金の計算式
必要額の考え方はシンプルです。
必要額 = 月の固定費 × 6ヶ月+初期費用(開業費・機材・税金の納付原資)
6ヶ月という数字の根拠は、STEP0で見た振れ幅です。低い時の月収が0円だった人が32.4%いる市場で、3ヶ月分では初回の契約更新失敗すら吸収できません。扶養家族や住宅ローンがある場合は12ヶ月分を目標にしてください。
見落とされがちなのが、独立1年目に襲ってくる前年所得ベースの支払いです。住民税は前年所得に対して課税されるため、会社員時代の高い所得に対する住民税を、収入が不安定な独立初年度に自分で納めることになります。国民健康保険料も同様に前年所得ベースです。
| 独立1年目に発生する主な支出 | 算定基準 | 備考 |
|---|---|---|
| 住民税 | 前年(会社員時代)の所得 | 普通徴収で年4回納付。会社員最終年の所得が高いほど重い |
| 国民健康保険料 | 前年所得 | 任意継続との比較が必要(後述) |
| 国民年金保険料 | 定額 | 令和8年度は月額17,920円 |
| 所得税の予定納税 | 前年の申告納税額 | 該当すれば2年目以降に発生 |
与信は「退職前」にしか通らない
クレジットカード、住宅ローン、賃貸契約、自動車ローン。これらの審査は、フリーランス初年度が最も通りにくい時期です。理由は単純で、確定申告の実績がまだ存在しないためです。
必要になる可能性があるものは、在職中に済ませてください。
- クレジットカード(事業用と生活用を分けるなら2枚目も)
- 住宅ローンの本審査/賃貸契約の更新・引っ越し
- 各種ローンの借り換え
- 健康診断と歯科治療(会社の補助が使えるうち)
STEP2のゴール
生活費6ヶ月分(可能なら12ヶ月分)の現金があり、与信が必要な手続きがすべて完了している状態。
STEP3:副業で市場価値を検証する(3〜6ヶ月)
環境は整いつつある
パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」(2025年8月調査)によれば、企業の**副業容認率は64.3%で過去最高。正社員の副業実施率も11.0%**と、調査開始以来初めて上昇に転じました(20代男性は20.2%)。
厚生労働省のモデル就業規則(令和7年12月版)も第70条で「労働者は、勤務時間外において、他の会社等の業務に従事することができる」と定めており、原則容認・例外禁止の建て付けです。
ただし、経団連「2024年 人事・労務に関するトップ・マネジメント調査」(n=328)では、何らかの形で副業を認めている企業は約48.2%、認めていない企業が35.0%。大企業ほど手続きが厳格な傾向があるため、まず自社の就業規則を確認することが出発点になります。
副業でしか得られない3つのもの
- 市場価格の実測値 — 自分のスキルに社外がいくら払うかは、実際に受注してみるまでわかりません
- 契約・請求・入金の実務経験 — 見積書、業務委託契約書、請求書、入金確認。この一連を独立前に一度回しておくと、STEP6以降が格段に楽になります
- 独立初年度の売上基盤 — 副業で信頼を得た取引先は、そのまま独立初期の顧客になり得ます
3つ目が決定的です。独立最大のリスクは「案件がない期間」であり、副業期間はその予防接種として機能します。
合格ラインの置き方
検証である以上、判定基準が必要です。実務的な目安は次のとおりです。
| 判定項目 | 合格ライン | 意味 |
|---|---|---|
| 継続受注 | 月10万円を3ヶ月以上継続 | 単発の運ではなく再現性があるか |
| 納品品質 | 手戻りが1件あたり1回以内 | 社外の期待値を満たせているか |
| 時間単価 | 3,000円以上 | 低すぎる場合は値付けか工程に問題がある |
| 稼働の持続性 | 本業に支障が出ていない | 独立後の稼働設計の予行演習になる |
副業が続かないなら、独立しても同じ壁に当たります。逆に3ヶ月続いたなら、それは市場価値の実証データです。
住民税の扱いに注意
副業を会社に知られたくない場合、最も一般的な経路は住民税です。副業が事業所得・雑所得等であれば、確定申告時に住民税を「自分で納付(普通徴収)」に選択できます。ただし、副業が給与所得(アルバイト等)の場合は本業と合算して特別徴収となり、普通徴収は選べません。
STEP4:エージェント登録と初案件の獲得(1〜2ヶ月)
ここが独立プロセスの本丸です。案件を確保してから退職する——この順序を守るだけで、リスクは大きく下がります。
なぜエージェント経由が起点になるのか
独立直後は、営業とマーケティングに割ける時間がありません。エージェントは営業機能を代替してくれるため、実務経験さえあれば案件にたどり着きやすい。直請けは魅力的ですが、エージェントで1〜2年稼働してから比率を入れ替えるのが失敗の少ない設計です。
登録は2〜3社が実務的な目安
1社だけだと、提示された単価が相場なのか判断できません。同じ案件を複数社が扱っていることもあり、比較すると単価水準とマージンの妥当性が見えます。4社以上は面談調整の負荷が見合いません。
面談で必ず確認する5項目
- マージン率、または開示の可否 — 開示しない方針の会社もあるが、聞いたときの反応自体が情報になる
- 想定単価のレンジと根拠 — 「あなたの経歴なら◯◯万円」の根拠を具体的な案件で説明できるか
- 契約形態と更新サイクル — 準委任か請負か。更新は3ヶ月ごとが一般的
- リモート案件の実数 — 「リモート可」の求人が実際は週3出社というケースがある
- 稼働終了時の次案件の動き方 — 更新されなかった場合、いつから次を探し始めるか
リモート希望なら、前提を調整しておく
前述のとおり、リモート案件比率は2026年6月度で31.6%、フルリモートのシェアは約30%です。しかも常駐案件77.5万円 vs リモート案件79.6万円と、リモートのほうがやや高い(同月度)。「リモートだから単価が下がる」のではなく、「リモート枠が少ないから競争が激しい」というのが実態です。
初案件からフルリモートに絞ると期間が延びます。1本目は条件を緩め、2本目以降で条件を上げるほうが、空白期間のリスクを抑えられます。
契約書のチェックポイント(フリーランス新法)
2024年11月1日に施行されたフリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)により、発注側には次の義務が課されています。契約書を受け取ったら、この観点で確認してください。
| 義務の内容 | チェックポイント |
|---|---|
| 取引条件の明示 | 給付内容・報酬額・支払期日等が書面または電磁的方法で示されているか |
| 報酬の支払期日 | 給付を受領した日から60日以内に設定されているか |
| 7つの禁止行為 | 1ヶ月以上の委託で、受領拒否・報酬減額・返品・買いたたき・購入強制・不当な利益提供要請・不当なやり直しがないか |
| 中途解除の予告 | 6ヶ月以上の継続的委託では、中途解除・不更新を30日前までに予告する義務があるか明記されているか |
命令違反には50万円以下の罰金が定められています。取引条件が口頭のみで進もうとする相手は、それ自体が警戒シグナルです。
エージェント比較・登録導線をこの直下に配置。訴求軸は「2〜3社を比較してから決める」。※本文中の他セクションはCTAを置かず、内部リンク優先(ハブ設計)
関連記事
STEP4のゴール
稼働開始日が決まった案件が1件あり、契約条件を書面で確認できている状態。ここまで来て初めて、退職の意思表示に進みます。
STEP5:退職と社会保険の切り替え(退職前後1ヶ月)
退職日の決め方
社会保険の資格喪失日は退職日の翌日です。月末退職なら翌月1日が喪失日となり、その月は社会保険に加入した扱いになります。月末より前に退職すると、その月分は自分で国民健康保険・国民年金を負担することになります。案件の開始日と合わせて、月末退職を基本線に検討してください。
健康保険は3択、期限は20日
| 選択肢 | 特徴 | 期限 |
|---|---|---|
| 国民健康保険 | 前年所得ベースで算定。所得が下がる2年目以降は有利になりやすい | 退職日の翌日から14日以内 |
| 任意継続 | 最長2年。事業主負担分も自己負担のため保険料は約2倍だが、標準報酬月額に上限がある | 退職日の翌日から20日以内 |
| 家族の扶養に入る | 保険料負担なし。収入要件あり | 速やかに |
判断の分かれ目は前年所得の水準です。任意継続には標準報酬月額の上限(令和8年度は32万円)があるため、会社員時代の所得が高かった人ほど国保より安くなるケースがあります。参考までに、国民健康保険料は自治体ごとに料率が異なり、新宿区の令和8年度は医療分が所得割7.51%+均等割47,600円、支援金分2.80%+17,600円、介護分2.43%+17,800円、子育て支援金分0.27%+1,873円(賦課限度額合計113万円)という構成です。
任意継続の20日という期限は非常に短いため、退職前に両方を試算しておくのが鉄則です。
年金は国民年金へ
厚生年金(保険料率18.300%を労使折半)から国民年金へ切り替わります。令和8年度の保険料は月額17,920円。会社員時代にあった労使折半がなくなるうえ、将来の年金額も基礎年金部分のみになります。この差を埋める手段としては、iDeCo、国民年金基金、小規模企業共済などが選択肢になります。
失業給付は「独立予定でも」手続きの価値がある
自己都合退職の給付制限は、令和7年4月1日以降の離職について原則1ヶ月に短縮されました(従来は原則2ヶ月)。ただし5年以内に2回以上の自己都合退職がある場合は3ヶ月です。
さらに、待期期間満了後に事業を開始した場合も再就職手当の対象になり得ます(支給残日数が所定給付日数の3分の1以上で60%、3分の2以上で70%)。独立が確定していても、ハローワークでの手続きを飛ばす理由はありません。
STEP6:開業手続きと初年度の税務設計(開業から2ヶ月以内)
提出書類と期限
| 書類 | 提出先 | 期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 税務署 | 事業開始年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 税務署 | 原則その年の3月15日まで。1月16日以後の開業なら開業日から2ヶ月以内 |
| 健康保険・年金の切替 | 市区町村/協会けんぽ等 | 国保14日以内/任意継続20日以内 |
実務上のクリティカルパスは青色申告承認申請書です。開業届は事業開始年分の確定申告期限までとされていますが、青色申告承認申請の期限を逃すと初年度は青色申告ができず、65万円控除も使えません。開業したら、この2つは同時に出すのが安全です。
青色申告特別控除65万円の要件
65万円控除を受けるには、次のすべてが必要です。
- 複式簿記による記帳
- 貸借対照表と損益計算書の添付
- 期限内申告
- e-Taxによる電子申告 または 電子帳簿保存
最後の要件を満たさない場合、控除額は55万円に下がります。会計ソフトを使えば複式簿記とe-Taxはセットで解決するため、初年度からクラウド会計を導入するのが現実的です。
インボイス:2割特例は2026年分が最後
適格請求書発行事業者になった免税事業者向けの2割特例(納付税額を売上税額の2割とする)は、令和8年9月30日までの日の属する課税期間が対象。個人事業者は令和8年分(2026年分)の申告が最後になります。
その後は、令和8年度税制改正で創設された3割特例が引き継ぎます。個人事業者の令和9年分・令和10年分が対象で、納付税額を課税標準額に対する消費税額の3割とするものです。
また、免税事業者からの仕入れに係る経過措置も段階的に縮小します。
| 期間 | 控除割合 |
|---|---|
| 〜令和8年9月30日 | 80% |
| 令和8年10月〜令和10年9月 | 70% |
| 令和10年10月〜令和12年9月 | 50% |
| 令和12年10月〜令和13年9月 | 30% |
| 令和13年10月〜 | 控除不可 |
あわせて、経過措置の対象外となる仕入れ合計額の閾値が10億円から1億円に引き下げられています。エージェント経由の準委任案件では、発注側が課税事業者との取引を前提にすることが多く、実務上は登録を求められるケースが大半です。
最初に整えるべき環境
- 事業用口座の分離(屋号口座でなくても可。生活費と混ぜないことが本質)
- クラウド会計ソフトの導入(複式簿記+e-Taxを同時に解決)
- 請求書・契約書のテンプレート(フリーランス新法の明示事項を満たす形)
- 経費区分のルール決め(家事按分の基準を最初に決めておく)
STEP7:継続する——更新と単価アップ(継続)
年収を決めるのは単価ではなく稼働率
準委任契約の更新サイクルは3ヶ月が一般的で、継続の保証はありません。年収526.3万円という実額と、単価78.5万円から素朴に計算した年商の差を生む最大の要因が、この稼働していない期間です。
対策は二つしかありません。パイプラインを常に2本以上持つことと、契約終了の1.5ヶ月前から次を動かすこと。更新可否が判明してから探し始めると、ほぼ確実に空白が生まれます。
単価を上げる3つの経路
| 経路 | 打ち手 | 根拠となる数字 |
|---|---|---|
| AI活用度を上げる | 生成比率を高め、レビュー・品質担保の設計まで語れるようにする | コード50%以上をAI生成する層は月単価が約10万円高い(ファインディ2026年1月) |
| 上流工程へ移る | 要件定義・技術選定・チームリードの担当実績を作る | PM 707万円/ITコンサル601万円(doda 2025・正社員求人ベース) |
| 直請けの比率を上げる | 中間マージンをなくす。ただし営業・請求・債権回収は自前になる | AI・DX関連案件は直近1年で約3.1倍(レバテック2026年6月時点) |
「戻る」ことも設計に入れておく
ファインディの調査では、フリーランスのうち約25%が正社員への転向を検討しています。これは失敗ではなく、選択肢としての正常な挙動です。フリーランス協会「フリーランス白書2026」でも、社会保険の脆弱さに68.2%が不安を感じており(安心は6.7%)、連合の調査(2025年、n=1,000)でも収入に「満足していない」46.8%が「満足している」26.0%を上回りました。
独立は片道切符ではありません。稼働実績とスキルシートを整えておけば、正社員に戻る道も並行して開いています。
期間別プラン:3ヶ月/6ヶ月/12ヶ月
| 最短3ヶ月プラン | 標準6ヶ月プラン | 安全12ヶ月プラン | |
|---|---|---|---|
| 想定する人 | 経験5年以上、単身、貯蓄あり | 経験3〜5年、単身または共働き | 扶養家族あり、住宅ローンあり |
| 生活防衛資金 | 6ヶ月分 | 6ヶ月分 | 12ヶ月分 |
| STEP3(副業検証) | 省略可(実績が既にある場合) | 3ヶ月実施 | 6ヶ月実施 |
| 1〜2ヶ月目 | スキルシート作成/エージェント登録・面談 | スキルシート作成/副業開始 | 資金計画/与信手続き/副業開始 |
| 3〜4ヶ月目 | 案件確保→退職意思表示→開業手続き | 副業継続/エージェント登録 | 副業継続/スキルシート精緻化 |
| 5〜6ヶ月目 | — | 案件確保→退職→開業手続き | エージェント登録・面談 |
| 7ヶ月目以降 | — | — | 案件確保→退職→開業手続き→2本目の探索 |
つまずきやすい5つのポイント
- 退職してから案件を探し始める — 収入0の期間が最初から確定します。STEP4を先に完了させてください
- 単価を年収に直結させて考える — 単価78.5万円と実額年収526.3万円の差は、稼働率・社会保険・空白期間から生まれます
- 青色申告承認申請の期限を逃す — 初年度の65万円控除を丸ごと失います。開業届と同時提出が安全です
- 任意継続の20日を過ぎる — 前年所得が高い人ほど損をします。退職前に国保と試算比較を
- フルリモートを初案件から必須条件にする — リモート案件比率は約3割。1本目は条件を緩め、2本目以降で上げるほうが空白期間を防げます
よくある質問
-
実務経験何年からフリーランスになれますか?
-
目安は3年ですが、年数そのものより「設計から実装まで一人称で完結できるか」が実質的な基準です。エージェント案件は即戦力の外部調達が前提で、オンボーディング期間が想定されていません。3年未満でも設計を任されているなら前倒しは可能ですし、5年あっても指示の範囲内で作業している段階なら早すぎます。
-
未経験からフリーランスエンジニアになれますか?
-
不可能ではありませんが、遠回りです。マイナビ調査ではフリーランスエンジニアの前職正社員率が84.2%で、会社員経由が標準ルートになっています。未経験の場合は、まず正社員として実務経験を積み、その過程でリモート可の環境に移るのが結果的に最短です。
-
独立するとどれくらい年収が上がりますか?
-
額面(年商)は上がりやすいものの、手取りは別です。平均月額単価は78.5万円(2026年6月度)ですが、実額ベースの平均年収は526.3万円(マイナビ2025年版)。給与所得者平均478万円との差は想像より小さく、月収の振れ幅は高い時57.0万円・低い時12.8万円、低い時が0円だった人が32.4%です。
-
会社を辞める前にやるべきことは何ですか?
-
優先順位は、①案件の確保(STEP4)、②生活防衛資金6ヶ月分、③クレジットカード・ローン・賃貸など与信が必要な手続き、④健康診断と歯科治療、⑤健康保険(国保 vs 任意継続)の試算、の順です。③〜⑤は退職後に取り返しがつきにくい項目です。
-
エージェントは何社登録すべきですか?
-
2〜3社が実務的な目安です。1社だけだと提示単価が相場かどうか判断できません。同じ案件を複数社が扱っていることもあり、比較することでマージンの妥当性が見えます。4社以上は面談調整の負荷が見合わなくなります。
-
フルリモートの案件は見つかりますか?
-
見つかりますが、希少枠です。リモート案件の掲載比率は2025年4月33.6%から2026年6月31.6%へ低下し、レバテックの市場動向でもフルリモートのシェアは約30%とされています。なお常駐77.5万円 vs リモート79.6万円と単価はリモートのほうがやや高く、「安いから空いている」わけではありません。
-
インボイス登録はしたほうがいいですか?
-
エージェント経由の準委任案件では、発注側が課税事業者との取引を前提にすることが多く、実務上は登録を求められるケースが大半です。負担軽減策として2割特例が使えますが、個人事業者は令和8年分(2026年分)の申告が最後で、令和9年分・令和10年分は新設の3割特例に移行します。取引先の要請と自分の売上規模を見て判断してください。
-
独立してから会社員に戻ることはできますか?
-
できます。ファインディの調査では、フリーランスの約25%が正社員への転向を検討しています。稼働実績とスキルシートを整えておけば、フリーランス経験がそのまま職務経歴になります。独立は片道切符ではない、という前提で設計するほうが健全です。
まとめ
フリーランスエンジニアになるための8ステップ
- STEP0〜1:現在地を数字と言葉にする — 実務経験3年は目安。担当範囲と技術の汎用性のほうが本質
- STEP2:資金と与信は在職中に — 生活費6ヶ月分(扶養ありなら12ヶ月分)。与信は独立初年度が最も通りにくい
- STEP3:副業で市場価値を実測する — 月10万円を3ヶ月継続できるかが判定基準。続かないなら独立しても同じ壁に当たる
- STEP4:案件を確保してから辞める — この順序を守るだけでリスクは大幅に下がる。エージェントは2〜3社を比較
- STEP5〜6:期限が短い手続きを取りこぼさない — 任意継続20日、青色申告承認申請は開業から2ヶ月
- STEP7:年収を決めるのは単価ではなく稼働率 — パイプラインは常に2本以上。単価アップはAI活用・上流・直請けの3経路
フリーランスエンジニアになること自体は、手続きの積み重ねにすぎません。難しいのは、収入が0になる月が来ても事業が続く状態を先に作っておくことです。この記事の8ステップは、そのための順序表です。
いま自分がどのSTEPにいるかを特定して、次の一段だけを確実に上ってください。飛ばした段は、必ずあとから請求されます。