この記事の結論
- 制度面は追い風。企業の副業容認率は64.3%で過去最高、正社員の副業実施率も11.0%と調査開始以来初めて上昇に転じた(パーソル総合研究所 第四回調査/2025年8月調査)。厚生労働省のモデル就業規則(令和7年12月版)第70条も原則容認・例外禁止の建て付け
- ただし追い風なのは制度だけ。テレワーク実施率は**14.5%**と調査開始以来最低(日本生産性本部 第19回/2026年7月)で、出社回帰により副業に回せる可処分時間はむしろ減っている
- エンジニアの副業は4類型(受託/副業エージェント/クラウドソーシング/ストック型)。目的が「収入」か「独立の検証」かで選ぶ型が変わる
- 独立を視野に入れるなら、副業は収入源ではなく市場価格の実測装置。時間単価5,319円(ファインディ/2026年1月・n=265)を物差しに、打ち合わせ・修正込みの実質時給で判断する
- 税と「バレる」問題は仕組みで解決できる。ポイントは所得区分。事業所得・雑所得なら住民税の普通徴収を選べるが、アルバイト等の給与所得は普通徴収を選べない
- 副業でも、業務委託を受ければフリーランス新法の保護対象になり得る。書面明示・受領日から60日以内の支払い・7つの禁止行為は先に知っておく
「副業を認める会社は増えた」これは事実です。ただし、認められていることと、実際に回せることは別です。
2026年の会社員エンジニアが直面しているのは、制度は緩んだのに時間は戻ってきていない、という状況です。副業容認率は過去最高を更新する一方で、出社回帰によって通勤時間が復活し、平日夜の可処分時間は削られています。
この記事では、「副業を始めましょう」とは書きません。代わりに、自分の環境で週に何時間使えるのかを起点に、どの類型を選び、いくらで受け、税と就業規則をどう処理するかを順に整理します。
前提として、この記事はすでにエンジニアとしての実務経験がある会社員を対象にしています。実務経験がない段階の方は、副業より先に実務ポジションの獲得が優先です。
2026年、エンジニアの副業環境はどうなっているか
制度は追い風:容認率64.3%、実施率11.0%
| 指標 | 数値 | 読み方 |
|---|---|---|
| 企業の副業容認率 | 64.3%(2018年は50.9%) | 過去最高。8年で13ポイント以上の上昇 |
| 正社員の副業実施率 | 11.0%(前回比+4.0pt) | 調査開始以来初めて上昇に転じた |
| 20代男性の実施率 | 20.2% | 若年層が牽引。5人に1人 |
| 経団連調査の容認率 | 何らかの形で認める 計約48.2%/認めていない35.0% | 大企業中心(n=328)だと数字が下がる |
出典:パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」(2025年8月調査/2025年10月公表)、日本経済団体連合会「2024年人事・労務に関するトップ・マネジメント調査」(n=328)
制度の建て付けも変わりました。厚生労働省のモデル就業規則(令和7年12月版)第70条は、勤務時間外に他社等の業務に従事できることを原則として認める内容になっています。原則禁止ではなく、原則容認・例外禁止です。
数字を扱うときの注意
「64.3%」は二次報道ベースの数値で、一次PDFでは「過去最高」という表記に留まります。また、パーソル調査(64.3%)と経団連調査(約48.2%)で数字が大きく違うのは、調査対象の企業規模と設問設計が異なるためです。どちらが正しいかではなく、自分の勤務先が容認しているかは就業規則を見るしかない、と考えてください。
逆風は時間:出社回帰が可処分時間を削っている
| 指標 | 数値 | 出典・時点 |
|---|---|---|
| 企業のテレワーク導入率 | 50.1%(前年47.3%から反転上昇) | 総務省 令和7年通信利用動向調査(2026年5月公表) |
| テレワーク実施率(働く人ベース) | 14.5%(調査開始以来最低) | 日本生産性本部 第19回 働く人の意識調査(2026年7月6-7日、n=1,100) |
| テレワーク実施者の週出勤「5日以上」 | 32.5%(過去最多) | 同上 |
| 同「0日」 | 10.6%(過去最少) | 同上 |
企業側の導入率は上がっているのに、働く人の実施率は最低を更新しています。制度としては残っているが、運用としては出社が既定になりつつある、ということです。
副業にとってこれは直接的な逆風です。週5日出社に戻れば、往復2時間の通勤が週10時間、月40時間。それはそのまま、副業に使えたはずの時間です。
副業設計は「いくら稼ぐか」ではなく「週何時間使えるか」から始める
月20万円を目標に置いても、確保できる時間が週5時間なら実質時給1万円が必要になり、現実的ではありません。先に時間を確定させ、そこに単価を掛けて目標額を出す順序にしてください。目標額から逆算すると、必ず睡眠時間を削る設計になります。
始める前に確認する3つのこと
1. 就業規則:禁止か、許可制か、届出制か
モデル就業規則が原則容認でも、自社の規則がそれに追随しているとは限りません。まず確認すべきは次の4点です。
- 副業に関する条項の有無と、禁止/許可制/届出制のどれか
- 申請様式と提出先(人事か直属上長か)
- 「競業」の定義(同業他社の範囲がどこまでか)
- 開示を求められる範囲(発注元名・報酬額・稼働時間)
厚生労働省の「副業・兼業の促進に関するガイドライン」(最新は令和4年7月改定版)では、例外的に副業を制限できる場合として、次のような類型が示されています。
| 制限が認められ得る類型 | エンジニアの副業で該当しやすいケース |
|---|---|
| 労務提供上の支障がある場合 | 深夜稼働が常態化し、本業の日中パフォーマンスが落ちる |
| 業務上の秘密が漏洩する場合 | 本業の設計・コード・顧客情報を副業先に流用する |
| 競業により自社の利益が害される場合 | 本業と同一領域のプロダクトを副業先で開発する |
| 自社の名誉・信用を損なう行為がある場合 | 本業の社名を出して営業する/トラブルを公開の場に持ち込む |
この4類型に触れない設計にすることが、規則面での実質的な要件です。逆に言えば、領域をずらし、稼働を抑え、情報を分離していれば、大半のトラブルは起きません。
2. 契約形態:雇用型か、業務委託型か
同じ「副業」でも、雇用契約(アルバイト等)と業務委託契約では扱いがまったく違います。
| 論点 | 雇用型(アルバイト・パート等) | 業務委託型(準委任・請負) |
|---|---|---|
| 所得区分 | 給与所得 | 事業所得または雑所得 |
| 住民税の普通徴収 | 選べない(本業と合算・特別徴収) | 選択可(自治体の様式で選択) |
| 労働時間の通算 | 本業と通算される(割増賃金の論点が生じる) | 通算されない |
| 働き方の自由度 | シフト拘束がある | 成果・工数ベースで調整しやすい |
| 経費計上 | 原則できない | できる(機材・書籍・通信費等) |
エンジニアの副業は、業務委託型を選ぶのが基本です。時間の融通が利くだけでなく、住民税の徴収方法を自分で選べる点、経費を計上できる点、そして後述するフリーランス新法の保護対象になり得る点で有利です。
「業務委託」という契約名だけでは判断されない
契約書のタイトルが業務委託でも、始業・終業時刻を指定され、日々の指揮命令を受けながら働く実態があれば、労働者性が問題になり得ます。副業先が「常駐して定時に来てほしい」と求めてくる場合は、契約形態と実態が合っているか確認してください。断定的な法的判断はここでは避けますが、違和感があれば契約前に確認するのが原則です。
3. 使える時間の棚卸し
最後に、現実の時間を数えてください。
| 確保できる時間 | 月の稼働時間 | 現実的な受け方 |
|---|---|---|
| 平日夜のみ(週5時間) | 約20時間 | 小規模な保守・レビュー・技術顧問。開発案件は納期リスクが高い |
| 平日夜+土日片方(週10時間) | 約40時間 | 副業エージェント案件(週2日相当)の下限ライン |
| 週15時間以上 | 約60時間 | 週2〜3日案件。ただし本業がフルリモートでないと現実的でない |
参考として、マイナビの調査ではフリーランス(本業)の月労働時間は平均135.4時間です。副業はその3分の1以下の稼働で回すことになります。この前提を無視した受注が、後述する失敗パターンの起点になります。
エンジニアの副業4類型
| 類型 | 始めやすさ | 単価水準 | 時間の縛り | 独立検証としての価値 |
|---|---|---|---|---|
| ①受託開発(知人・前職経由) | 人脈次第 | 交渉次第で高い | ゆるい | 中(値付けの練習になるが相場が見えにくい) |
| ②副業エージェント(週2〜3日) | 実務経験があれば高い | 高い | 強い(曜日固定が多い) | 高い(市場価格をそのまま実測できる) |
| ③クラウドソーシング | 最も高い | 低い | ゆるい | 低(価格競争になりやすく相場を反映しない) |
| ④ストック型(記事・教材・個人サービス) | 高い | 初期は極めて低い | なし | 低(ただし与信・営業資産としての価値は別途ある) |
①受託開発:単価は高いが、契約が抜けやすい
前職や知人からの直接受注は、中間マージンがないぶん条件がよくなります。一方で、関係性を理由に契約書を交わさないまま始まりやすいのが最大のリスクです。仕様変更が無償で積み上がっても、根拠となる書面がありません。
金額よりも先に、業務範囲・修正回数の上限・支払期日を文書化してください。知り合いだからこそ、後から言い出せなくなります。
②副業エージェント:独立を検証するなら最有力
週2〜3日から参画できる案件を扱うエージェントを経由する方法です。独立を視野に入れている人にとっては、この類型が最も情報価値が高いと言えます。理由は単純で、自分のスキルシートに市場がいくら値をつけるかが、面談の時点で分かるからです。
ただし注意点があります。副業案件は事実上リモート前提ですが、リモート枠自体が絞られつつあります。
| 指標 | 2025年4月 | 2026年6月 | 方向 |
|---|---|---|---|
| 掲載案件数 | 463,542件 | 408,133件 | 減少 |
| リモート案件比率 | 33.6% | 31.6% | 低下 |
| 平均月額単価 | 74.6万円 | 78.5万円 | 上昇 |
出典:エン・ジャパン『フリーランススタート』定点調査(2026年6月度、掲載408,133件)
レバテック「ITフリーランス市場動向」(2026年6月時点)でも、フルリモート案件のシェアは約30%で「働き方の二極化」と分析されています。フルリモートは標準ではなく希少枠、というのが2026年の前提です。
なお同調査では、常駐案件77.5万円に対しリモート案件79.6万円と、リモートのほうが単価が高いという結果が出ています(2026年6月度)。低下しているのは案件の「数」であって、リモートの価値ではありません。
③クラウドソーシング:実績づくりの助走路
実務経験の証明が不要なため参入しやすい一方、価格競争になりやすく、単価が市場相場を反映しません。すでに実務経験がある会社員エンジニアにとっては、時間対効果が最も低い選択肢です。
位置づけるなら、「契約・請求・入金の一連の流れを一度体験する場」です。1〜2件で卒業する前提で使ってください(エージェントとの違いはFLR-14で詳述)。
④ストック型:短期の収入源にはならない
技術記事、教材、個人開発サービスなどです。収入としては期待しないでください。 初期はほぼゼロで、労力に対する見返りが最も遅い類型です。
ただし別の価値があります。技術記事や個人開発のアウトプットは、エージェント面談や直接受注の場面で「証明可能な実績」として機能します。収入ではなく、営業資産として設計するなら合理的な投資です。
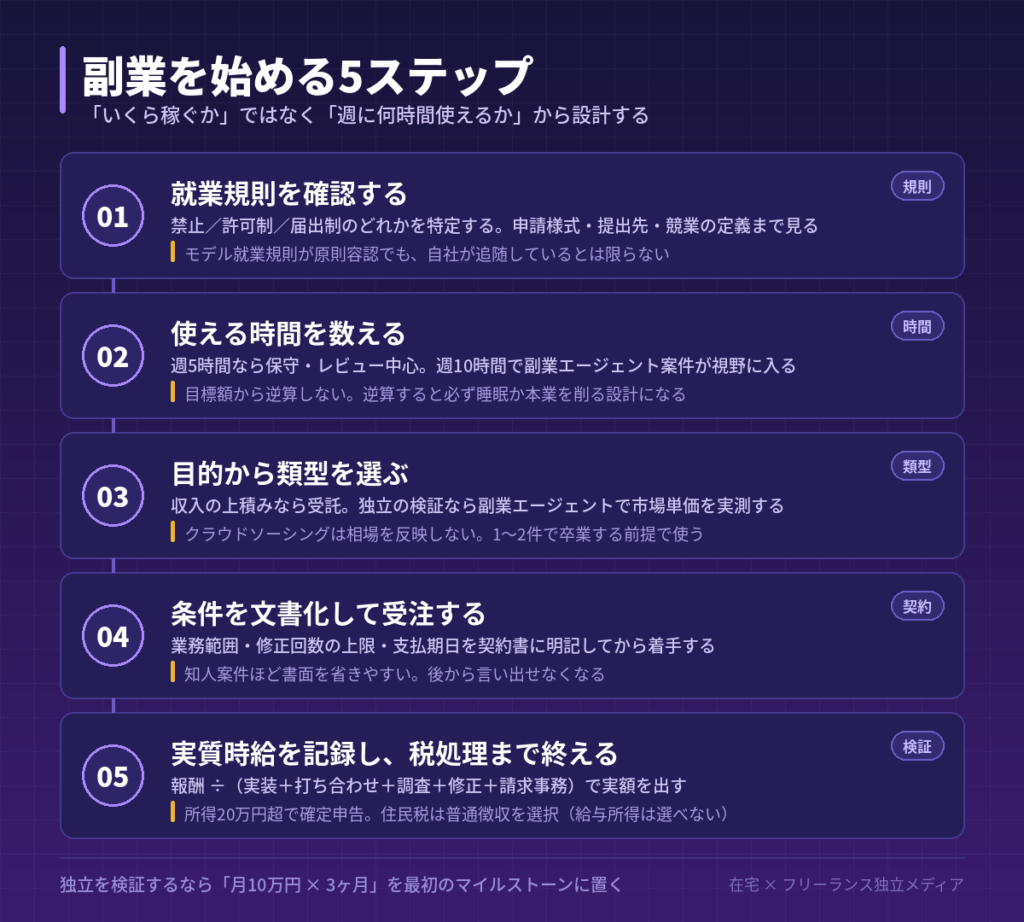
副業を始める5ステップ
ここまでの内容を、実行する順番に並べ直します。
重要なのは各ステップの中身よりも順序です。とくにSTEP 1(就業規則)とSTEP 2(時間)を飛ばしてSTEP 3(類型選び)から入ると、受注してから「規則に引っかかる」「時間が足りない」と気づくことになります。副業は本業を抱えたまま進めるため、後戻りのコストが独立後よりも高いのがこのフェーズの特徴です。
STEP 1:就業規則を確認する
最初にやることは、受注先を探すことではなく自社の規則を読むことです。禁止・許可制・届出制のどれに当たるかを特定し、許可制なら申請の準備、届出制なら様式と提出先を先に押さえます。
ここで確認する4点(条項の有無/申請様式と提出先/競業の定義/開示を求められる範囲)は前掲の「始める前に確認する3つのこと」にまとめています。モデル就業規則が原則容認でも、自社が追随しているとは限らないという点だけ、繰り返し注意してください。
STEP 2:使える時間を数える
次に、来月から実際に確保できる時間を数えます。週5時間なら保守・レビュー・技術顧問に限定し、週10時間確保できれば副業エージェント案件(週2日相当)が視野に入ります。
この順序を守る理由は、目標額から逆算すると必ず睡眠か本業を削る設計になるからです。月20万円を目標に置いて確保できる時間が週5時間なら、実質時給1万円が必要になります。時間を先に確定し、そこに単価を掛けて目標額を出してください。
STEP 3:目的から類型を選ぶ
時間が決まったら、目的で類型を分けます。収入の上積みが目的なら受託開発または副業エージェント、独立の検証が目的なら副業エージェントでの面談が最短です。面談を受けるだけで、自分のスキルシートに市場がいくら値をつけるかが分かります。
すでに実務経験がある場合、クラウドソーシングは時間対効果が最も低くなります(FLR-14)。各サービスの比較はFLR-12を参照してください。
STEP 4:条件を文書化して受注する
金額の合意より先に、業務範囲・修正回数の上限・支払期日を書面に落とします。知人や前職経由の案件ほどここを省きやすく、仕様追加が無償で積み上がったときに断る根拠がなくなります。
なお業務委託であれば、フリーランス新法により発注側に取引条件の明示義務があり、報酬は受領日から60日以内と定められています。「まだ書面をもらっていない」状態は、こちらが遠慮する場面ではありません。
STEP 5:実質時給を記録し、税処理まで終える
初回案件が終わったら、報酬を実装+打ち合わせ+調査+修正+請求事務の合計時間で割り、実質時給を出します。ここを記録しておかないと、2件目以降の値上げ交渉に材料がありません。
税務は、給与以外の所得が年間20万円を超えれば確定申告が必要です。20万円以下でも住民税の申告は別途必要で、勤務先への通知を避けるなら確定申告時に普通徴収を選択します。
単価の決め方:実質時給で判断する
参考にすべき数字と、してはいけない数字
| 数値 | 出典 | 副業での使い方 |
|---|---|---|
| 平均月額単価 78.5万円 | エン・ジャパン『フリーランススタート』(2026年6月度) | そのまま使わない。 本業フル稼働の案件平均 |
| 時間単価 5,319円 | ファインディ Findy Freelance調査(2026年1月、n=265) | 物差しとして使う。 時間換算なら副業とも比較可能 |
| 平均年収 526.3万円 | マイナビ フリーランス調査2025年版(2025年8月、n=1,000) | 実額の到達点。単価との差を理解する材料 |
月単価78.5万円という数字は、月135時間前後フル稼働した場合の案件平均です。月40時間の副業に単純按分すれば約23万円ですが、副業は打ち合わせと調査の比率が高くなるため、そのままの計算では届きません。
実質時給 = 報酬 ÷(実装+打ち合わせ+調査+修正+請求事務)
分母から打ち合わせと修正を外すと、必ず数字を読み違えます。特に副業は本業の合間に細切れで作業するため、コンテキストスイッチの分だけ実効生産性が落ちます。初回案件が終わったら、必ず実績ベースで一度計算してください。
下限の引き方
- 本業の時間単価を下回らない——年収 ÷ 年間労働時間で概算する。これを下回る副業は、時間を安売りしている
- 「実績になるから」で受けるのは1〜2件まで。3件目以降は値上げ交渉の材料にする
- 修正回数の上限を契約時に決める。無制限は実質時給をゼロに向かわせる
- 稼働時間の上限も明記する。「週10時間まで」を最初に伝えておくと、後の交渉が楽になる
AI活用は単価に直結し始めている
ファインディの調査(2026年1月、n=265)では、コードの50%以上をAIで生成する層は、AI活用度25%以下の層より月単価が約10万円高いという結果が出ています。またレバテックの調査では、AI・DX関連案件が直近1年で約3.1倍に増えています。
副業は稼働時間が限られるため、生産性がそのまま実質時給に跳ね返る領域です。AI活用は「時短の工夫」ではなく、単価前提そのものが変わりつつある要素として扱ってください。
税金の実務:20万円ルールと所得区分
「20万円ルール」の正確な意味
給与所得者の場合、給与以外の所得(収入 − 経費)の合計が年間20万円以下であれば、原則として所得税の確定申告は不要とされています(国税庁 タックスアンサー No.1900)。ただし、誤解されやすい点が2つあります。
| 誤解 | 正しい理解 |
|---|---|
| 「売上20万円まで申告不要」 | 判定するのは所得(売上 − 経費)。売上30万円・経費15万円なら所得15万円 |
| 「20万円以下なら何もしなくていい」 | 住民税の申告は別途必要。20万円ルールは所得税の話であって、住民税には適用されない |
つまり20万円以下でも、市区町村への住民税の申告は必要です。ここを飛ばすと、後から通知が届く形になります。
事業所得か、雑所得か
副業の所得区分は、記帳・帳簿書類の保存の有無や、営利性・継続性・事業としての実態などを踏まえて判断されます。事業所得と認められれば、青色申告特別控除の対象になります。
| 手続き | 期限 | 効果 |
|---|---|---|
| 開業届 | 事業開始年分の確定申告期限まで(国税庁 タックスアンサー No.2090) | 屋号口座の開設等に控えが必要になる |
| 青色申告承認申請書 | 原則3月15日まで。1月16日以後の開業なら開業日から2ヶ月以内 | 期限を逃すとその年は白色申告。65万円控除が使えない |
青色申告特別控除65万円の要件は、複式簿記による記帳+期限内申告に加えて、e-Taxによる電子申告または電子帳簿保存です。会計ソフトを導入すれば、複式簿記とe-Taxはまとめて解決します(詳細はFLR-22・FLR-23)。
住民税:ここが「バレる/バレない」の分岐点
| 副業の所得区分 | 住民税の徴収方法 |
|---|---|
| 事業所得・雑所得(業務委託) | 確定申告書で普通徴収を選択できる(自分で納付) |
| 給与所得(アルバイト等) | 本業と合算され特別徴収。普通徴収は選べない |
副業を勤務先に知られたくない場合、そもそもアルバイト型(雇用契約)を選ばないことが最も効きます。所得区分の段階で結果が決まっているためです。ただし普通徴収の運用は自治体によって差があるため、実際の様式と取り扱いは居住地の自治体情報で確認してください。
インボイスは「当面は免税事業者のまま」が基本線
副業規模(課税売上1,000万円以下)であれば、原則として免税事業者のままで問題ありません。ただし発注側が課税事業者の場合、仕入税額控除の経過措置の影響を受けます。
| 期間 | 免税事業者からの仕入れに係る控除割合 |
|---|---|
| 令和8年9月30日まで | 80% |
| 令和8年10月〜令和10年9月 | 70% |
| 令和10年10月〜令和12年9月 | 50% |
| 令和12年10月〜令和13年9月 | 30% |
なお、登録して課税事業者になる場合の2割特例は、個人事業者では令和8年分(2026年分)申告が最後です。その後は令和8年度税制改正で創設された3割特例が令和9年分・令和10年分に適用されます。副業から独立へ移行するタイミングによって適用できる特例が変わるため、独立年を決める際は確認してください。
副業でもフリーランス新法の対象になり得る
フリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)は2024年11月1日に施行されています。従業員を使用しない個人が業務委託を受ける場合、副業であっても保護の対象になり得ます。
| 項目 | 内容 |
|---|---|
| 取引条件の明示 | 業務内容・報酬額・支払期日などを書面または電磁的方法で明示 |
| 報酬の支払期日 | 成果物等を受領した日から60日以内 |
| 7つの禁止行為(1ヶ月以上の委託) | 受領拒否/報酬の減額/返品/買いたたき/購入・利用強制/不当な経済上の利益の提供要請/不当なやり直し |
| 中途解除の予告 | 6ヶ月以上の継続的委託は、解除・不更新の30日前までに予告 |
| 命令違反 | 50万円以下の罰金 |
副業だからこそ「買いたたき」と「不当なやり直し」に注意
副業は「本業があるから多少条件が悪くてもいい」という心理が働きやすく、交渉力が下がりがちです。加えて、稼働が細切れなぶん納期に負い目を感じやすく、無償の修正を受け入れる方向に流れます。これらが法律上の禁止行為に該当し得ると知っているだけで、交渉の姿勢は変わります。
副業を「独立の検証」に使う
なぜ副業を挟むのか
マイナビ「フリーランスの意識・就業実態調査2025年版」(2025年8月、n=1,000)によれば、ITエンジニア系フリーランスの前職正社員率は84.2%です。会社員を経由するのが例外ではなく標準ルートであり、副業はその橋渡しにあたります。
そして副業フェーズの目的は、収入の上積みではありません。社外が自分の労働にいくら払うかを、退職する前に実測することです。
独立前に測っておくべき4点
| 検証項目 | 測り方 | 合格ライン(目安) |
|---|---|---|
| 値付け | エージェント面談で提示される単価レンジ | 本業の時間単価を上回る |
| 稼働の再現性 | 月10万円を3ヶ月継続できるか | 3ヶ月連続で未達なし |
| 契約・請求の実務 | 契約書締結〜請求書発行〜入金まで一巡 | 自力で完了できる |
| 復元力 | 案件が終了してから次を取るまでの日数 | 1ヶ月以内に次の商談が動く |
「月10万円を3ヶ月」を最初のマイルストーンに置く理由は、金額の大きさではなく継続できるかどうかを見るためです。単発で20万円稼げることと、毎月10万円を確保し続けられることは、まったく別の能力です。
独立後の収入は「平均」ではなく「振れ幅」で見る
| 指標 | 数値 | 副業段階での読み方 |
|---|---|---|
| 月収が高い時 | 平均57.0万円 | 好調月。ここを基準に生活設計をしない |
| 月収が低い時 | 平均12.8万円 | この水準が来る前提で資金計画を立てる |
| 低い時の月収が「0円」 | 32.4%(最多回答) | 3人に1人が収入ゼロの月を経験している |
| ITエンジニア系フリーランスの平均年収 | 526.3万円(月労働時間135.4時間) | 単価78.5万円×12ヶ月とのギャップの正体がこれ |
出典:マイナビ フリーランス調査2025年版(2025年8月、n=1,000)、エン・ジャパン『フリーランススタート』(2026年6月度)
比較対象として、国税庁「令和6年分 民間給与実態統計調査」の給与所得者平均は478万円(正社員545万円)です。経験者フリーランスの平均年収526.3万円は、正社員平均をわずかに下回ります。
副業を続けたまま会社員でいるという選択も、この数字の上では十分に合理的です。独立は前提ではなく、選択肢のひとつとして扱ってください。
よくある失敗パターン
| パターン | 何が起きるか | 回避策 |
|---|---|---|
| 目標額から逆算して受注する | 確保できる時間を超え、睡眠と本業を削る | 時間を先に確定し、単価を掛けて目標を出す |
| 知人案件を契約書なしで始める | 仕様追加が無償で積み上がり、断る根拠がない | 金額の前に業務範囲・修正回数・支払期日を文書化 |
| 修正回数を決めない | 実質時給が下がり続ける。終わりが定義できない | 契約時に上限回数と追加費用の単価を明記 |
| 本業と同一領域で受ける | 競業・秘密漏洩の論点に触れる | 技術スタックは重ねてよいが、事業領域はずらす |
| 住民税の徴収方法を確認しない | 意図せず本業の給与担当に通知が渡る | 業務委託型を選び、確定申告で普通徴収を選択(FLR-13) |
| 青色申告承認申請の期限を逃す | 初年度は白色申告。65万円控除が使えない | 開業日から2ヶ月以内(1月16日以後開業の場合) |
よくある質問
-
副業は会社に申請しないとダメですか?
-
就業規則の定め方によります。禁止・許可制・届出制のいずれかを必ず確認してください。厚生労働省のモデル就業規則(令和7年12月版)第70条は勤務時間外の他社業務従事を原則として認める内容ですが、モデルであって、自社の規則がそれに追随しているとは限りません。届出制であれば申請様式と提出先、許可制であれば承認の判断基準を先に把握しておくと、後の説明が楽になります。
-
副業は会社に申請しないとダメですか?
-
就業規則の定め方によります。禁止・許可制・届出制のいずれかを必ず確認してください。厚生労働省のモデル就業規則(令和7年12月版)第70条は勤務時間外の他社業務従事を原則として認める内容ですが、モデルであって、自社の規則がそれに追随しているとは限りません。届出制であれば申請様式と提出先、許可制であれば承認の判断基準を先に把握しておくと、後の説明が楽になります。
-
エンジニアの副業はいくらから始められますか?
-
金額よりも時間から設計してください。週5時間(月20時間)程度であれば保守・レビュー・技術顧問など、納期リスクの低い案件に限定するのが現実的です。週10時間(月40時間)確保できれば、週2日相当の副業エージェント案件が視野に入ります。参考値としてフリーランスの平均時間単価は5,319円(ファインディ調査、2026年1月・n=265)ですが、これは本業フル稼働の経験者水準です。
-
副業とフリーランス、どちらから始めるべきですか?
-
在職中の副業からです。マイナビ調査ではITエンジニア系フリーランスの前職正社員率は84.2%で、会社員を経由するのが標準ルートです。副業を挟む利点は、給与と社会保険と与信を確保したまま、社外が自分にいくら払うかを実測できることです。この実測なしに独立すると、最初の交渉で相場観がないまま提示額を受け入れることになります。
-
副業が会社にバレる原因は何ですか?
-
最も多い経路は住民税です。副業の所得区分が事業所得・雑所得であれば確定申告で普通徴収を選択できますが、アルバイト等の給与所得の場合は本業と合算・特別徴収となり、普通徴収を選べません。つまり契約形態を選ぶ段階で結果がほぼ決まります。ただし普通徴収の運用は自治体によって差があるため、居住地の様式と取り扱いを確認してください。
-
年間20万円以下なら何もしなくていいですか?
-
最も多い経路は住民税です。副業の所得区分が事業所得・雑所得であれば確定申告で普通徴収を選択できますが、アルバイト等の給与所得の場合は本業と合算・特別徴収となり、普通徴収を選べません。つまり契約形態を選ぶ段階で結果がほぼ決まります。ただし普通徴収の運用は自治体によって差があるため、居住地の様式と取り扱いを確認してください。
-
開業届は出したほうがいいですか?
-
青色申告特別控除65万円を使いたいなら必要です。開業届の提出期限は事業開始年分の確定申告期限までとされていますが(国税庁 タックスアンサー No.2090)、実務上重要なのは青色申告承認申請書のほうで、こちらは原則3月15日まで、1月16日以後の開業なら開業日から2ヶ月以内です。この期限を逃すとその年は白色申告になり、65万円控除が使えません。
-
副業でもインボイス登録は必要ですか?
-
課税売上1,000万円以下の副業規模であれば、免税事業者のままが基本線です。ただし発注側が課税事業者の場合、仕入税額控除の経過措置が段階的に縮小します(80%は令和8年9月30日まで、その後70%→50%→30%)。取引条件に影響が出る可能性があるため、継続的な取引先がある場合は事前に確認してください。
-
リモートの副業案件は見つかりますか?
-
見つかりますが、枠は絞られつつあります。リモート案件比率は33.6%(2025年4月)から31.6%(2026年6月)へ低下し、掲載案件数も463,542件から408,133件へ減少しています。レバテックの調査でもフルリモートのシェアは約30%で「働き方の二極化」と分析されています。一方で単価はリモート79.6万円・常駐77.5万円とリモートのほうが高く、減っているのは数であって価値ではありません。
-
本業と同じ技術領域で副業してもいいですか?
-
技術スタックが重なること自体は通常問題になりませんが、事業領域が重なると競業の論点に触れます。厚生労働省のガイドラインでも、競業により自社の利益が害される場合は制限が認められ得るとされています。同一プロダクト領域・同一顧客層への提供は避け、本業のコードや設計、顧客情報を持ち出さない運用を徹底してください。
-
副業でトラブルになったらどうすればいいですか?
-
まず契約書と、明示された取引条件の記録を確認してください。フリーランス新法(2024年11月1日施行)では、業務内容・報酬額・支払期日の書面または電磁的方法での明示、受領日から60日以内の報酬支払い、1ヶ月以上の委託における7つの禁止行為(受領拒否・減額・返品・買いたたき・購入強制・不当な利益提供要請・不当なやり直し)が定められており、副業であっても保護対象になり得ます。行政の相談窓口も用意されているため、記録を残したうえで相談してください。
-
副業でトラブルになったらどうすればいいですか?
-
副業を何ヶ月続ければ独立の判断ができますか? 最低3ヶ月を目安にしてください。単発で稼げることと、毎月継続できることは別の能力だからです。検証すべきは、①提示される単価レンジ ②月10万円を3ヶ月継続できるか ③契約から入金までを自力で回せるか ④案件終了後に次の商談が1ヶ月以内に動くか、の4点です。特に④は独立後の空白期間に直結します。
まとめ
会社員エンジニアが副業を始めるときの要点
- 制度は追い風、時間は逆風 — 容認率64.3%・実施率11.0%と環境は整ったが、テレワーク実施率14.5%(過去最低)で可処分時間は減っている
- 設計は「週何時間使えるか」から始める — 目標額から逆算すると、必ず睡眠か本業を削る形になる
- 業務委託型を選ぶ — 住民税の普通徴収を選べ、経費を計上でき、フリーランス新法の保護対象にもなり得る
- 単価は実質時給で判断する — 打ち合わせ・調査・修正を分母に入れる。時間単価5,319円を物差しに使う
- 税は所得区分がすべての起点 — 20万円ルールは所得税の話。住民税の申告は別途必要
- 独立の検証なら「月10万円×3ヶ月」 — 金額ではなく継続性を見る。前職正社員率84.2%が示すとおり、副業は標準ルート上の一段階
- 独立は前提ではない — 経験者フリーランスの平均年収526.3万円は正社員平均545万円を下回る。副業のまま続ける選択も合理的
副業は、独立への助走路であると同時に、独立しないという判断を裏づける材料にもなります。3ヶ月やってみて「本業を続けながら月10万円」が自分に合っていると分かれば、それは失敗ではなく結論です。
いま決めるべきは独立の時期ではなく、来月の週に何時間を確保できるかです。そこから逆算すれば、選ぶべき類型も、受けるべき単価も自動的に絞られます.