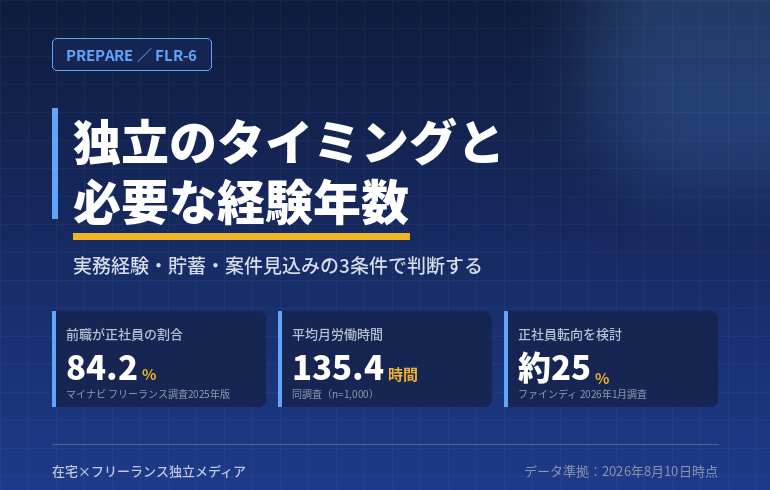
この記事の結論
- 「実務経験3年」は業界の目安であって基準ではない。実質的な判定条件は設計から実装までを一人称で完結できるかと、社外の値付けを一度実測したかの2点
- 独立の可否は①スキル軸 ②お金軸 ③カレンダー軸 の3レイヤーで決まる。3つが揃った月が、その人にとってのベストタイミング
- 2026年の市場は単価上昇(78.5万円)・案件数減少(408,133件)・リモート比率低下(31.6%)。「市場が良くなるまで待つ」戦略は機能しにくい局面
- カレンダー面の動かせない制約は月末退職/任意継続20日以内/青色申告承認申請は開業から2ヶ月以内。ここを外すと初年度の手取りが確実に削られる
- 独立する「年」によってインボイスの負担軽減策が変わる。2割特例は個人事業者は令和8年分(2026年分)が最後、令和9年分・令和10年分は新設の3割特例
「フリーランスとして独立するタイミングは、いつがベストですか」——この問いには、たいてい「実務経験3年」という数字だけが返ってきます。しかし年数は、独立の可否を決める条件のうちの1つにすぎません。
実際に独立してから苦しくなる人の多くは、スキルが足りなかったわけではありません。貯金が薄い時期に案件が切れた、退職日を月の途中にしたせいで保険料の扱いを損した、青色申告承認申請の期限を逃して初年度の65万円控除を失った多くはタイミングの設計ミスです。
この記事では、独立のタイミングを「スキル軸」「お金軸」「カレンダー軸」の3レイヤーに分解し、それぞれの合格ラインと、実務上動かせない期限を整理します。最後に12項目の判定チェックリストと判定フローを置いたので、自分が「今」なのか「まだ」なのかを判断できるはずです。
独立のタイミングは3つの軸で決まる
| 軸 | 問い | 合格ライン | 外したときに起きること |
|---|---|---|---|
| スキル軸 | 市場が対価を払う水準に達しているか | 設計〜実装を一人称で完結できる/社外案件の実績がある | 初案件が決まらない。決まっても単価が低い水準で固定される |
| お金軸 | 収入0の月に耐えられるか | 生活費6ヶ月分(扶養家族ありなら12ヶ月分)+与信手続きが完了 | 焦って条件の悪い案件を受ける。初年度の税・保険料で資金が尽きる |
| カレンダー軸 | 制度上の期限を外していないか | 案件確保済み+月末退職+各種申請が期限内 | 控除・特例を取り逃がし、初年度の手取りが数十万円単位で減る |
重要なのは、この3つが「AND条件」であることです。スキルが十分でも貯金が3ヶ月分しかなければ、初回の契約更新に失敗した時点で詰みます。逆に貯金が潤沢でも、社外で通用するかを一度も検証していなければ、値付けの基準がないまま交渉に臨むことになります。
「3つが揃うのを待っていたら一生独立できないのでは」と思うかもしれませんが、実際にはお金軸とカレンダー軸は、在職中に意図的に前倒しできる項目です。時間がかかるのはスキル軸だけ。だからこそ、残り2つを先に片づけておくと、判断が「準備が整うまで待つ」から「準備は済んでいるので、あとは決断するだけ」に変わります。
スキル軸:実務経験年数はどこまで信じるべきか
「3年」が目安とされる理由
フリーランス案件の大半は準委任契約で、発注側は即戦力の外部調達として捉えています。オンボーディングに時間をかける前提がないため、要件を聞いて設計し、実装し、テストとレビュー対応まで自走できることが実質的な参加条件になります。
「3年」という数字自体に法的な根拠はありません。レビューを受ける側から任される側へ移行するのが概ねこの水準だ、という経験則です。したがって次のことが言えます。
- 3年未満でも、設計から任されているなら前倒しは可能
- 5年あっても、詳細設計書がないと着手できない段階なら早すぎる
年数は「その人がどれだけの意思決定をしてきたか」の代理指標にすぎず、代理指標を本物と取り違えると判断を誤ります。
年数より先に見るべき5つの判定項目
| 判定項目 | 独立可の水準 | まだ早い水準 |
|---|---|---|
| 担当範囲 | 要件を聞いて設計から実装・テストまで完結できる | 詳細設計書がないと着手できない |
| 技術の汎用性 | 社外でも通じる言語・フレームワーク・クラウド | 自社独自フレームワークや社内基盤への依存が中心 |
| 説明能力 | 技術選定の理由を非エンジニアに説明できる | 「前任者がそうしていた」で止まる |
| トラブル対応 | 障害の一次切り分けを自分でやった経験がある | 常に先輩がエスカレーション先 |
| 社外接点 | 副業・勉強会・OSSなどで社外の評価に触れている | 評価軸が社内の人事評価のみ |
5項目のうち4つ以上で左側なら、年数が3年未満でも検討に値します。 逆に3つ以上が右側なら、経験年数が何年であっても市場での交渉力は弱いままです。
職種による目安の差
同じ「3年」でも、職種によって独立のしやすさは変わります。判断材料になるのは、成果物が数値で示しやすいかと、チームへの依存度が低いかの2点です。
| 職種 | 経験年数の目安 | 理由 |
|---|---|---|
| バックエンド/フロントエンド開発 | 3年前後 | 案件数が最も多く、スキルシートで担当範囲を示しやすい |
| インフラ/SRE/クラウド | 3〜4年 | 障害対応の実績が評価軸。本番運用の経験年数が効く |
| データエンジニア/機械学習 | 3〜5年 | 案件が上流に寄りやすく、業務理解とセットで求められる |
| PM/PMO・上流工程 | 5年以上 | 単価は高いが、実績の証明に規模と年数の裏づけが要る |
| QA/テスト | 3〜4年 | 自動化スキルの有無で単価レンジが大きく分かれる |
この表について
職種別の目安年数は公的統計に存在しません。上表は案件要件の一般的な傾向をもとにした編集部の整理であり、調査データではない点にご注意ください。実際の判断は年数ではなく、前節の5項目で行ってください。
年齢はタイミングに影響するか
年齢そのものより、残っている再挑戦の回数が問題です。20代なら独立が合わなくても正社員に戻る選択肢が広く残ります。40代以降は生活の固定費と扶養の重さが判断を縛るため、お金軸の要求水準が上がります。
ファインディの登録ユーザー調査(2026年1月、n=265)では、フリーランスの約25%が正社員への転向を検討しているという結果が出ています。独立は片道切符ではなく、戻ることも設計に入っている働き方です。年齢を理由に踏み切れない場合は、「戻れる状態を保ちながら独立する」という組み立て方のほうが現実的でしょう。
なお、マイナビ「フリーランスの意識・就業実態調査2025年版」(2025年8月、n=1,000)によれば、ITエンジニア系フリーランスの前職正社員率は84.2%。会社員を経由した独立が例外ではなく標準ルートです。
お金軸:財務的に「独立していい」と言える条件
判断基準は平均値ではなく振れ幅
エン・ジャパン『フリーランススタート』の定点調査によれば、2026年6月度の平均月額単価は78.5万円(掲載案件408,133件)。この数字だけを見ると独立の魅力は大きく見えます。
しかし実額ベースでは、前出のマイナビ調査でITエンジニア系フリーランスの平均年収は526.3万円(月労働時間135.4時間)。国税庁「令和6年分 民間給与実態統計調査」の給与所得者平均478万円(正社員545万円)と比べると、差は想像より小さいことがわかります。
そして、タイミング判断に直結するのは振れ幅のほうです。
| 指標 | 数値 | タイミング判断への含意 |
|---|---|---|
| 月収が高い時 | 平均57.0万円 | 好調月を基準に生活設計すると必ず破綻する |
| 月収が低い時 | 平均12.8万円 | 固定費がこの水準を超えているなら貯蓄が前提 |
| 低い時の月収が「0円」 | 32.4%(最多回答) | 3人に1人が収入ゼロの月を経験している |
必要額 = 月の固定費 × 6ヶ月 + 初期費用(機材・開業費・納税原資)。6ヶ月という数字の根拠がここにあります。低い時の月収が0円だった人が32.4%いる市場で、3ヶ月分では初回の契約更新失敗すら吸収できません。扶養家族や住宅ローンがあるなら12ヶ月分を目標にしてください。
独立1年目に襲ってくる「前年所得ベース」の支払い
タイミングの観点で最も見落とされるのがこれです。独立初年度は収入が不安定なのに、支払いは会社員時代の高い所得を基準に計算されます。
| 支出 | 算定基準 | タイミング上の注意 |
|---|---|---|
| 住民税 | 前年(会社員時代)の所得 | 普通徴収で年4回納付。会社員最終年の所得が高いほど重い |
| 国民健康保険料 | 前年所得 | 1年目は高く、所得が下がる2年目以降に軽くなりやすい |
| 国民年金保険料 | 定額 | 令和8年度は月額17,920円。労使折半がなくなる |
| 所得税の予定納税 | 前年の申告納税額 | 該当すれば2年目以降に発生 |
つまり、会社員最終年の年収が高いほど、独立1年目の固定支出は重くなります。 昇給直後や大きな賞与を受け取った直後に独立する場合は、その分の納税原資を別枠で確保しておく必要があります。
与信は「在職中にしか通らない」
クレジットカード、住宅ローン、賃貸契約、自動車ローン。これらの審査はフリーランス初年度が最も通りにくい時期です。確定申告の実績がまだ存在しないためで、これは信用力の問題ではなく単に書類が揃わないという構造的な理由によるものです。
必要になる可能性があるものは、在職中に済ませてください。
- クレジットカード(事業用と生活用を分けるなら2枚目も)
- 住宅ローンの本審査/賃貸契約の更新・引っ越し
- 各種ローンの借り換え
- 健康診断と歯科治療(会社の補助が使えるうちに)
「独立を決めてから与信手続きに動く」のでは順序が逆です。 与信が必要なライフイベントが1〜2年以内にあるなら、それを先に片づけてから独立時期を決めるほうが総コストは下がります。
お金軸の合格ライン
①生活費6ヶ月分(扶養家族ありなら12ヶ月分)の現金がある ②会社員最終年の所得に対する住民税・国保の納付原資を別枠で確保した ③与信が必要な手続きが完了している。この3つが揃って初めて、カレンダー軸の設計に進めます。
カレンダー軸:月・年で見た最適タイミング
スキルとお金が揃ったら、次は「何月に辞めるか」「何年に開業するか」の設計です。ここは制度で決まっている部分が多く、知っているかどうかだけで数十万円の差が出ます。
退職日は月末が基本線
社会保険の資格喪失日は退職日の翌日です。月末退職なら翌月1日が喪失日となり、その月は社会保険に加入した扱いになります。月の途中で退職すると、その月分は自分で国民健康保険・国民年金を負担することになります。
案件の開始日と調整が必要ですが、特段の事情がなければ月末退職を基本線に考えてください。
退職後の期限は「20日」が最短
| 手続き | 期限 | 起算日 |
|---|---|---|
| 健康保険の任意継続 | 20日以内 | 退職日の翌日 |
| 国民健康保険への加入 | 14日以内 | 退職日の翌日 |
| 国民年金への切替 | 14日以内 | 退職日の翌日 |
任意継続は最長2年、保険料は事業主負担分も自己負担になるため約2倍ですが、標準報酬月額に上限(令和8年度は32万円)があります。会社員時代の所得が高かった人ほど、国保より安くなるケースがあります。
この試算は退職前に済ませておいてください。 20日という期限は、退職直後の慌ただしい時期には驚くほど短いです。参考までに、国民健康保険料は自治体ごとに料率が異なり、新宿区の令和8年度は医療分が所得割7.51%+均等割47,600円、支援金分2.80%+17,600円、介護分2.43%+17,800円、子育て支援金分0.27%+1,873円(賦課限度額合計113万円)という構成です。
開業月と青色申告承認申請の関係
タイミング設計で最もクリティカルなのがここです。
| 開業日 | 青色申告承認申請の期限 |
|---|---|
| 1月1日〜1月15日 | その年の3月15日まで |
| 1月16日以後 | 開業日から2ヶ月以内 |
期限を逃すと初年度は青色申告ができず、65万円控除も使えません。開業届の提出期限は「事業開始年分の確定申告期限まで」とされていますが、青色申告承認申請のほうは待ってくれないため、開業したら2つ同時に出すのが安全です。
65万円控除の要件は、複式簿記による記帳、貸借対照表と損益計算書の添付、期限内申告、そしてe-Taxによる電子申告または電子帳簿保存。最後の要件を満たさない場合は55万円に下がります。会計ソフトを導入すれば複式簿記とe-Taxはまとめて解決するので、開業と同時に環境を整えるのが現実的です。
独立する「年」でインボイスの負担軽減策が変わる
2026年から2027年にかけては、消費税まわりの制度が切り替わる時期にあたります。開業年によって使える特例が変わるため、タイミング判断の材料になります。
| 対象年(個人事業者) | 使える負担軽減策 | 内容 |
|---|---|---|
| 令和8年分(2026年分) | 2割特例(最後の年) | 納付税額を売上税額の2割に |
| 令和9年分・令和10年分(2027・2028年分) | 3割特例(令和8年度税制改正で新設) | 納付税額を課税標準額に対する消費税額の3割に |
2割特例は個人事業者は令和8年分の申告が最後で、その後は3割特例に引き継がれます。あわせて、免税事業者からの仕入れに係る経過措置も8割控除が令和8年9月30日で終わり、以降は70%(令和8年10月〜令和10年9月)、50%、30%と段階的に縮小し、最終的に控除不可となります。経過措置の対象外となる仕入れ合計額の閾値も10億円から1億円に引き下げられました。
エージェント経由の準委任案件では発注側が課税事業者との取引を前提にすることが多く、実務上はインボイス登録を求められるケースが大半です。「登録するかどうか」より「登録前提で、どの年に開業するのが有利か」という見方をしてください。
失業給付の給付制限は1ヶ月に短縮された
自己都合退職の給付制限は、令和7年4月1日以降の離職について原則1ヶ月に短縮されています(従来は原則2ヶ月)。ただし5年以内に2回以上の自己都合退職がある場合は3ヶ月です。
さらに、待期期間満了後に事業を開始した場合も再就職手当の対象になり得ます(支給残日数が所定給付日数の3分の1以上で60%、3分の2以上で70%)。独立が確定していても、ハローワークでの手続きを省略する理由はありません。
賞与・退職金との兼ね合い
制度ではありませんが、実務上よく効くのが賞与の支給日です。賞与の支給要件に「支給日在籍」が含まれる会社は多く、支給日の直前に退職すると数十万円を失うことになります。就業規則を確認し、支給日以降の月末を退職日候補に置くのが合理的です。
市場タイミング:2026年は「待つ」に値するか
結論から言えば、市場の好転を待つ戦略は機能しにくい局面です。数字を見てください。
| 指標 | 2025年4月 | 2026年6月 | 方向 |
|---|---|---|---|
| 平均月額単価 | 74.6万円 | 78.5万円 | 上昇 |
| 掲載案件数 | 463,542件 | 408,133件 | 減少 |
| リモート案件比率 | 33.6% | 31.6% | 低下 |
単価は上がっているのに、案件数は減っています。これは市場が拡大しているのではなく、発注側が求めるスキル水準が上がっていると読むほうが実態に近いでしょう。レバテック「ITフリーランス市場動向」(2026年6月時点)でも、フルリモート案件のシェアは約30%で「働き方の二極化」と分析されています。
一方でAI・DX関連案件は直近1年で約3.1倍。市場全体が縮んでいるのではなく、需要の中身が入れ替わっている局面です。ファインディの調査では、コードの50%以上をAIで生成する層は、AI活用度25%以下の層より月単価が約10万円高いという結果も出ています。
つまり待つべきは「市場の回復」ではなく、自分が入れ替わった需要の側に立てるかどうか。待機期間を作るなら、その時間はAI活用の実績づくりや上流工程の経験に充てるべきです。
タイミングを1年遅らせる価値があるケース/ないケース
ある:その1年で副業実績を作る/設計・技術選定を任される立場に移る/AI活用の実績を積む/生活防衛資金を6ヶ月分に積み上げる
ない:「もう少し景気が良くなってから」「あと1年経験年数を足してから」といった、行動を伴わない待機
独立可否の判定チェックリスト(12項目)
| 軸 | チェック項目 |
|---|---|
| スキル | 要件を聞いて設計から実装・テストまで一人称で完結できる |
| スキル | 使っている技術が社外でも通用する(自社独自基盤への依存が低い) |
| スキル | 技術選定の理由を非エンジニアに説明できる |
| スキル | 障害の一次切り分けを自分でやった経験がある |
| スキル | 社外案件で月10万円を3ヶ月以上継続した実績がある |
| お金 | 生活費6ヶ月分(扶養家族ありなら12ヶ月分)の現金がある |
| お金 | 会社員最終年の所得に対する住民税・国保の納付原資を別枠で確保した |
| お金 | クレジットカード・ローン・賃貸など与信が必要な手続きが完了している |
| カレンダー | 稼働開始日が決まった案件が1件ある |
| カレンダー | 退職日を月末に設定できる(賞与の支給日在籍要件も確認済み) |
| カレンダー | 国保と任意継続の保険料を試算し、どちらにするか決めてある |
| カレンダー | 開業届と青色申告承認申請の提出日を決めてある |
12項目すべてにチェックが付いたら、そこが独立のタイミングです。 9〜11個なら、欠けている項目を埋めるのに必要な期間がそのまま延期すべき期間になります。8個以下の場合は、まだ準備段階と考えてください。
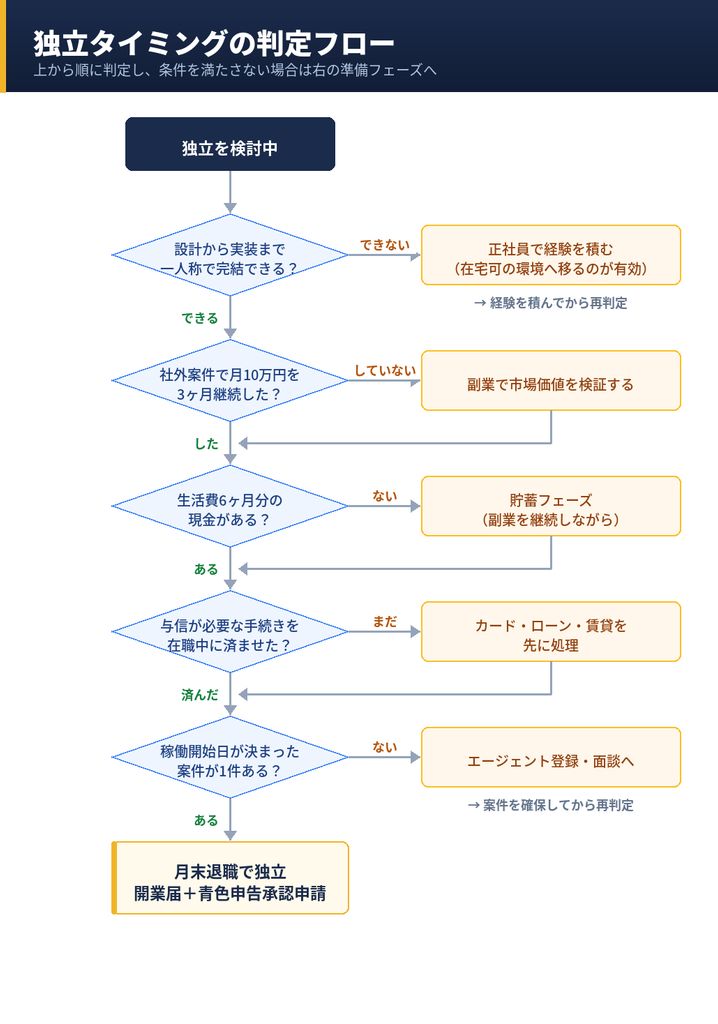
タイプ別・推奨タイミング
| タイプ | 推奨する動き方 | 目安期間 |
|---|---|---|
| 経験5年以上・単身・貯蓄あり | スキルシート作成→エージェント面談→案件確保→月末退職。副業検証は省略可 | 3ヶ月 |
| 経験3〜5年・単身または共働き | 副業で3ヶ月検証してからエージェント登録。標準ルート | 6ヶ月 |
| 扶養家族あり・住宅ローンあり | 生活防衛資金12ヶ月分と与信手続きを先行。副業検証は6ヶ月 | 12ヶ月 |
| 経験3年未満 | 独立は保留。設計を任される役割へ移るか、在宅可の環境へ転職して経験を積む | 1〜2年 |
| 近く住宅購入・引っ越しの予定がある | 与信が必要な手続きを完了させてから独立時期を決める | イベント完了後 |
| フルリモートが絶対条件 | リモート案件比率は約3割。初案件は条件を緩め、2本目以降で上げる前提で設計 | +1〜2ヶ月 |
「まだ早い」と判定された場合の3つの過ごし方
延期は失敗ではありません。ただし、待つだけの延期には価値がないというのが前述の結論です。次のいずれかに時間を使ってください。
- 社内で担当範囲を広げる — 設計・技術選定・レビューを任される役割に移る。これはスキル軸の5項目のうち3つを同時に埋めます
- 副業で市場価値を実測する — 月10万円を3ヶ月継続できるかが判定基準。契約・請求・入金の実務を一度回しておくと、独立後の手続きが格段に楽になります
- 在宅可の環境へ移る — リモートで成果を出した実績は、独立後のフルリモート案件獲得でそのまま材料になります
3つのうち、独立の確度を最も上げるのは2番目です。副業で得た取引先は、独立初期の顧客になり得ます。独立最大のリスクは「案件がない期間」であり、副業期間はその予防接種として機能します。なお環境面は整いつつあります。パーソル総合研究所「第四回 副業の実態・意識に関する定量調査」(2025年8月調査)によれば、企業の**副業容認率は64.3%で過去最高。正社員の副業実施率も11.0%**と、調査開始以来初めて上昇に転じました。厚生労働省のモデル就業規則(令和7年12月版)も第70条で原則容認・例外禁止の建て付けです。まずは自社の就業規則を確認するところから始めてください。
よくある質問
-
実務経験何年で独立するのがベストですか?
-
目安は3年ですが、年数そのものより「設計から実装まで一人称で完結できるか」が実質的な基準です。エージェント案件は即戦力の外部調達が前提で、オンボーディング期間が想定されていません。3年未満でも設計を任されているなら前倒しは可能ですし、5年あっても指示の範囲内で作業している段階なら早すぎます。
-
独立に最適な「月」はいつですか?
-
制度面では月末退職が基本線です。社会保険の資格喪失日が退職日の翌日となるため、月末退職ならその月は社会保険に加入した扱いになります。月の途中で退職すると、その月分は自分で国民健康保険・国民年金を負担することになります。あわせて賞与の支給日在籍要件も確認し、支給日以降の月末を候補にしてください。
-
貯金はいくら貯まったら独立していいですか?
-
月の固定費×6ヶ月分+初期費用が目安です。扶養家族や住宅ローンがある場合は12ヶ月分。根拠は月収の振れ幅で、マイナビ調査では低い時の月収が「0円」だった人が32.4%で最多でした。加えて、独立1年目は会社員時代の所得を基準にした住民税・国民健康保険料が発生するため、その納付原資は別枠で確保してください。
-
市場が良くなるまで待ったほうがいいですか?
-
待機そのものには価値がありません。2026年6月度の平均月額単価は78.5万円と上昇していますが、掲載案件数は408,133件へ減少、リモート案件比率も31.6%へ低下しています。一方でAI・DX関連案件は直近1年で約3.1倍。市場の回復を待つのではなく、その待機期間を副業実績やAI活用の実績づくりに充てるほうが確実です。
-
独立する年によって税金は変わりますか?
-
インボイスの負担軽減策が変わります。2割特例は個人事業者は令和8年分(2026年分)の申告が最後で、令和9年分・令和10年分は令和8年度税制改正で新設された3割特例に移行します。また免税事業者からの仕入れに係る経過措置も、8割控除が令和8年9月30日で終わり、以降70%→50%→30%と段階的に縮小します。
-
案件を確保してから辞めるべきですか?
-
はい。稼働開始日が決まった案件が1件ある状態で退職の意思表示をするのが、最もリスクの低い順序です。退職してから探し始めると、収入0の期間が最初から確定します。エージェントは2〜3社に登録して比較するのが実務的な目安で、1社だけだと提示単価が相場かどうか判断できません。
-
40代からの独立は遅いですか?
-
年齢そのものより、生活の固定費と扶養の重さがお金軸の要求水準を上げる点が実質的な論点です。生活防衛資金12ヶ月分を目標にし、与信が必要な手続きを在職中に完了させておけば、判断材料は年齢に依存しません。なおファインディの調査では、フリーランスの約25%が正社員への転向を検討しており、独立は片道切符ではありません。
-
独立を1年延期する場合、何をすべきですか?
-
優先順位は、①副業で月10万円を3ヶ月継続する ②社内で設計・技術選定を任される役割に移る ③生活防衛資金を6ヶ月分に積み上げる ④与信が必要な手続きを済ませる、の順です。「あと1年経験年数を足す」だけの延期は、判定チェックリストの項目を1つも埋めません。
まとめ
独立のタイミングを決める3つの軸
- スキル軸:年数より「設計から実装まで一人称で完結できるか」 — 3年は目安。5つの判定項目のうち4つ以上で左側なら検討に値する
- お金軸:平均ではなく最悪月で設計する — 生活費6ヶ月分(扶養ありは12ヶ月分)。低い時の月収が0円だった人が32.4%
- カレンダー軸:制度の期限は動かせない — 月末退職/任意継続20日以内/青色申告承認申請は開業から2ヶ月以内
- 市場の回復を待つのではなく、待機期間を実績づくりに充てる — 単価は上昇、案件数は減少、AI・DX案件は約3.1倍
- 12項目の判定チェックリストがすべて埋まった月が、その人のベストタイミング
独立のタイミングに、万人共通の正解はありません。ただし「スキル・お金・カレンダーの3つが揃っているか」という判定基準は共通です。
そして3つのうち、時間がかかるのはスキル軸だけ。お金軸とカレンダー軸は、在職中に意図的に前倒しできます。 先にこの2つを片づけておけば、独立の判断は「準備が整うのを待つ」から「あとは決めるだけ」に変わります。
いま12項目のうち何個が埋まっているかを数えて、埋まっていない項目に必要な期間を足してください。それがあなたの独立時期です。