この記事の結論
- 会社員とフリーランスの社会保険の差は、「保険料が2倍になること」ではありません。本質は保険料は上がるのに、給付は減るという非対称です。労使折半がなくなって負担が増える一方で、受け取れる給付の種類そのものが減ります
- 医療保険で消えるのは治療費の補助ではなく、所得補償です。窓口3割・高額療養費・出産育児一時金は国民健康保険にも残ります。消えるのは傷病手当金と出産手当金。つまり「治療費は同じだけ守られるが、働けない間の収入はゼロになる」構造です
- 任意継続を選んでも傷病手当金は原則として受けられません。「任意継続なら会社員時代の保障がそのまま続く」という理解は誤りで、続くのは保険料の計算方法と扶養の仕組みだけです
- 健康保険の選択は保険料の試算でしか決まりません。本記事の試算(新宿区・令和8年度料率/協会けんぽ東京)では、前年の給与収入がおおむね480万円を超えると任意継続が安くなり、扶養家族が2人いる場合は310万円前後まで下がります。扶養家族がいるなら任意継続が有利になりやすい、が実務的な結論です
- 任意継続の「2年縛り」は解けています。令和4年1月から本人の申出による資格喪失が可能になったため、まず任意継続を選び、翌年度に国保が安くなった時点で移るという運用が取れます
- 年金は2階部分(厚生年金)が消えるだけでなく、障害・遺族の守備範囲も狭くなります。障害厚生年金3級と障害手当金は国民年金にはなく、遺族基礎年金は「子のある配偶者または子」が対象のため、子がいない世帯では遺族年金がゼロになります
- ただし上乗せは自分で設計できます。付加年金(月400円)・国民年金基金・iDeCo・小規模企業共済の4つ。iDeCoと小規模企業共済は控除の名前が同じでも拠出枠は別で、合わせて月138,000円まで積めます
- 保険料・掛金はすべて経費ではなく所得控除です。FLR-22で扱った「経費と所得控除の境界」の最大の適用場面がここになります
「フリーランス 保険」で検索すると、国民健康保険と任意継続の保険料比較が並びます。金額の話としては正しいのですが、保険料は選択肢の一面でしかありません。
会社員からフリーランスになるときに実際に起きるのは、保険料が上がることと、給付が減ることが同時に起きるという変化です。前者は計算すれば分かりますが、後者は請求書が来ないので気づきにくい。そして家計を壊すのは、多くの場合こちらです。
この記事では、医療保険・年金・雇用保険・労災の4制度について、何が残り、何が消え、何を自分で作り直せるのかを整理します。退職前後の手続きの順序と期限はFLR-8、キャッシュフロー全体の設計はFLR-22で扱っているため、本記事は制度の中身と選択の判断に絞ります。
対象は、会社員からITエンジニア・Webデザイナーとして独立する(した)方です。
何が変わるのか|「保険料は上がり、給付は減る」
4制度の対照表
| 制度 | 会社員 | フリーランス | 変化の方向 |
|---|---|---|---|
| 医療保険 | 健康保険(協会けんぽ・組合健保)。保険料は労使折半 | 国民健康保険 または 任意継続。全額自己負担 | 保険料↑/給付↓(傷病手当金・出産手当金が消える) |
| 年金 | 国民年金+厚生年金(2階建て)。保険料率18.300%を労使折半 | 国民年金のみ(1階)。令和8年度は月額17,920円の定額 | 保険料↓/給付↓↓(2階部分と障害3級・遺族の範囲が消える) |
| 雇用保険 | 失業給付・育児休業給付・教育訓練給付 | 加入できない | 制度ごと消える |
| 労災保険 | 全額事業主負担で自動加入 | 原則対象外。特別加入で任意に買い戻せる | 自己負担で買い戻し可 |
年金だけは保険料が下がります。ただしそれは給付がそれ以上に下がるからで、得をしているわけではありません。厚生年金の保険料率18.300%は労使折半なので本人負担は9.15%。月給40万円なら本人負担は月36,600円で、国民年金の17,920円より高い。しかしその差額は、将来の報酬比例部分と、障害・遺族の手厚さとして戻ってくる設計になっています。
「保険料の比較」で判断すると見落とすもの
独立の相談でよく出るのが「国保のほうが安いから国保にした」「年金は定額になるから楽」という判断です。どちらも保険料だけを見た場合には正しく、給付を視野に入れると結論が変わることがあります。
フリーランスの68.2%が社会保険に不安を持っている
フリーランス協会「フリーランス白書2026」では、社会保険への不安を挙げた人が68.2%(安心は6.7%)でした。不安の中身は、保険料の高さと、給付の薄さの両方です。
この数字が現実的な意味を持つのは、フリーランスの収入が安定しないためです。マイナビの調査では、月収は高い時57.0万円/低い時12.8万円で、低い時の金額として**「0円」を挙げた人が32.4%**と最多でした。稼働が止まれば収入が止まる構造に対して、公的な所得補償が用意されていない——これが不安の正体です。
制度①医療保険|治療費は変わらない。消えるのは「働けない間の収入」
「フリーランスは医療の保障が薄い」と言われますが、治療そのものにかかる保障はほとんど変わりません。
| 給付 | 会社員の健康保険 | 国民健康保険 |
|---|---|---|
| 療養の給付(窓口負担) | 原則3割 | 原則3割(同じ) |
| 高額療養費制度 | あり | あり(同じ) |
| 出産育児一時金 | あり | あり |
| 傷病手当金 | あり(病気・けがで働けない期間の所得補償) | なし |
| 出産手当金 | あり(産前産後の所得補償) | なし |
| 保険料の負担 | 労使折半 | 全額自己負担 |
上から3つは同じです。差が出るのは下の3行、所得補償と保険料負担の部分に集中しています。
「稼働が止まる=収入ゼロ」を吸収する仕組みがない
会社員が病気やけがで働けなくなったとき、健康保険から傷病手当金が支給されます。国民健康保険にはこの給付がありません(法律上は任意給付の位置づけですが、実施している自治体はほとんどありません)。
つまりフリーランスは、入院した月・動けなかった月の収入がそのままゼロになります。前述の「低い時0円が32.4%」という数字には、案件の途切れだけでなく、体調不良による稼働停止も含まれています。
この穴は公的制度では埋まらないため、貯蓄か民間の保険で自分で埋めるしかありません。後段の「収入が止まったときを3層で作り直す」で扱います。
任意継続でも傷病手当金は戻らない
ここが誤解の多い部分です。任意継続は「会社の健康保険を退職後も続ける制度」なので、給付も会社員時代のまま続くと考えられがちですが、そうではありません。
| 項目 | 任意継続で続くもの | 任意継続でも消えるもの |
|---|---|---|
| 保険料の計算 | 標準報酬月額ベース(上限あり) | — |
| 扶養 | 被扶養者を保険料負担なしで維持できる | — |
| 療養の給付・高額療養費 | あり | — |
| 傷病手当金・出産手当金 | — | 原則として受けられない |
任意継続を選ぶ理由は保険料の安さと扶養の維持であって、所得補償ではありません。ここを取り違えると「任意継続にしたから休んでも大丈夫」という誤った安心につながります。
健康保険の選択肢は4つ|決めるのは20日以内
4択の比較
| 選択肢 | 申請期限 | 保険料の決まり方 | 向いている人 |
|---|---|---|---|
| ① 任意継続 | 退職日の翌日から20日以内 | 退職時の標準報酬月額(上限:令和8年度32万円)× 料率。事業主負担分も自己負担のため約2倍。最長2年 | 会社員時代の給与が高かった人/扶養家族がいる人 |
| ② 国民健康保険 | 14日以内 | 前年の総所得金額等に応じた所得割+加入者1人あたりの均等割。料率は自治体ごとに異なる | 前年の所得が低い人/単身の人 |
| ③ 家族の被扶養者になる | すみやかに | 保険料負担なし | 収入要件を満たす人(独立して事業所得が見込まれる場合は難しいことが多い) |
| ④ 国民健康保険組合 | 組合による | 所得にかかわらず定額の組合が多い | 加入資格のある業種の人(該当するかは組合の加入要件次第) |
実務上は①と②の二択になります。③は独立して事業所得が見込まれる時点でほぼ選べません。④については後述します。
分岐点を計算する|給与収入480万円が目安(単身の場合)
任意継続と国保のどちらが安いかは、条件を固定すれば計算できます。任意継続には保険料の上限があり、国保は所得に比例して上がり続けるため、どこかで必ず逆転します。
以下は新宿区の令和8年度料率と協会けんぽ東京の料率で置いた本記事による試算です。
| 前提条件 | 任意継続の年額(上限適用時) | 国保が同額になる前年の総所得金額等 | 給与収入に換算すると |
|---|---|---|---|
| 40歳未満・扶養なし | 378,240円(32万円×9.85%×12) | 約337万円 | おおむね480万円 |
| 40〜64歳・扶養なし | 440,448円(32万円×11.47%×12) | 約316万円 | おおむね450万円 |
| 40歳未満・扶養家族2人 | 378,240円(扶養分の保険料はかからない) | 約210万円 | おおむね310万円 |
読み方は単純です。前年の給与収入がこの水準を超えていれば、任意継続のほうが安くなります。逆に下回っていれば国保が安い。
試算の前提と、そのまま使えない条件
- 国保側:新宿区・令和8年度の所得割(医療7.51%+支援金2.80%+子育て支援金0.27%=10.58%、40〜64歳は介護2.43%を加えて13.01%)と均等割(同47,600円+17,600円+1,873円=67,073円、介護17,800円を加えて84,873円)で計算。賦課基準額は「前年の総所得金額等−基礎控除相当額43万円」
- 任意継続側:協会けんぽ東京の健康保険料率9.85%(令和8年3月分〜)、介護保険料率1.62%
- 料率は自治体・健保組合ごとに違います。上の数字は水準感を掴むためのもので、実額は必ず居住地の市区町村と、加入していた健保に確認してください
- 任意継続の保険料は「退職時の標準報酬月額」と「上限32万円」の低いほうに料率を掛けます。会社員時代の月給がおおむね31万円を下回っていた場合は上限が効かないため、上の試算はそのままでは使えません
- 国保には賦課限度額(新宿区・令和8年度は区分ごとの限度額の合計で113万円)があります。所得が非常に高い場合はこの上限で頭打ちになります
扶養家族がいるなら、ほぼ任意継続が有利
表の3行目が重要です。国民健康保険には「扶養」という概念がありません。世帯の加入者一人ひとりに均等割がかかり、所得のある人の所得割が加算されます。一方、任意継続では被扶養者の保険料は追加でかかりません。
配偶者と子ども1人を扶養している場合、国保の均等割だけで年間20万円前後になります。この差が、分岐点を480万円から310万円前後まで押し下げます。扶養家族がいる人は、まず任意継続を試算してください。
任意継続の「2年縛り」は解けている
かつて任意継続は「一度選んだら原則2年間抜けられない」制度でした。令和4年1月から、本人の申出による資格喪失が可能になっています。
これは判断の順序を変えます。
| 年度 | 国保の保険料の基礎 | 取り得る動き |
|---|---|---|
| 1年目 | 前年=会社員時代の所得(高い) | 任意継続のほうが安いことが多い |
| 2年目 | 前年=独立1年目の所得 | 所得が下がっていれば国保が逆転する。その時点で任意継続を抜ける |
| 3年目以降 | 前年の事業所得 | 任意継続は最長2年で終了。国保へ |
つまり「迷ったら任意継続を選び、翌年度に国保と比べ直す」という運用が取れます。逆の順序(国保を選んでから任意継続に移る)は、20日の期限を過ぎた時点で不可能になります。選択肢を残せるのは任意継続のほうです。
国民健康保険組合という第4の選択肢
特定の業種には、所得にかかわらず定額の保険料を設定している国民健康保険組合があります。所得が高いほど有利になる仕組みです。
ただし加入には業種要件と、多くの場合は関連団体への加盟が必要で、誰でも入れるものではありません。Webデザイナー・イラストレーターについては該当し得る組合がある一方、システム開発を主業務とするエンジニアは対象外となることが一般的です。加入要件は組合ごとに異なり、居住地域の制限が設けられていることもあります。
該当しそうな場合は、組合の公式サイトで加入要件を直接確認してください。「フリーランスなら入れる」という説明が流通していますが、実際の要件はそれより厳格です。
制度②年金|2階部分が消え、障害・遺族の守備範囲も狭くなる
2階建ての「2階」がなくなる
会社員は国民年金(基礎年金)と厚生年金の両方に加入しています。フリーランスは第1号被保険者となり、国民年金だけになります。
| 会社員(第2号被保険者) | フリーランス(第1号被保険者) | |
|---|---|---|
| 加入する年金 | 国民年金+厚生年金 | 国民年金のみ |
| 保険料 | 報酬比例(料率18.300%を労使折半) | 定額 月17,920円(令和8年度) |
| 老齢給付 | 老齢基礎年金+老齢厚生年金(報酬比例) | 老齢基礎年金のみ(納付月数に応じた定額) |
| 配偶者の扱い | 要件を満たせば第3号被保険者(保険料負担なし) | 配偶者も第1号になり、保険料が別途発生 |
見落とされやすいのが最後の行です。配偶者を扶養していた場合、配偶者の国民年金保険料が新たに発生します。世帯で見ると年金の負担は月額17,920円ではなく、その2人分になります。
障害・遺族の守備範囲が狭くなる
老齢年金の減少はイメージしやすい一方、障害年金と遺族年金の差は説明されることが少ない部分です。ここが実は保険としての本質に近い論点です。
| 給付 | 厚生年金がある場合 | 国民年金のみの場合 |
|---|---|---|
| 障害年金 | 障害基礎年金(1・2級)+**障害厚生年金(1〜3級)**+障害手当金(一時金) | 障害基礎年金(1・2級)のみ。3級相当では給付なし |
| 遺族年金 | 遺族基礎年金+遺族厚生年金 | 遺族基礎年金のみ。対象は「子のある配偶者または子」 |
影響が大きいのは次の2点です。
- 3級相当の障害では年金が出ない — 障害厚生年金には3級と障害手当金がありますが、障害基礎年金は1・2級のみです。「働けなくはないが以前と同じようには働けない」という状態が、公的年金では拾われません
- 子がいない世帯は遺族年金がゼロになりうる — 遺族基礎年金の対象は「子のある配偶者」または「子」です。子どもがいない夫婦の場合、遺族厚生年金がなくなると残された配偶者への年金給付がなくなります
保険は「起きたら困ること」から逆算する
老齢年金の差は、時間をかけて自分で埋められます。iDeCoも国民年金基金も、数十年かけて積み上げる制度です。
一方、障害と死亡はいつ起きるか選べません。独立直後に起きれば、埋める時間がありません。年金の上乗せを検討するときは、老齢だけでなく障害・遺族の穴が自分の世帯構成でどれくらい深いかから考えてください。子どものいない共働き世帯と、子育て中の片働き世帯では、優先すべき備えが変わります。
収入が落ちた年は免除・猶予が使える
国民年金保険料には免除・納付猶予制度があります。所得が一定以下であれば、全額免除から4分の1免除まで段階的に適用されます。
判断のポイントは2つです。
- 未納と免除はまったく違う — 未納期間は受給資格期間にも年金額にも反映されませんが、免除期間は受給資格期間に算入され、年金額にも一部反映されます。払えないときは放置せず、必ず申請してください
- 10年以内なら追納できる — 免除を受けた期間の保険料は、あとから納めて年金額を戻せます。収入が回復した年に追納すると、その年の社会保険料控除にもなります
また、出産前後の一定期間は保険料が免除され、かつ納付済みとして扱われる制度があります。出産手当金がなくなる代わりに、こちらは第1号被保険者にも用意されています。
上乗せの4手段|保険料は選べないが、年金は設計できる
健康保険の選択は退職から20日で終わり、しかも計算式でほぼ決まります。設計の余地が大きいのは年金と退職金のほうです。
| 手段 | 拠出額 | 税制上の扱い | 受け取り | 途中でやめられるか |
|---|---|---|---|---|
| 付加年金 | 月400円 | 社会保険料控除 | 「200円×納付月数」が老齢基礎年金に毎年上乗せ(終身) | いつでも辞退可 |
| 国民年金基金 | iDeCoと合算で月68,000円まで | 社会保険料控除 | 終身年金が基本 | 原則不可(脱退一時金なし) |
| iDeCo | 国民年金基金・付加保険料と合算で月68,000円まで | 小規模企業共済等掛金控除 | 原則60歳以降 | 原則不可(掛金の減額・停止は可) |
| 小規模企業共済 | 月1,000〜70,000円 | 小規模企業共済等掛金控除 | 廃業時・65歳以降など | 解約可(納付20年未満は元本割れ) |
併用ルールで間違えやすい3点
- 付加年金と国民年金基金は同時に加入できません。基金に入ると付加年金は使えなくなります
- iDeCoの月68,000円という枠は、国民年金基金と付加保険料を含んだ合計枠です。付加年金(月400円)を使うと、iDeCoに回せる額はその分減ります
- iDeCoと小規模企業共済は、控除の名前が同じ(小規模企業共済等掛金控除)でも拠出の限度額は別枠です。両方を上限まで使えば月138,000円まで積めます
付加年金は「2年で元が取れる」
付加年金は月400円で、年間4,800円です。給付は「200円×付加保険料の納付月数」が老齢基礎年金に毎年上乗せされます。1年間(12ヶ月)納めると年2,400円の上乗せ。受給開始から2年で払った額に追いつき、以降は終身で受け取り続けます。
金額としては小さい制度ですが、費用対効果では最も分かりやすい選択肢です。ただし国民年金基金を選ぶ場合は併用できないため、先に基金の要否を決めてください。
優先順位の考え方
どれから手をつけるかは、**流動性(途中でやめられるか)**で並べると整理できます。
- 付加年金 — 月400円で影響が小さく、いつでも辞退できる
- 小規模企業共済 — 解約可能で、廃業時の受け取りもある。独立直後の不安定な時期に固めすぎない
- iDeCo — 60歳まで引き出せない。生活防衛資金(FLR-7)を確保してから
- 国民年金基金 — 原則脱退不可。終身年金という設計を理解したうえで
収入の振れ幅が大きい1年目に、引き出せない制度へ資金を寄せるのは合理的ではありません。**低い時「0円」が32.4%**という現実を踏まえると、順序は流動性の高いものからになります。
制度③雇用保険・労災|消えるもの、買い戻せるもの
雇用保険は加入できない
フリーランスは雇用保険に加入できません。失業給付・育児休業給付・教育訓練給付のいずれも対象外です。
ただし退職の直後だけは、会社員として積み上げた資格が残っています。
- 給付制限期間 — 令和7年4月1日以降の離職は、自己都合退職でも原則1ヶ月に短縮されました(従来2ヶ月)。5年以内に2回以上の自己都合退職がある場合は3ヶ月です
- 再就職手当 — 待期満了後に事業を開始した場合も対象になり得ます。支給残日数が1/3以上で60%、2/3以上で70%
- 基本手当は「就職の意思と能力がある」ことが前提のため、開業の意思が明確な場合の受給可否には解釈の幅があります。ハローワークで確認してください
この論点はFLR-8で詳しく扱っています。独立が決まっていても、離職票を持ってハローワークへ行く価値はあります。
労災は「特別加入」で買い戻せる
労災保険は原則として労働者のための制度で、フリーランスは対象外です。ただし特別加入という任意加入の枠があり、2024年11月1日のフリーランス法施行にあわせて、特定受託事業者が特別加入できる範囲が拡大されました。
| 項目 | 内容 |
|---|---|
| 加入方法 | 特別加入団体を通じて申請(個人で直接は加入できない) |
| 保険料 | 希望する給付基礎日額に応じて自分で選ぶ。団体の会費が別途かかる |
| 給付 | 療養補償・休業補償・障害補償・遺族補償など |
| 税制 | 保険料は社会保険料控除の対象 |
注目すべきは休業補償です。傷病手当金がないフリーランスにとって、業務上のけが・病気に限られるとはいえ、公的な所得補償を買い戻せる数少ない手段になります。常駐案件で通勤がある場合は、通勤災害も視野に入ります。
「収入が止まったとき」を3層で作り直す
公的制度で埋まらない穴は、傷病手当金・出産手当金・失業給付が抜けた所得補償の部分です。ここは自分で3層に組み直します。
| 層 | 手段 | カバーする期間 | コスト |
|---|---|---|---|
| 第1層:貯蓄 | 生活防衛資金(FLR-7の計算式) | 短期〜中期。あらゆる原因に対応 | 機会費用のみ |
| 第2層:公的な買い戻し | 労災の特別加入 | 業務上のけが・病気(休業補償) | 給付基礎日額に応じた保険料+団体会費 |
| 第3層:民間保険 | 所得補償保険・就業不能保険、団体が提供する保険制度 | 長期の就業不能 | 保険料(掛け捨てが基本) |
順序が重要です。第1層を飛ばして第3層から入るのは非効率になりやすい。短期の稼働停止は保険では免責期間に当たることが多く、結局は貯蓄で受けることになるためです。
また、フリーランス向けの団体には賠償責任保険が会員特典として付く制度があり、所得補償系の保険を割引価格で扱っている場合もあります。ただし補償内容と年会費は改定されるため、加入前に必ず当該団体の公式情報で最新の条件を確認してください。本記事では特定の商品を推奨しません。
支払った保険料と掛金は、すべて所得控除になる
最後に、税務上の扱いを整理します。FLR-22で扱った「経費と所得控除の境界」の最大の適用場面がここです。
| 支出 | 扱い | 控除の種類 |
|---|---|---|
| 国民健康保険料/任意継続の保険料 | 所得控除 | 社会保険料控除(全額) |
| 国民年金保険料(配偶者・子の分を負担した場合も含む) | 所得控除 | 社会保険料控除(全額) |
| 付加保険料/国民年金基金の掛金 | 所得控除 | 社会保険料控除(全額) |
| 労災の特別加入の保険料 | 所得控除 | 社会保険料控除 |
| iDeCoの掛金/小規模企業共済の掛金 | 所得控除 | 小規模企業共済等掛金控除(全額) |
| 民間の生命保険・介護医療保険・個人年金 | 所得控除 | 生命保険料控除(上限あり。全額ではない) |
| 民間の所得補償保険・賠償責任保険 | 控除対象外のことが多い | —(事業用の賠償責任保険は経費になり得る) |
実務上のポイントは3つです。
- どれも経費ではありません。事業所得の計算には入らず、申告書の所得控除欄に記載します。ここを混同すると事業所得の計算そのものが誤りになります
- 控除証明書は秋〜年明けに届きます。国民年金は日本年金機構から、iDeCoは国民年金基金連合会から、小規模企業共済は中小機構から。国民健康保険は自治体によって証明書が発行されない場合があり、その際は自分で年間の納付額を集計する必要があります
- 社会保険料控除は「その年に実際に支払った額」で計算します。前年度分を今年まとめて納めた場合は、今年の控除に含まれます
保険・年金の選択フロー
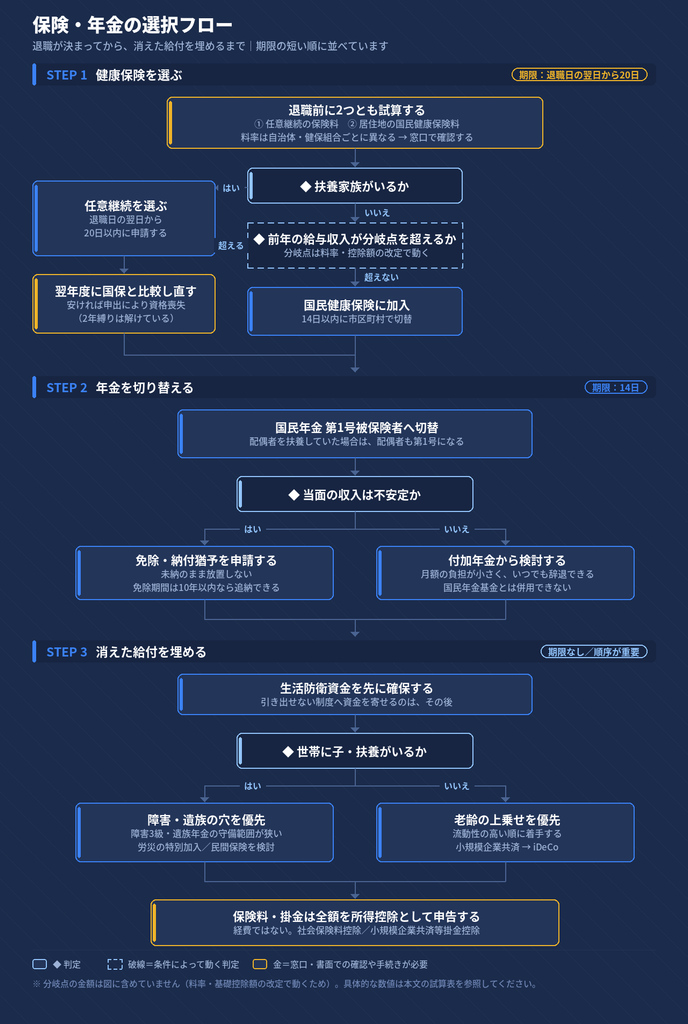
このフローは、期限の短い順に3つのステップを並べたものです。順序そのものに意味があります。健康保険の選択だけは退職日の翌日から20日で締め切られ、しかも期限を過ぎると任意継続と国保を比べること自体ができなくなります。年金の切替も14日以内ですが、上乗せの設計や免除の申請は後からでも取り返しがつきます。だからSTEP1が先頭に来ます。
STEP1で判定するのは2つだけ
扶養家族がいるかと、前年の給与収入が分岐点を超えるか。この2つです。
扶養家族がいる場合は、収入を確かめるまでもなく任意継続が有利になりやすいため、判定は1つで終わります。国民健康保険には扶養という概念がなく、世帯の加入者一人ひとりに均等割がかかるためです。
そしてこの分岐は片道ではありません。任意継続は申出による資格喪失ができるので、1年目に任意継続を選んでおいて、翌年度に国保が安くなった時点で移れます。図で任意継続の下に「翌年度に比較し直す」を置いているのはこのためです。逆向き(国保 → 任意継続)の道は、20日を過ぎた時点で消えます。
STEP2は「未納」と「免除」を分ける
年金の切替そのものには選択の余地がありません。判断が要るのは免除・納付猶予を申請するかと、上乗せをどこから始めるかの2点だけです。
図で免除申請を独立した分岐にしているのは、払えないまま放置するのと、申請して免除を受けるのが制度上まったく別の扱いになるからです。前者は受給資格期間にも年金額にも反映されませんが、後者は受給資格期間に算入され、10年以内なら追納もできます。
STEP3は金額ではなく順序の図
最後のステップに期限はありません。代わりに順序が効きます。生活防衛資金を先に置き、そのうえで世帯構成に応じて優先度を分けます。子や扶養がいれば障害・遺族の穴のほうが深く、いなければ老齢の上乗せから始めるほうが合理的です。
分岐した先は、全員が同じ出口に合流します。支払った保険料と掛金は、経費ではなく所得控除として申告する——ここだけは世帯構成にかかわらず共通です。
よくある質問
-
国民健康保険と任意継続、どちらが安いですか?
-
前年の所得と扶養家族の人数で決まります。任意継続の保険料は退職時の標準報酬月額(上限は令和8年度で32万円)に料率を掛けた額で頭打ちになるのに対し、国保は前年の総所得金額等に比例して上がり続けるため、どこかで逆転します。新宿区の令和8年度料率と協会けんぽ東京の料率で試算すると、40歳未満・扶養なしなら前年の給与収入がおおむね480万円を超えたあたりが分岐点です。扶養家族が2人いる場合は310万円前後まで下がります。料率は自治体・健保組合ごとに異なるため、退職前に両方で試算してください。
-
任意継続にすれば会社員時代の保障がそのまま続きますか?
-
続くのは保険料の計算方法(標準報酬月額ベース・上限あり)と、被扶養者を保険料負担なしで維持できる仕組みです。給付面では、傷病手当金と出産手当金は任意継続では原則として受けられません。療養の給付や高額療養費は国民健康保険でも同じように使えるため、任意継続を選ぶ理由は保険料と扶養であって、所得補償ではないと理解してください。
-
任意継続は一度選ぶと2年間抜けられないのでは?
-
令和4年1月から、本人の申出による資格喪失ができるようになりました。このため「1年目は任意継続、2年目に国保が安くなったら移る」という運用が取れます。逆に国保を選んでから任意継続へ移ることは、退職日の翌日から20日という期限を過ぎた時点でできなくなります。判断に迷う場合、選択肢を残せるのは任意継続のほうです。
-
フリーランスには傷病手当金がないと聞きました。代わりになる制度はありますか?
-
公的制度で完全に代替できるものはありません。近いのは労災保険の特別加入で、業務上のけが・病気については休業補償が受けられます。ただし業務外の病気は対象外です。実務的には、生活防衛資金(短期)、労災の特別加入(業務上)、民間の所得補償保険・就業不能保険(長期)の3層で組み直すことになります。短期の稼働停止は民間保険の免責期間に当たることが多いため、まず貯蓄から確保してください。
-
厚生年金がなくなると、将来の年金はどれくらい減りますか?
-
減る額は加入期間と過去の報酬によって変わるため一概には言えません。構造としては、報酬比例で計算される老齢厚生年金がなくなり、納付月数に応じた老齢基礎年金だけが残ります。見落とされやすいのは老齢以外で、障害厚生年金の3級と障害手当金、遺族厚生年金もなくなります。特に子どもがいない世帯では、遺族基礎年金の対象が「子のある配偶者または子」に限られるため、遺族年金がゼロになる可能性があります。ねんきんネットで自分の見込額を確認したうえで、上乗せを検討してください。
-
iDeCoと小規模企業共済は、どちらか一方しか使えませんか?
-
両方使えます。控除の名前は同じ小規模企業共済等掛金控除ですが、拠出の限度額は別枠です。iDeCoは国民年金基金・付加保険料と合算で月68,000円まで、小規模企業共済は月1,000〜70,000円で、合わせて月138,000円まで拠出できます。ただしiDeCoは原則60歳まで引き出せません。収入の振れ幅が大きい独立初期は、解約可能な小規模企業共済のほうが先に来ることが多くなります。
-
付加年金は入る価値がありますか?
-
月400円という金額に対して、「200円×納付月数」が老齢基礎年金に毎年、終身で上乗せされます。受給開始から2年で払った額に追いつく計算になるため、費用対効果では分かりやすい制度です。ただし国民年金基金に加入する場合は併用できず、iDeCoの月68,000円という枠も付加保険料の分だけ減ります。基金を検討している場合は、先にそちらの要否を決めてください。
-
収入が少ない時期の国民年金保険料は、払わなくても大丈夫ですか?
-
未納のまま放置するのは避けてください。未納期間は受給資格期間にも年金額にも反映されませんが、免除・納付猶予を申請した期間は受給資格期間に算入され、年金額にも一部反映されます。しかも免除期間の保険料は10年以内なら追納でき、追納した年の社会保険料控除にもなります。払えない状態と、申請して免除された状態はまったく違うので、必ず市区町村の窓口で手続きしてください。
-
国民健康保険料や国民年金保険料は経費になりますか?
-
なりません。これらは経費ではなく、社会保険料控除という所得控除の対象です。事業所得の計算には含めず、申告書の所得控除欄に記載します。同様に、iDeCoと小規模企業共済の掛金も経費ではなく小規模企業共済等掛金控除です。一方、生計を一にする配偶者や子の国民年金保険料を自分が負担した場合は、その分も自分の社会保険料控除に含められます。
-
フリーランス向けの国民健康保険組合に入れば保険料が安くなりますか?
-
加入資格がある場合に限ります。所得にかかわらず定額の保険料を設定している組合があり、所得が高いほど有利になりますが、業種要件と関連団体への加盟が求められるのが一般的です。Webデザイナーやイラストレーターについては該当し得る組合がある一方、システム開発を主業務とするエンジニアは対象外となることが多くなります。居住地域の制限が設けられている場合もあるため、組合の公式サイトで加入要件を直接確認してください。
-
労災の特別加入は、フルリモートのエンジニアでも意味がありますか?
-
業務中のけがや業務が原因の疾病について、療養補償と休業補償が受けられます。傷病手当金がないフリーランスにとって、公的な所得補償を買い戻せる数少ない手段です。ただし業務外の病気は対象外なので、これだけで所得補償が完結するわけではありません。加入は特別加入団体を通じて行い、団体の会費が別途かかります。常駐案件で通勤がある場合は通勤災害も視野に入るため、働き方によって価値が変わります。
-
独立後の保険料は、いつからいくら払うことになりますか?
-
国民年金は切り替えた月から月額17,920円(令和8年度)です。健康保険は、任意継続なら退職時の標準報酬月額(上限32万円)に基づく額を初月から、国民健康保険なら前年の所得に基づく額を年8〜10回程度に分けて納めます。独立1年目の国保料と住民税はいずれも会社員時代の所得が基礎になるため、収入が下がっていても請求は高いままです。
まとめ
フリーランスの保険・年金の要点
- 保険料は上がり、給付は減る — 労使折半がなくなるだけでなく、受け取れる給付の種類そのものが減る。この非対称が本質
- 医療で消えるのは治療費ではなく所得補償 — 窓口3割・高額療養費・出産育児一時金は残る。傷病手当金と出産手当金が消える
- 任意継続でも傷病手当金は戻らない — 続くのは保険料の計算方法と扶養の仕組みだけ
- 分岐点は給与収入480万円(40歳未満・単身の試算)/扶養2人なら310万円前後 — 扶養家族がいるなら任意継続が有利になりやすい
- 任意継続の2年縛りは解けている — 令和4年1月から申出による資格喪失が可能。迷ったら任意継続を選び、翌年度に比べ直す
- 年金は障害・遺族の守備範囲も狭くなる — 障害3級と障害手当金は国民年金にない。子がいない世帯は遺族年金がゼロになりうる
- 上乗せは4手段。iDeCoと小規模企業共済は別枠 — 合わせて月138,000円まで。順序は流動性の高いものから
- 保険料・掛金はすべて経費ではなく所得控除 — 社会保険料控除と小規模企業共済等掛金控除。事業所得の計算には入れない
会社員のとき、社会保険は「給与から引かれる金額」でした。独立すると、これが**「自分で選ぶもの」と「もう選べないもの」に分かれます**。
選べるのは、健康保険の種類(ただし20日以内)、年金の上乗せ、労災の特別加入、民間保険の設計。選べないのは、傷病手当金と出産手当金と失業給付が消えるという事実です。
だから順序は決まっています。まず消えるものを正確に把握し、その穴のうち自分の世帯で深いものから埋める。子どもがいるなら障害・遺族から、単身で流動性が要るなら貯蓄と小規模企業共済から。全部を一度に埋める必要はありません。
そして退職前にやるべきことは1つだけです。任意継続と国民健康保険の両方で保険料を試算しておくこと。 20日を過ぎると、この比較そのものができなくなります。