この記事の結論
- 開業届と青色申告承認申請書は、7割が同じ内容です。納税地・氏名・職業・屋号・事業所の所在地を2回書くだけなので、同じ日に2枚まとめて作るのが最短ルートです
- 2枚のうち実害があるのは青色申告承認申請書だけです。開業届は期限を過ぎても罰則がありませんが、青色は1日遅れると初年度の65万円控除が消えます
- 開業届で本当に迷うのは5欄だけ(納税地/職業/屋号/開業日/事業の概要)。残りは選択肢を選ぶだけか、そもそも書かない欄です
- 65万円控除は青色申告承認申請書の「6 その他参考事項」の2つの◯で決まります。簿記方式は複式簿記、備付帳簿名は総勘定元帳・仕訳帳を必ず含める。ここを簡易簿記にすると控除は10万円になります
- 開業日は自分で決められる唯一の欄です。ただし失業給付とぶつかります。待期7日間中に事業を開始すると、基本手当も再就職手当も対象外になります
- 令和7年1月から、税務署は控えに収受日付印を押しません。屋号口座の開設や再就職手当の申請で「受付印のある控え」を求められても、紙で出すと入手できません
- 結論として、提出はe-Taxが実質の標準解です。送信直後にメッセージボックスへ受信通知が残り、それが提出の証明になります
「開業届 書き方」で検索すると、記入例の画像が並びます。それを見れば大半の欄は埋まります。実際に手が止まるのは5つの欄で、しかもそのうち2つは税務署の外側の都合——雇用保険と金融機関——で決まります。
この記事は記入欄を上から順になぞるのではなく、迷う欄と間違えると実害が出る欄に絞って解説します。記入例も、フリーランスエンジニア・Webデザイナーという前提に合わせて具体的に示します。
本記事は2枚の紙をどう書いて、どう出すかだけを扱います。
2枚の書類の関係|届出と申請は性格が違う
並べて比較する
| 開業届 | 青色申告承認申請書 | |
|---|---|---|
| 正式名称 | 個人事業の開業・廃業等届出書 | 所得税の青色申告承認申請書 |
| 性格 | 届出(通知すれば完了) | 申請(税務署の承認を受ける) |
| 提出先 | 納税地を所轄する税務署長 | 同左 |
| 期限 | 事業開始年分の確定申告期限まで | 原則3月15日。1月16日以後の開業なら開業日から2ヶ月以内 |
| 出さないとどうなるか | 罰則なし。ただし控えが必要な場面で困る | その年は白色申告。65万円控除が使えない |
| 後から取り返せるか | 取り返せる(いつでも出せる) | 取り返せない(翌年分からになる) |
出典:国税庁 タックスアンサーNo.2090(新たに事業を始めたときの届出など)、同No.2070(青色申告制度)
「開業届が大事」ではなく「青色が大事」
開業届の解説記事は多いのですが、税額に直接効くのは青色申告承認申請書のほうです。開業届を出し忘れても、後から出せば済みます。青色申告承認申請書は期限を過ぎた時点でその年分の承認が受けられなくなり、初年度は白色申告に確定します。
つまり「開業届のついでに青色を出す」ではなく、「青色を出すために開業届も一緒に出す」という順番で考えるのが正確です。
同じことを2回書く
2枚の書類には、次の項目が重複して登場します。
| 重複する項目 | 開業届 | 青色申告承認申請書 |
|---|---|---|
| 提出先の税務署名 | ◯ | ◯ |
| 納税地(住所・電話番号) | ◯ | ◯ |
| 氏名・生年月日 | ◯ | ◯ |
| 職業 | ◯ | ◯ |
| 屋号 | ◯ | ◯ |
| 所得の種類 | ◯ | ◯ |
| 事業所の名称・所在地 | ◯ | ◯ |
| 開業日 | ◯(開業・廃業等日) | ◯(本年1月16日以後に開業した場合) |
2枚で内容が食い違うと、税務署から確認の連絡が入ります。特に開業日は、開業届の「開業日」と青色申告承認申請書の「4 本年1月16日以後新たに業務を開始した場合、その開始した年月日」が一致していなければなりません。同時に作るのは効率の問題だけでなく、整合性を保つためでもあります。
マイナンバーの扱いが2枚で違う
開業届には個人番号(マイナンバー)の記入欄がありますが、青色申告承認申請書にはありません。
開業届を書面で提出する場合、マイナンバーを記載したうえで本人確認書類の提示または写しの添付が必要です(マイナンバーカードがあれば1枚で番号確認と身元確認が完結します)。e-Taxで提出する場合は、マイナンバーカードによる電子署名・認証がその役割を果たします。
開業届の書き方|迷うのは5欄だけ
| 分類 | 該当する欄 | 作業 |
|---|---|---|
| そのまま写す | 提出日/氏名/生年月日/個人番号 | 迷う要素なし |
| 選ぶだけ | 届出の区分(開業に◯)/所得の種類(事業(農業)所得に◯)/開業に伴う届出書の提出の有無(青色申告承認申請書「有」)/消費税課税事業者選択届出書(通常「無」)/源泉所得税の納期の特例(給与を払わないなら「無」) | 選択肢に◯をつける |
| 判断が要る | ①納税地 ②職業 ③屋号 ④開業日 ⑤事業の概要 | 本記事で解説 |
| 書かない | 廃業関連の欄/事業所等を新増設した場合/給与等の支払の状況(従業員なしの場合)/給与支払を開始する年月日/関与税理士 | 空欄のまま |
一人で始めるフリーランスの場合、用紙の下半分(給与等の支払の状況以降)はほぼ全部空欄になります。ここを埋めようとして止まる方が多いのですが、従業員も家族への給与もないなら記入不要です。
① 納税地|自宅住所が控えに載る
納税地は住所地・居所地・事業所等から選びます。自宅で作業するフリーランスは、通常「住所地」に◯をつけて自宅住所を書きます。
判断が必要になるのは、自宅住所を知られたくない場合です。
| 選択 | 書くもの | 影響 |
|---|---|---|
| 住所地(自宅) | 自宅の住所 | 最もシンプル。控えにも自宅住所が載る |
| 事業所等 | レンタルオフィス・コワーキングスペース等の所在地 | その所在地を所轄する税務署が提出先になる。契約実態が必要 |
納税地を変えても異動届は不要になった
令和5年1月1日以後、納税地の異動・変更があった場合の「所得税・消費税の納税地の異動又は変更に関する届出書」の提出は不要になりました。異動後の納税地は、確定申告書などに記載することで税務署に伝わります。
つまり最初の選択を過度に悩む必要はありません。まずは住所地で出し、事務所を構えたら申告書で変えるという進め方で問題ありません。
② 職業|統一リストは存在しない
職業欄には法令で定められた統一リストがありません。総務省の日本標準職業分類が参考にされることはありますが、そこから選ばなければならないという決まりはありません。
| 職種 | 職業欄の記載例 |
|---|---|
| フリーランスエンジニア | システムエンジニア/ソフトウェア開発業/情報処理サービス業 |
| Webデザイナー | Webデザイン業/デザイン業/グラフィックデザイン業 |
| ITコンサルタント | 経営コンサルタント業/情報処理コンサルタント業 |
| 複数を兼ねる場合 | 主たる事業を1つ書く(例:システムエンジニア) |
職業欄の記載だけで税額が決まるわけではない
「職業欄の書き方で個人事業税が変わる」という説明を見かけますが、これは正確ではありません。個人事業税は地方税法上の法定業種に該当するかどうかで判断され、その判断は実際の業務内容に基づいて都道府県が行います。職業欄の文言はあくまで判断材料の一つです。
記載を工夫して課税を回避しようとするのではなく、実態に合った表記を選ぶのが正しい対応です。ITエンジニアの業務が法定業種に当たるかどうかは事案によって扱いに幅があるため、気になる場合は居住地の都道府県税事務所に直接確認してください。
③ 屋号|空欄でも構わない
屋号は空欄で提出できます。決まっていなければ無理に埋める必要はありません。
| 屋号を書くと | 屋号を書かないと |
|---|---|
| 屋号付きの事業用口座が作りやすくなる(金融機関により開業届の控えを求められる) | 個人名義の口座を事業用に使う |
| 請求書・名刺・サイトで屋号を使える | 氏名で活動する |
| 変更に手続きは不要(確定申告書の屋号欄に新しい屋号を書けばよい) | 後から屋号を持つことも可能 |
屋号は商号登記とは別物で、法的な独占権は発生しません。既存の企業名・商標と紛らわしい名前は避けてください。
④ 開業日|次章で詳しく扱います
判断要素が多いため、独立したセクションで扱います。
⑤ 事業の概要|職業欄より具体的に
事業の概要は、職業欄を一段詳しくしたものです。取引の実態が読み取れる程度に書きます。
| 職種 | 事業の概要の記載例 |
|---|---|
| フリーランスエンジニア(受託・準委任) | 受託によるWebアプリケーションの設計・開発・保守、および技術支援 |
| Webデザイナー | Webサイトのデザイン制作、UI設計、およびバナー・グラフィックの制作 |
| エージェント経由で常駐・リモート参画 | 業務委託契約に基づくソフトウェア開発業務の受託 |
| 複数事業を持つ場合 | 受託によるWebアプリケーションの開発、およびWebメディアの運営・広告収入 |
将来やる予定の事業も書いておける
開業当初はエンジニアリングだけでも、後からメディア運営や技術顧問を始める見込みがあるなら、その時点で概要に含めておいて構いません。書いていないことをやってはいけない、という制約はありませんが、事業の幅を最初に示しておくと、経費計上の説明がしやすくなります。
逆に、実態のない事業を書く必要はありません。
記入例(3パターン)
| 欄 | A:エンジニア/自宅・屋号なし | B:Webデザイナー/自宅・屋号あり | C:副業から本業へ移行 |
|---|---|---|---|
| 納税地 | 住所地(自宅) | 住所地(自宅) | 住所地(自宅) |
| 職業 | システムエンジニア | Webデザイン業 | システムエンジニア |
| 屋号 | (空欄) | ◯◯デザインワークス | (空欄) |
| 届出の区分 | 開業 | 開業 | 開業 |
| 所得の種類 | 事業(農業)所得 | 事業(農業)所得 | 事業(農業)所得 |
| 開業日 | 退職日の翌日(失業給付を受けない場合) | 初回案件の稼働開始日 | 副業を事業として開始した日 |
| 青色申告承認申請書の提出 | 有 | 有 | 有 |
| 消費税課税事業者選択届出書 | 無 | 無 | 無 |
| 事業の概要 | 受託によるWebアプリケーションの設計・開発・保守 | Webサイトのデザイン制作およびUI設計 | 受託によるWebアプリケーションの設計・開発 |
| 給与等の支払の状況 | (空欄) | (空欄) | (空欄) |
| 源泉所得税の納期の特例 | 無 | 無 | 無 |
Cパターン(副業からの移行)の注意点
副業を事業所得として申告してきた方が退職して専業になる場合、事業はすでに始まっています。開業日は退職日ではなく、事業を開始した日です。
すでに開業届を出しているなら、退職しても再提出は不要です。逆に、副業時代に開業届を出していなかった場合は、このタイミングで提出します。
開業日の決め方|3つの制約が交差する
開業日は、開業届のなかで自分の判断で決められる唯一の欄です。しかしこの1つの日付が、3つの手続きに同時に影響します。
| 制約 | 何が決まるか |
|---|---|
| ① 青色申告承認申請の期限 | 1月16日以後の開業なら、開業日から2ヶ月以内が申請期限になる |
| ② 失業給付(雇用保険) | 開業のタイミング次第で、基本手当・再就職手当が受けられなくなる |
| ③ 開業前の支出の扱い | 開業日より前の支出は「開業費」として扱う余地がある |
① 青色申告承認申請の期限は開業日から逆算される
| 開業日 | 青色申告承認申請書の期限 |
|---|---|
| 2026年1月10日(1月15日以前) | 2026年3月15日(原則どおり) |
| 2026年4月1日 | 2026年6月1日(開業日から2ヶ月) |
| 2026年9月15日 | 2026年11月15日 |
| 2026年12月1日 | 2027年2月1日 |
開業日を過去に遡らせすぎると、自分で期限を潰す
「実質的にはもっと前から始めていた」と考えて開業日を数ヶ月前に設定すると、青色申告承認申請の2ヶ月の期限がすでに切れているという事態が起きます。
たとえば2026年8月に手続きをするときに開業日を「2026年4月1日」と書けば、青色の期限は2026年6月1日だったことになり、2026年分は白色申告に確定します。
開業日は実態に基づいて決めるものですが、遡らせる場合は青色の2ヶ月が生きているかを必ず先に確認してください。
② 失業給付とのぶつかり方
会社を辞めてから独立する場合、開業日の設定は雇用保険の受給と正面から衝突します。
開業のタイミングで受給できるものが変わる
- 待期期間(求職の申込みから7日間)中に事業を開始した場合、基本手当も再就職手当も受けられません。開業届を提出した事実だけでも「就職した」と判断され得ます
- 自己都合退職などで給付制限がある場合、待期満了後の一定期間内に自営業を開始しても再就職手当の対象になりません。この期間はハローワーク等の紹介による就職に限って対象とされているためです
- 給付制限は、令和7年4月1日以後の離職なら原則1ヶ月(従来は2ヶ月)です。ただし5年以内に2回以上の自己都合退職がある場合は3ヶ月になります
- 再就職手当の額は、支給残日数が**3分の1以上で60%、3分の2以上で70%**です。残日数が多いほど有利なので、条件を満たすなら早めに開業を確定させるほうが手当は大きくなります
- 判断されるのは開業届の提出日ではなく、実質的な事業活動の開始です。届出を遅らせても、営業活動や受注をしていれば事業開始とみなされ得ます
要件の当てはめはハローワークが個別に行います。受給を検討しているなら、開業日を決める前に管轄のハローワークで確認してください。
要点を整理すると、選択肢は実質2つです。
| 方針 | 開業日の置き方 | 得られるもの |
|---|---|---|
| 失業給付を使わない | 退職日の翌日など、実態に沿った日 | 手続きが単純。すぐ稼働できる |
| 再就職手当を狙う | 待期満了後(給付制限がある場合はその制限期間の経過後) | 残日数に応じて基本手当日額の60〜70% |
すでに参画する案件が決まっているなら前者、退職後に案件を探すなら後者を検討する、という整理になります。
③ 開業前の支出は「開業費」になり得る
開業日より前に支出した、開業のために特別に支出した費用は、**繰延資産「開業費」**として計上する余地があります。開業費は任意償却が認められており、支出した年に全額を必要経費にすることも、利益が出た年に償却することもできます。
対象になり得るのは、開業準備のための書籍代、名刺やサイトの制作費、打ち合わせの交通費などです。一方で、10万円以上のPCなど資産に当たるものは開業費ではなく減価償却資産として扱われます。
領収書は退職前から取っておく
独立を決めた時点から、事業に関係しそうな支出の領収書は保管しておいてください。開業費に該当するかどうかの判断は後からでもできますが、領収書がなければそもそも判断の対象になりません。
なお、開業費として計上できる範囲や償却の方法には個別の判断が入ります。金額が大きい場合は税務署または税理士に確認してください。
青色申告承認申請書の書き方|65万円は2つの◯で決まる
| 欄 | 書くこと | 注意度 |
|---|---|---|
| 「令和 年分以後の所得税の申告は、青色申告書によりたいので申請します」 | 青色申告を適用したい最初の年分(提出日の年ではない場合がある) | 最頻出ミス |
| 納税地・氏名・生年月日・職業・屋号 | 開業届と同じ内容 | — |
| 1 事業所又は所得の基因となる資産の名称及びその所在地 | 自宅なら「自宅」+自宅住所。屋号があれば屋号 | — |
| 2 所得の種類 | 事業所得 | — |
| 3 いままでに青色申告承認の取消しを受けたこと又は取りやめをしたことの有無 | 初めてなら「無」 | — |
| 4 本年1月16日以後新たに業務を開始した場合、その開始した年月日 | 開業届の開業日と一致させる | 要確認 |
| 5 相続による事業承継の有無 | 該当しなければ「無」 | — |
| 6(1) 簿記方式 | 複式簿記 | 控除額を決める |
| 6(2) 備付帳簿名 | 総勘定元帳・仕訳帳を含める | 控除額を決める |
| 6(3) その他 | 特記事項がなければ空欄 | — |
「令和◯年分」を提出年で書いてしまうミス
この欄に書くのは青色申告を適用したい最初の年分です。
2026年4月に開業して2026年分から青色申告をしたいなら「令和8年分」と書きます。ここを翌年(令和9年分)と書いてしまうと、2026年分は白色申告になります。
例外は、その年の申請期限をすでに過ぎている場合です。たとえば2026年12月に「2026年3月に開業していた」と気づいた場合、2026年分の申請期限(開業日から2ヶ月)は過ぎているため、令和9年分と書いて翌年から青色に切り替えることになります。
簿記方式と控除額の対応
| 簿記方式 | 申告方法 | 青色申告特別控除額 |
|---|---|---|
| 複式簿記 | 期限内申告 + e-Tax申告または電子帳簿保存 | 65万円 |
| 複式簿記 | 期限内申告(書面提出) | 55万円 |
| 簡易簿記 | — | 10万円 |
| 複式簿記 | 期限後申告 | 10万円 |
出典:国税庁 タックスアンサーNo.2072(青色申告特別控除)
最後の行が見落とされがちです。複式簿記で記帳していても、申告が3月15日を1日でも過ぎれば控除額は10万円に落ちます。65万円は「記帳方式」だけでなく「期限内申告」と「電子化」の3つが揃って初めて成立します。
備付帳簿名の選び方
この欄には15の帳簿名が並んでいます。複式簿記で65万円を狙うなら、総勘定元帳と仕訳帳は必須です。この2つが複式簿記の根幹だからです。
| 帳簿 | 役割 | 65万円狙いでの扱い |
|---|---|---|
| 仕訳帳 | すべての取引を発生順に記録 | 必須 |
| 総勘定元帳 | 仕訳を勘定科目ごとに集計 | 必須 |
| 現金出納帳 | 現金の入出金 | 選んでおくのが一般的 |
| 預金出納帳 | 銀行口座の入出金 | 選んでおくのが一般的 |
| 売掛帳 | 未入金の報酬を管理 | 業務委託では実務上ほぼ必要 |
| 買掛帳 | 未払いの仕入・外注費を管理 | 外注があるなら選ぶ |
| 経費帳 | 経費の内訳 | 選んでおくのが一般的 |
| 固定資産台帳 | PC・機材など減価償却資産の管理 | 10万円以上の機材を買うなら必要 |
| 手形記入帳/債権債務記入帳/各種伝票/現金式簡易帳簿 | — | 個人のエンジニア・デザイナーでは通常不要 |
実務では、上の表の上から8つ(仕訳帳・総勘定元帳・現金出納帳・預金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳)を選んでおけば足ります。会計ソフトを使えば、これらは入力に応じて自動生成されます。
この欄で悩みすぎない
備付帳簿名は「この帳簿を備え付けます」という宣言であって、選ばなかった帳簿を作ってはいけないという意味ではありません。実務の変化に応じて備え付ける帳簿が増減しても、そのたびに申請書を出し直す運用は一般的ではありません。
重要なのは簿記方式で「複式簿記」を選ぶことと、総勘定元帳・仕訳帳にチェックを入れることの2点です。ここさえ外さなければ、あとは会計ソフトが処理します。
65万円控除の3要件を1つで満たす
65万円控除の要件は次の3つです。
- 複式簿記による記帳
- 期限内申告(3月15日まで)
- e-Taxによる電子申告 または 電子帳簿保存
このうち①と③は、クラウド会計ソフトを1本導入すれば自動的に満たせます。複式簿記は入力インターフェースの裏側で処理され、e-Tax送信もソフトから直接行えます。②の期限内申告だけは自分で守る必要がありますが、日々の記帳が終わっていれば3月の作業は確認だけです。
逆に言えば、申請書に「複式簿記」と書いたのに手作業で単式の帳簿しか作らなかった場合、申告時に貸借対照表が作れず65万円は取れません。申請書は「これから複式でやります」という宣言なので、宣言と実態を合わせる仕組みを最初に用意しておく必要があります。
提出方法|控えの取り方が令和7年から変わった
| e-Tax | 郵送 | 窓口持参 | |
|---|---|---|---|
| 必要なもの | マイナンバーカード+読取対応スマホ(またはICカードリーダー) | 用紙・切手・本人確認書類の写し | 用紙・本人確認書類 |
| 受付時間 | 24時間(メンテナンス時間を除く) | いつでも投函可 | 平日8:30〜17:00(時間外収受箱は常時) |
| 提出した証拠 | メッセージボックスの受信通知が即時に残る | 残らない(後述) | 残らない(後述) |
| マイナンバーの提示 | 電子署名・認証で完結 | 本人確認書類の写しを同封 | 窓口で提示 |
| 2枚同時提出 | 可 | 可(同封) | 可 |
収受日付印の押なつが廃止された
「控えに受付印をもらう」は令和7年1月からできません
国税庁は、令和7年1月から申告書等の控えへの収受日付印の押なつを行わないこととしました。書面で提出する際は、正本(提出用)のみを提出(送付)するよう案内されています。開業届や青色申告承認申請書も対象です。
これは実務に直接響きます。開業届の控えは、屋号付き事業用口座の開設、再就職手当の申請、保育園の入園申込、各種補助金の申請などで求められる書類だからです。従来はそこに押された受付印が「提出した事実」を示していましたが、紙で提出すると、その受付印のある控えは原則として手に入りません。
提出した事実を確認する手段は、提出方法によって変わります。
| 提出方法 | 提出事実の確認手段 | コスト・所要期間 |
|---|---|---|
| e-Tax | メッセージボックスの受信通知。受信通知から電子申請等証明書の交付請求も可能 | 無料・即時(受信通知の確認にはマイナンバーカード等の電子証明書が必要) |
| 書面提出 | 申告書等情報取得サービス(e-Tax上でオンライン申請。書面で出したものでもPDFを取得できる) | 無料。マイナンバーカードが必要 |
| 書面提出 | 税務署での申告書等の閲覧サービス | 窓口申請のみ。事前連絡推奨 |
| 書面提出 | 保有個人情報の開示請求 | 手数料300円(オンライン申請200円)、写しの交付まで1ヶ月程度 |
出典:国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」
結論:e-Taxで出しておくのが最も手間が少ない
銀行口座の開設や手当の申請は、開業してすぐのタイミングで発生します。そのとき「1ヶ月かかる開示請求」を待つことになるのは現実的ではありません。
e-Taxで送信しておけば、受信通知がその場で残ります。マイナンバーカードを持っているなら、書面を印刷して郵送するより手順も少なく済みます。
書面で提出した場合も、提出後に申告書等情報取得サービスでPDFを取得しておけば、必要になったときに慌てずに済みます。
一緒に検討する書類
開業届・青色申告承認申請書のほかに、条件によっては同時期に提出する書類があります。
| 書類 | 必要になる場合 | 期限 |
|---|---|---|
| 青色事業専従者給与に関する届出書 | 生計を一にする家族に給与を払う場合 | 原則3月15日。1月16日以後の開業なら開業日から2ヶ月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 給与を支払い、かつ給与の支給人員が常時10人未満の場合 | 期限なし(承認は原則として提出月の翌月末日を経過したとき) |
| 所得税の減価償却資産の償却方法の届出書 | 定率法を選びたい場合(届出をしなければ定額法) | 開業年分の確定申告期限まで |
| 適格請求書発行事業者の登録申請書 | インボイス登録をする場合 | 期限なし(任意)。判断の考え方はFLR-22 |
| 国民健康保険・国民年金の切替 | 会社を辞めた全員 | 14日以内(任意継続なら退職日の翌日から20日以内)。詳細はFLR-25 |
一人で始めるフリーランスエンジニア・Webデザイナーの場合、上の3つはいずれも不要であることがほとんどです。家族に給与を払う予定がなく、PCも定額法で問題なければ、提出するのは開業届と青色申告承認申請書の2枚だけです。
出したあとにやること
| 順番 | やること | 理由 |
|---|---|---|
| 1 | 受信通知(またはPDF)を保存する | 口座開設・手当申請・補助金申請で使う |
| 2 | 事業用の口座を分ける | 記帳の手間が桁違いに減る。屋号口座でなくてもよい |
| 3 | 会計ソフトを契約して記帳を始める | 申請書で「複式簿記」と宣言した以上、実行する仕組みが要る |
| 4 | 納税・社会保険用の口座に取り分けを始める | 報酬は税引前の総額で入金される(FLR-22) |
| 5 | 国保・年金の切替を済ませる | 期限14日以内(FLR-25) |
税務署から「承認しました」という通知は届きません。青色申告の承認は、その年の12月31日までに却下の通知がなければ承認されたものとみなされます(みなし承認)。連絡がないことが正常です。
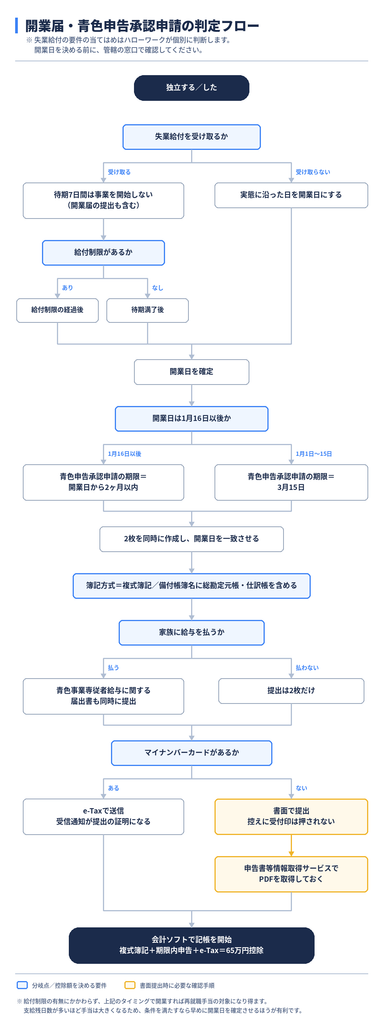
開業届・青色申告承認申請の流れ
ここまでの内容を1枚にまとめます。この図で分岐しているのは5箇所だけです。
そのうち上の2つ(失業給付・開業日)は書き始める前に決めるもので、下の3つ(家族への給与・マイナンバーカード・簿記方式)は書きながら決めるものです。順番を逆にすると、開業日を確定したあとに「待期期間中に出してしまった」と気づく、という取り返しのつかない事態が起きます。
図の読み方|5つの分岐点
| 分岐点 | 決めるタイミング | 間違えたときの影響 |
|---|---|---|
| ① 失業給付を受け取るか | 書き始める前 | 待期7日間中に事業を開始すると、基本手当も再就職手当も対象外。取り返しがつかない |
| ② 開業日は1月16日以後か | 書き始める前 | 開業日を遡らせすぎると、青色申告承認申請の2ヶ月がすでに切れている |
| ③ 家族に給与を払うか | 書きながら | 青色事業専従者給与に関する届出書の提出漏れ。期限は青色申告承認申請と同じ |
| ④ マイナンバーカードがあるか | 書きながら | 書面提出の場合、提出事実の証明を別途取りに行く必要が生じる |
| ⑤ 簿記方式をどちらにするか | 書きながら | 簡易簿記を選ぶと控除は10万円。65万円は複式簿記が前提 |
図の右側(黄色)が書面提出を選んだ場合にだけ発生する追加手順です。e-Taxのルートにはこの分岐がありません。マイナンバーカードを持っているかどうかで、やることの数が1つ変わるという構造になっています。
分岐が合流する2つのポイント
図を見ると、ばらばらに分かれたルートが2箇所で必ず合流します。
1つ目は「開業日を確定」です。失業給付を受けるかどうかで経路は変わりますが、行き着く先は同じ日付の決定です。ここから先は全員が同じ手順になります。
2つ目は「会計ソフトで記帳を開始」です。書類の書き方も提出方法も人によって変わりますが、65万円控除の3要件(複式簿記+期限内申告+e-Tax)を満たす状態を1年間維持するという到達点は共通です。書類の提出はこの状態に入るための入口であって、ゴールではありません。
よくある質問
-
開業届を出さないとどうなりますか?
-
提出しなかったことに対する罰則はありません。ただし、青色申告承認申請書だけを出して開業届を出さないという状態は不自然なので、通常は2枚まとめて提出します。実務上困るのは、屋号付きの事業用口座を作るとき、再就職手当を申請するとき、保育園の入園申込をするとき、補助金を申請するときなど、提出した事実を示す書類を求められる場面です。事業所得として確定申告をすること自体は、開業届の提出とは別の話です。
-
開業届の提出期限はいつまでですか?
-
国税庁のタックスアンサーNo.2090では、事業開始年分の確定申告期限までとされています。従来広く流通していた「事業開始から1ヶ月以内」という説明とは異なるため、古い解説記事を参照する際は注意してください。ただし、青色申告承認申請書のほうには開業日から2ヶ月以内(1月16日以後の開業の場合)という厳格な期限があり、実務上は2枚同時に出すことになるため、開業届だけを後回しにする意味はほとんどありません。
-
開業日は自由に決めていいのですか?
-
実態に基づいて決めるものですが、多少の幅はあります。ただし2つの制約があります。1つは、1月16日以後の開業の場合、青色申告承認申請書の期限が開業日から2ヶ月以内になること。開業日を過去に遡らせると、その期限がすでに切れていることになりかねません。もう1つは失業給付との関係です。待期期間中の事業開始は基本手当も再就職手当も対象外になり、給付制限がある場合はさらに制限期間の経過を待つ必要があります。受給を検討しているなら、開業日を決める前にハローワークで確認してください。
-
屋号は必ず決めなければいけませんか?
-
空欄で提出できます。後から屋号を持つこともでき、その場合も変更の届出は不要で、確定申告書の屋号欄に記載すれば足ります。屋号を決めるメリットは、屋号付きの事業用口座を開設しやすくなることと、請求書や名刺で使えることです。なお屋号は商号登記とは別で法的な独占権は生じないため、既存の企業名や商標と紛らわしいものは避けてください。
-
職業欄には何と書けばいいですか?
-
法令で定められた統一リストはありません。エンジニアなら「システムエンジニア」「ソフトウェア開発業」、Webデザイナーなら「Webデザイン業」「デザイン業」といった表記が使われます。職業欄の文言は個人事業税の判断材料の一つにはなりますが、課税の可否は実際の業務内容に基づいて都道府県が判断します。記載を工夫して課税を避けようとするのではなく、実態に合った表記を選んでください。判断が気になる場合は居住地の都道府県税事務所に確認するのが確実です。
-
青色申告承認申請書の「令和◯年分」には何を書きますか?
-
青色申告を適用したい最初の年分を書きます。2026年に開業して2026年分から青色申告をしたいなら「令和8年分」です。提出日の年ではなく適用したい年分である点に注意してください。ここを翌年分と書いてしまうと、開業年は白色申告になります。例外は、その年の申請期限をすでに過ぎている場合で、この場合は翌年分を記載して翌年から青色に切り替えることになります。
-
備付帳簿名はどれにチェックすればいいですか?
-
65万円の控除を狙うなら、総勘定元帳と仕訳帳は必須です。これに現金出納帳、預金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳を加えた8つを選んでおけば、個人のエンジニア・デザイナーの実務では足ります。手形記入帳や各種伝票は通常不要です。会計ソフトを使えばこれらの帳簿は入力に応じて自動生成されるため、この欄で時間をかける必要はありません。外すと影響が出るのは、簿記方式の「複式簿記」と、総勘定元帳・仕訳帳のチェックです。
-
簡易簿記で申請してしまいました。65万円控除は諦めるしかないですか?
-
簿記方式の選択と、実際にどの控除額を適用するかは、申告時点で改めて判断される部分があります。実務上の扱いは税務署の判断によるため、簡易簿記で提出済みの方は、まず所轄の税務署に確認してください。確実なのは、最初から複式簿記を選んでおくことです。この欄は控除額を決める重要な選択なので、記入時に迷ったら複式簿記を選んでおけば選択肢が狭まりません。
-
開業届の控えに受付印を押してもらえますか?
-
令和7年1月から、税務署は申告書等の控えに収受日付印を押さなくなりました。書面で提出する場合は正本のみを提出するよう案内されています。提出した事実を示す必要がある場合は、e-Taxで提出してメッセージボックスの受信通知を保存するのが最も簡単です。書面で提出した場合でも、e-Tax上の申告書等情報取得サービスを使えば、提出した書類のPDFをオンラインで無料取得できます(マイナンバーカードが必要)。ほかに税務署での閲覧サービスや保有個人情報の開示請求という手段もありますが、開示請求は写しの交付まで1ヶ月程度かかります。
-
副業で開業届を出していました。退職して専業になる場合、再提出は必要ですか?
-
不要です。事業はすでに開始しており、開業届も提出済みだからです。青色申告承認申請書も同様で、すでに承認を受けているなら継続します。副業時代に開業届を出していなかった場合は、このタイミングで提出します。その際の開業日は退職日ではなく、事業を実際に開始した日になります。
-
e-Taxで提出するには何が必要ですか?
-
マイナンバーカードと、それを読み取れるスマートフォン(またはICカードリーダー)があれば提出できます。開業届と青色申告承認申請書はどちらもe-Taxに対応しており、2枚まとめて送信できます。書面で提出する場合と違って本人確認書類の写しを別途用意する必要はなく、送信直後にメッセージボックスへ受信通知が届きます。この受信通知が、提出した事実と日付を示す記録になります。
-
税務署から承認の通知は来ますか?
-
青色申告の承認については、その年の12月31日までに却下の通知がなければ承認されたものとみなされます。つまり連絡がないことが正常です。開業届についても受理の通知は届きません。不安であれば、e-Taxの受信通知または申告書等情報取得サービスで提出内容を確認できます。
まとめ
開業届・青色申告承認申請書の要点
- 2枚は7割が同じ内容 — 納税地・氏名・職業・屋号・開業日を2回書く。同じ日に同じ内容で作るのが最短かつ整合性も保てる
- 実害があるのは青色だけ — 開業届は期限を過ぎても罰則なし。青色は期限を1日過ぎれば初年度が白色に確定する
- 開業届で迷うのは5欄 — 納税地/職業/屋号/開業日/事業の概要。用紙の下半分は一人で始めるなら空欄
- 開業日は3つの制約が交差する — ①青色の2ヶ月期限の起算日 ②失業給付の受給可否 ③開業費の範囲
- 失業給付を受けるなら開業日を先に確認する — 待期7日間中の事業開始は基本手当も再就職手当も対象外。判断されるのは届出日ではなく実質的な事業開始
- 65万円は「6 その他参考事項」の2つの◯で決まる — 簿記方式は複式簿記、備付帳簿名に総勘定元帳・仕訳帳を含める
- 「令和◯年分」は適用したい最初の年分 — 提出年ではない。最も多い記入ミス
- 令和7年1月から控えに受付印は押されない — 屋号口座・再就職手当・補助金で控えが要るなら、e-Taxの受信通知か申告書等情報取得サービスで代替する
- 提出はe-Taxが実質の標準解 — 24時間送信でき、本人確認書類の同封も不要で、提出の証明が即時に残る
書類そのものは、慣れれば2枚で30分もかかりません。時間をかけるべきなのは記入ではなく、開業日をいつにするかと、複式簿記をどう回すかの2点です。
開業日は失業給付と青色の期限を同時に縛ります。ここだけは、書き始める前に決めておく必要があります。そして申請書に「複式簿記」と◯をつけた瞬間から、1年後に貸借対照表を作れる状態を維持する義務が始まります。宣言と実態がずれていれば、期限内に申告しても65万円は取れません。
書類を出すことがゴールではなく、出した内容を実行できる状態を作ることがゴールです。