この記事の結論
- 単価×12は年収ではなく、年収−税金も手取りではありません。単価から実際に使えるお金までには5段階の目減りがあります。本記事はその全段を数字で通します
- 本試算(東京都新宿区・40歳未満・単身・青色申告65万円控除・経費年60万円・12ヶ月稼働・消費税を除く税抜ベース)では、手取り率はおおむね63〜67%。単価が上がるほど下がります
- 月単価60万円(年商720万円)の手取りは、会社員の年収およそ620万円と同水準です。単価80万円(年商960万円)で会社員年収およそ850万円。年商から100万円前後を引いた額が、会社員年収での体感値になります
- ただしこれは消費税を除いた数字です。単価とは別に消費税10%を受け取り、免税事業者でいられる場合、単価60万円は会社員年収およそ730万円相当まで跳ね上がります。インボイス登録の有無は、単価10万円分より手取りに効きます
- 限界手取り率は約60%。単価を月10万円(年120万円)上げても、手元に増えるのは年70万円台です。単価交渉の価値を過大評価しないでください
- 手取りは単価ではなく年商で決まります。単価80万円で年3ヶ月空くなら、単価60万円でフル稼働と手取りは1円単位で同じです。単価を上げるより稼働の切れ目をなくすほうが、多くの場合は効きます
- 掲載案件の平均単価78.5万円に対し、ITエンジニア系フリーランスの実額平均年収は526.3万円。これは単価78.5万円の6.7ヶ月分にあたります。実額平均の手取りは月29.3万円で、正社員平均年収545万円の手取り(月35.2万円)を下回ります
- 納税用口座への取り分け率は、年商の21〜31%(単価40万→100万)。個人事業税と消費税は別枠です
「フリーランス 手取り」で検索すると、手取り率「約70%」「8割」といった数字が並びます。根拠となる前提が書かれていないことが多く、そのままでは自分のケースに当てはめられません。
実際に問題になるのは率ではなく、単価という数字から、実際に使えるお金までに何がどれだけ引かれるのかです。しかもその途中には、多くの記事が触れない大きな変数が2つあります。消費税の扱いと、稼働の切れ目です。
この記事では、月単価40万円から120万円までの各水準について、年間の手取りを実際に計算します。前提はすべて明示し、計算式も公開します。
対象は、会社員からITエンジニア・Webデザイナーとして独立する(した)方です。
単価から手取りまで|5段階の目減り
会社員の給与明細は「額面 → 社会保険 → 所得税・住民税 → 手取り」の3段です。フリーランスはここに2段増えます。
| 段階 | 計算 | 何が引かれるか |
|---|---|---|
| ① 単価 → 年商 | 単価 × 稼働月数 | 案件の切れ目。12ヶ月フル稼働は前提にできない |
| ② 年商 → 事業所得 | 年商 − 経費 − 青色申告特別控除65万円 | 経費は実際に出ていく。青色控除は出ていかない(帳簿上の控除) |
| ③ 事業所得 → 課税所得 | 事業所得 − 社会保険料控除 − 基礎控除 | 国民年金・国民健康保険が全額所得控除になる |
| ④ 課税所得 → 税額 | 所得税(累進)+復興特別所得税2.1% + 住民税10% | 累進課税。単価が上がるほど率が上がる |
| ⑤ 手取り | 年商 − 経費 − 社会保険料 − 税 | ここから生活費を出す |
①と②が、会社員にはない段です。特に①は見落とされます。単価は「稼働している月の値段」であって、年収の12分の1ではありません。
以下すべての試算は、次の条件で統一しています。
試算の前提条件(すべての表に共通)
- 居住地:東京都新宿区(令和8年度の国民健康保険料率)
- 年齢:40歳未満(介護保険第2号被保険者に該当しない=介護分の保険料なし)
- 世帯:単身・扶養家族なし
- 申告:青色申告特別控除65万円(複式簿記+期限内申告+e-Tax)
- 経費:年間60万円(月5万円。家賃の家事按分・通信費・機材・書籍等を想定)
- 稼働:12ヶ月フル稼働(別途、稼働月数を変えた試算も示します)
- 消費税:単価は税抜とし、消費税は含めていません(消費税は独立したセクションで扱います)
- 個人事業税:含めていません(該当するかは業務内容と自治体の判断によるため、独立したセクションで扱います)
- 年度:2年目以降の定常状態(前年の所得=当年の所得。住民税・国保が独立後の所得ベースで課される状態)
- 所得税は超過累進税率+復興特別所得税2.1%、住民税は所得割10%+均等割5,000円(調整控除は考慮していません)
前提が1つ変わるだけで金額は動きます。自分の条件に置き換えるための計算式は本文中に明示しますが、実額は必ず居住地の市区町村と税務署、または税理士に確認してください。
単価別・手取り早見表
| 月単価 | 年商 | 事業所得 | 年金+国保 | 所得税 | 住民税 | 年間手取り | 月換算 | 手取り率 |
|---|---|---|---|---|---|---|---|---|
| 40万円 | 480万円 | 355万円 | 61.2万円 | 14.1万円 | 25.6万円 | 319.1万円 | 26.6万円 | 66.5% |
| 50万円 | 600万円 | 475万円 | 73.9万円 | 26.4万円 | 36.3万円 | 403.4万円 | 33.6万円 | 67.2% |
| 60万円 | 720万円 | 595万円 | 86.6万円 | 48.3万円 | 47.0万円 | 478.0万円 | 39.8万円 | 66.4% |
| 70万円 | 840万円 | 715万円 | 99.3万円 | 70.2万円 | 57.8万円 | 552.7万円 | 46.1万円 | 65.8% |
| 80万円 | 960万円 | 835万円 | 112.0万円 | 92.1万円 | 68.5万円 | 627.4万円 | 52.3万円 | 65.4% |
| 100万円 | 1,200万円 | 1,075万円 | 134.5万円 | 142.3万円 | 90.2万円 | 773.0万円 | 64.4万円 | 64.4% |
| 120万円 | 1,440万円 | 1,315万円 | 134.5万円 | 221.3万円 | 114.2万円 | 909.9万円 | 75.8万円 | 63.2% |
※手取り=年商−経費60万円−社会保険料−所得税−住民税。消費税・個人事業税は含みません
表の読み方で注意すべき2点
① 手取り率は単調に下がらない
単価40万円(66.5%)より単価50万円(67.2%)のほうが手取り率は高くなっています。累進課税が効いているのに率が上がるのは、経費60万円が固定だからです。年商480万円に対する60万円は12.5%ですが、600万円に対しては10%。低単価ほど固定的な経費が重くのしかかります。
経費が年商に比例して増える働き方(常駐で交通費が出る/機材投資が大きい等)では、この形は変わります。手取り率という1つの数字で語れないのは、経費の性質が人によって違うためです。
② 単価100万円と120万円で「年金+国保」が同額なのは上限に達しているため
国民健康保険料には賦課限度額(新宿区・令和8年度は各区分の限度額の合計で113万円)があります。年商が一定を超えると国保料はそれ以上増えません。表では単価100万円の時点で上限に達しています。
これは高単価帯で1つだけ有利に働く要素です。ただし本試算は40歳未満(介護分なし)でも合計113万円を上限として計算しているため、実際の上限はこれより低く、手取りは表の数字よりわずかに多くなる可能性があります。
限界手取り率|単価を10万円上げても、手元は6万円台
早見表を「差分」で読み直すと、単価交渉の実際の価値が見えます。単価を月10万円(年120万円)上げたとき、年間の手取りはいくら増えるかです。
| 単価の変化 | 年商の増加 | 年間手取りの増加 | 限界手取り率 |
|---|---|---|---|
| 月40万 → 50万 | +120万円 | +84.3万円 | 70.2% |
| 月50万 → 60万 | +120万円 | +74.7万円 | 62.2% |
| 月60万 → 70万 | +120万円 | +74.7万円 | 62.2% |
| 月70万 → 80万 | +120万円 | +74.7万円 | 62.2% |
| 月80万 → 90万 | +120万円 | +72.3万円 | 60.2% |
| 月90万 → 100万 | +120万円 | +73.3万円 | 61.1%(国保が上限到達) |
| 月100万 → 110万 | +120万円 | +69.4万円 | 57.8% |
| 月110万 → 120万 | +120万円 | +67.6万円 | 56.3% |
月10万円の単価アップは、手元では月6万円前後の増加にとどまります。単価が上がるほどこの率は下がり、単価110万円から120万円への交渉では、増えた年商の**56%**しか手元に残りません。
単価90万円→100万円で率が改善する理由
表の中で1箇所だけ、限界手取り率が上がっている行があります(60.2% → 61.1%)。これは前述の国民健康保険料の賦課限度額に達したためです。
国保の所得割は年商に比例して増え続けますが、上限に達すると止まります。以降、年商の増加に対して増えるのは所得税と住民税だけになるため、限界手取り率が一時的に改善します。ただし所得税の累進税率が上がると再び下がります。
高単価帯を狙う場合、この上限をまたぐかどうかで交渉1回あたりの実利が変わるという点は知っておく価値があります。
会社員年収に換算すると、いくらか
独立を検討している段階では、「今の年収と比べてどうか」が最も知りたい情報です。フリーランスの手取りと同じ手取りになる会社員の年収を逆算しました。
| フリーランスの月単価 | 年商 | 年間手取り | 同じ手取りになる会社員年収 | 年商との差 |
|---|---|---|---|---|
| 40万円 | 480万円 | 319.1万円 | 約400万円 | −80万円 |
| 50万円 | 600万円 | 403.4万円 | 約520万円 | −80万円 |
| 60万円 | 720万円 | 478.0万円 | 約620万円 | −100万円 |
| 70万円 | 840万円 | 552.7万円 | 約740万円 | −100万円 |
| 80万円 | 960万円 | 627.4万円 | 約850万円 | −110万円 |
| 100万円 | 1,200万円 | 773.0万円 | 約1,070万円 | −130万円 |
※会社員側は40歳未満・単身・協会けんぽ東京(健康保険料率9.85%)・賞与なしの月給制として計算。厚生年金の標準報酬月額上限65万円を反映
実務的な目安は単純です。年商から100万円前後を引いた額が、会社員年収での体感値になります。年商720万円の独立は、会社員年収620万円と同じ暮らしぶりです。
会社員のほうが手取り率は高い
同じ年収帯で比べると、会社員の手取り率は72〜79%、フリーランスは**63〜67%**です。差の主因は3つあります。
- 給与所得控除がない — 会社員は年収に応じて自動的に控除されます。フリーランスは実際に支出した経費と、青色申告特別控除65万円で代替することになります
- 社会保険料の労使折半がない — 健康保険も年金も全額自己負担です(FLR-25)
- 国民健康保険の所得割率が高い — 新宿区・令和8年度で40歳未満でも合計10.58%。会社員の健康保険料率9.85%は労使折半なので本人負担は4.925%です
一方で年金の保険料は下がります。ただしそれは給付が下がるからで、得をしているわけではありません。
消費税|単価10万円より手取りに効く変数
ここまでの試算はすべて税抜で計算しています。実際の契約では、単価とは別に消費税10%が支払われるのが一般的です。エージェント経由の場合も、契約書の金額は税抜表示で消費税別記になっていることが多くあります。
売上1,000万円以下であれば、原則として免税事業者でいられます。この場合、受け取った消費税は納付義務がないため、そのまま手元に残ります。
免税・2割特例・3割特例で、年間いくら変わるか
| 月単価(税抜) | 年間の消費税受領額 | 免税事業者 | 2割特例 | 3割特例 |
|---|---|---|---|---|
| 50万円 | 60万円 | +60.0万円 | +48.0万円 | +42.0万円 |
| 60万円 | 72万円 | +72.0万円 | +57.6万円 | +50.4万円 |
| 70万円 | 84万円 | +84.0万円 | +67.2万円 | +58.8万円 |
| 80万円 | 96万円 | +96.0万円 | +76.8万円 | +67.2万円 |
| 100万円 | 120万円 | +120.0万円 | +96.0万円 | +84.0万円 |
※2割特例・3割特例の適用可否は課税期間によって決まります。個人事業者の場合、2割特例は令和8年分(2026年分)申告が最後、3割特例は令和9年分・令和10年分が対象です(詳細はFLR-22)
消費税を含めた等価点
先ほどの「会社員年収への換算」を、消費税を含めてやり直します。
| 月単価 | 税抜の手取り | 免税事業者の場合の手取り | 同じ手取りになる会社員年収 |
|---|---|---|---|
| 50万円 | 403.4万円 | 463.4万円 | 約600万円(税抜なら約520万円) |
| 60万円 | 478.0万円 | 550.0万円 | 約730万円(税抜なら約620万円) |
| 70万円 | 552.7万円 | 636.7万円 | 約860万円(税抜なら約740万円) |
| 80万円 | 627.4万円 | 723.4万円 | 約990万円(税抜なら約850万円) |
| 100万円 | 773.0万円 | 892.9万円 | 約1,260万円(税抜なら約1,070万円) |
差が大きすぎて見落とせません。単価60万円の案件は、消費税を受け取って免税事業者でいられるかどうかで、会社員年収換算で620万円にも730万円にもなります。差は110万円。単価にすると月10万円分では届かない差です。
この差は「得している」のではなく、いずれ消える前提で見る
免税事業者が受け取る消費税は、制度上の経過的な状態です。売上が1,000万円を超えれば2年後に課税事業者になり、インボイス登録を求められれば登録した時点で納税義務が発生します。負担軽減措置も、個人事業者では2割特例が令和8年分申告で最後、令和9年分・令和10年分は3割特例へ切り替わります。
つまりこの上乗せ分は、いずれ縮小するものとして家計に組み込むべきです。恒常的な収入として生活水準を上げると、課税事業者になった年に手取りが1割近く落ちます。
本記事の早見表を税抜ベースで作っているのはこのためです。税抜の手取りで生活が成り立つかを先に確認し、消費税分は別枠で扱ってください。
契約前に確認すべきは2点です。①提示額は税込か税抜か ②消費税は別途支払われるか。同じ「60万円」でも、税込60万円なら手取りは税抜54.5万円相当の案件です。エージェントによって表示の慣行が違うため、面談時に必ず確認してください。
手取りは単価ではなく、年商で決まる
ここが本記事で最も伝えたい部分です。
手取りを決めるのは単価ではありません。年商です。そして年商は「単価 × 稼働月数」で決まります。
稼働月数を変えるとどうなるか
| 条件 | 年商 | 年間手取り | 月換算 |
|---|---|---|---|
| 単価60万円 × 12ヶ月 | 720万円 | 478.0万円 | 39.8万円 |
| 単価60万円 × 11ヶ月 | 660万円 | 440.7万円 | 36.7万円 |
| 単価60万円 × 10ヶ月 | 600万円 | 403.4万円 | 33.6万円 |
| 単価60万円 × 9ヶ月 | 540万円 | 361.9万円 | 30.2万円 |
| 単価80万円 × 9ヶ月 | 720万円 | 478.0万円 | 39.8万円 |
| 単価80万円 × 12ヶ月 | 960万円 | 627.4万円 | 52.3万円 |
表の1行目と5行目を見比べてください。単価60万円で12ヶ月稼働と、単価80万円で9ヶ月稼働の手取りは、1円単位で同じです。年商が同じだからです。
単価33%アップ と 空白3ヶ月の解消は、等価
単価60万円を80万円にする交渉は、率にして33%のアップです。難易度は高い。
一方、年間3ヶ月の空白を埋めることも、まったく同じ効果を持ちます。しかも空白の解消のほうが、たいていは実現しやすい。次の案件を決めてから現案件を終える、契約更新のタイミングを前倒しで確認する、複数のエージェントに並行して当たっておく——いずれも交渉力を必要としません。
単価は市場と自分のスキルで上限が決まりますが、稼働の連続性は自分の段取りでかなりの部分が動きます。手取りを増やしたいとき、最初に見るべきは単価ではなく、去年の稼働月数です。
掲載平均単価78.5万円と、実額平均年収526.3万円のあいだ
フリーランス案件の掲載平均単価は78.5万円(エン『フリーランススタート』2026年6月度/掲載408,133件)です。一方、ITエンジニア系フリーランスの実額平均年収は526.3万円(マイナビ フリーランス調査2025年版/n=1,000)。
この2つを並べると、差の正体が見えます。
| 年商 | 年間手取り | 月換算 | |
|---|---|---|---|
| 単価78.5万円 × 12ヶ月 | 942万円 | 616.2万円 | 51.3万円 |
| 実額平均年収 526.3万円 | 526.3万円 | 352.1万円 | 29.3万円 |
| 差 | −415.7万円 | −264.0万円 | −22.0万円 |
526.3万円は、単価78.5万円の6.7ヶ月分にあたります。掲載単価どおりの案件に、年間6〜7ヶ月しか入っていない計算です。
差を生んでいるのは主に3つです。
- 掲載単価は上限寄りの表示になりやすい — 「60〜90万円」という幅の上側が集計に反映されます
- 稼働月数が12ヶ月に満たない — 案件の切れ目、体調による稼働停止。月収の振れ幅は高い時57.0万円/低い時12.8万円で、低い時の金額として**「0円」を挙げた人が32.4%**と最多です(マイナビ)
- 平均月労働時間は135.4時間 — フルタイム換算(月160時間前後)を下回る水準です。週5日フル稼働ではない層が相当数含まれます
実額平均で見ると、フリーランスの手取りは正社員平均を下回る
実額平均年収526.3万円の手取りは、本試算では月29.3万円です。
比較対象として、国税庁「令和6年分 民間給与実態統計調査」の正社員平均給与545万円の手取りは月35.2万円。給与所得者全体の平均478万円でも月31.1万円です。
つまり平均同士で比べると、フリーランスのほうが手取りは少なくなります。独立の金銭的な意味は「平均が上がること」ではなく、稼働と単価を自分で設計できることにあります。
納税用に取り分ける割合
「入金のたびに納税用口座へ一定割合を移す」という運用を示しました。その具体的な率をここで出します。
| 月単価 | 年商 | 所得税+住民税+国保+国民年金 | 年商に対する比率 |
|---|---|---|---|
| 40万円 | 480万円 | 100.9万円 | 21.0% |
| 50万円 | 600万円 | 136.6万円 | 22.8% |
| 60万円 | 720万円 | 182.0万円 | 25.3% |
| 70万円 | 840万円 | 227.3万円 | 27.1% |
| 80万円 | 960万円 | 272.6万円 | 28.4% |
| 100万円 | 1,200万円 | 367.0万円 | 30.6% |
※個人事業税・消費税は含みません。該当する場合は上乗せしてください
実務的な目安は次のとおりです。
- 単価60万円前後なら、入金額の25%
- 単価80万円以上なら、入金額の30%
- 個人事業税が課される場合はさらに2〜3%、課税事業者ならさらに消費税分
独立1年目は、この率では足りない/多すぎる
1年目は住民税と国民健康保険が前年=会社員時代の所得で計算されます。上の率は「2年目以降の定常状態」のものなので、そのままは使えません。
たとえば会社員時代の年収が600万円だった人が独立した場合、1年目に確定して出ていくのは次の額です。
- 住民税:約31.0万円(6月〜翌5月・年4回)
- 国民健康保険:約48.3万円
- 国民年金:21.5万円
- 合計 約100.8万円(月平均 約8.4万円)
これらは所得が下がっていても請求されます。加えて、1年目分の所得税は翌年3月に一括で出ていきます。単価60万円なら約48.3万円(年商の6.7%)、単価80万円なら約92.1万円(年商の9.6%)。1年目は「今払うもの」と「来年払うもの」を分けて積んでおく必要があります(FLR-22)。
1年目は住民税と国民健康保険が前年=会社員時代の所得で計算されます。上の率は「2年目以降の定常状態」のもの
手取りを増やす3つのレバー
単価を上げる以外に、手取りを動かせる要素は3つです。効き方の大きさが違うので、順に見ます。
レバー① 経費(年商比で効く/実際に支出する)
経費を10万円増やすと、税・社会保険が減ります。単価60万円のケースでは、経費10万円あたり約3.7万円が税・国保の減少として戻る計算です。
ただし残りの約6.3万円は実際に出ていきます。「経費にすれば安くなる」は、支出そのものが必要な場合にだけ成り立ちます。不要な支出を経費にしても、手元のお金は減ります。
経費として認められる範囲、家事按分の考え方はFLR-22で扱っています。
レバー② 所得控除(拠出額は出ていくが、将来戻る)
小規模企業共済とiDeCoは、掛金の全額が所得控除になります。単価60万円のケースで計算すると次のとおりです。
| 拠出 | 年間拠出額 | 税・社会保険の減少 | 実質的な負担 |
|---|---|---|---|
| 小規模企業共済 月7万円 | 84.0万円 | 25.6万円 | 58.4万円 |
| iDeCo 月6.8万円 | 81.6万円 | 24.8万円 | 56.8万円 |
| 両方を上限まで | 165.6万円 | 45.8万円 | 119.8万円 |
※iDeCoの拠出限度額は国民年金基金・付加保険料と合算での上限です(FLR-25)
経費との決定的な違いは、拠出したお金が消えないことです。将来受け取る前提の資産として積み上がります。ただしiDeCoは原則60歳まで引き出せず、小規模企業共済も納付20年未満は元本割れします。手元の流動性と引き換えである点は変わりません。
拠出しても、その年の手取りは減る
上の表を「拠出すると手取りが増える」と読まないでください。単価60万円で小規模企業共済を上限まで拠出した場合、その年の手取りは478.0万円から419.6万円に減ります。
減った58.4万円が、共済の積立として別の場所に移っているだけです。手取り(=生活に使えるお金)としては純減します。収入の振れ幅が大きい時期に上限まで拠出するのは、流動性の面で慎重に判断すべきです。
レバー③ 消費税(最も大きいが、自分では選べない部分が多い)
前述のとおり、単価60万円で年間72万円。3つのレバーの中で金額としては最大です。ただし免税事業者でいられるかは売上規模と取引先の要請で決まり、自分の裁量は限られます。
効き方の大きさで並べると、消費税 > 所得控除 > 経費です。にもかかわらず、多くの「手取りを増やす方法」の記事は経費の話から始まります。
個人事業税は、かかる場合とかからない場合がある
個人事業税は都道府県の税で、法定業種に該当する事業に課されます。税率は業種により3〜5%、事業主控除290万円があります。
問題は、ITエンジニアの業務が法定業種(請負業等)に該当するかどうかに幅があることです。同じ「システム開発」でも、契約形態や業務の実態、自治体の判断によって扱いが分かれます。本記事の早見表に個人事業税を含めていないのはこのためです。
仮に請負業(税率5%)に該当した場合の金額は次のとおりです。
| 月単価 | 課税標準(年商−経費−事業主控除290万円) | 個人事業税(年) | 月換算 |
|---|---|---|---|
| 40万円 | 130万円 | 6.5万円 | 約5,400円 |
| 60万円 | 370万円 | 18.5万円 | 約15,400円 |
| 80万円 | 610万円 | 30.5万円 | 約25,400円 |
| 100万円 | 850万円 | 42.5万円 | 約35,400円 |
| 120万円 | 1,090万円 | 54.5万円 | 約45,400円 |
※個人事業税の課税標準は青色申告特別控除を適用する前の所得から事業主控除290万円を引いて計算します
該当するかは自分では判定しない
「エンジニアは個人事業税がかからない」という説明も、「請負業として課税される」という説明も、どちらもインターネット上で見つかります。どちらか一方が正しいのではなく、実態によって分かれるというのが正確です。
判定の権限は都道府県税事務所にあります。開業届を出した後、該当すると判断されれば納税通知書が届きます。気になる場合は都道府県税事務所に自分の業務内容を伝えて確認してください。本記事も含め、Web上の情報で自己判定しないことをおすすめします。
なお、個人事業税は経費(租税公課)として計上できます。所得税・住民税とは扱いが違う点に注意してください。
自分の手取りを出す手順
ここまでの早見表は、前提を固定して作っています。居住地も経費も扶養も稼働月数も、読んでいる方の条件とは違います。自分の数字で出し直してください。電卓で5つのステップを順に埋めるだけです。
順序だけは入れ替えられません。社会保険料が決まらないと課税所得が出ず、課税所得が出ないと税額が出ないからです。この依存関係を飛ばして「年商×手取り率」で済ませると、自分の条件が反映されません。
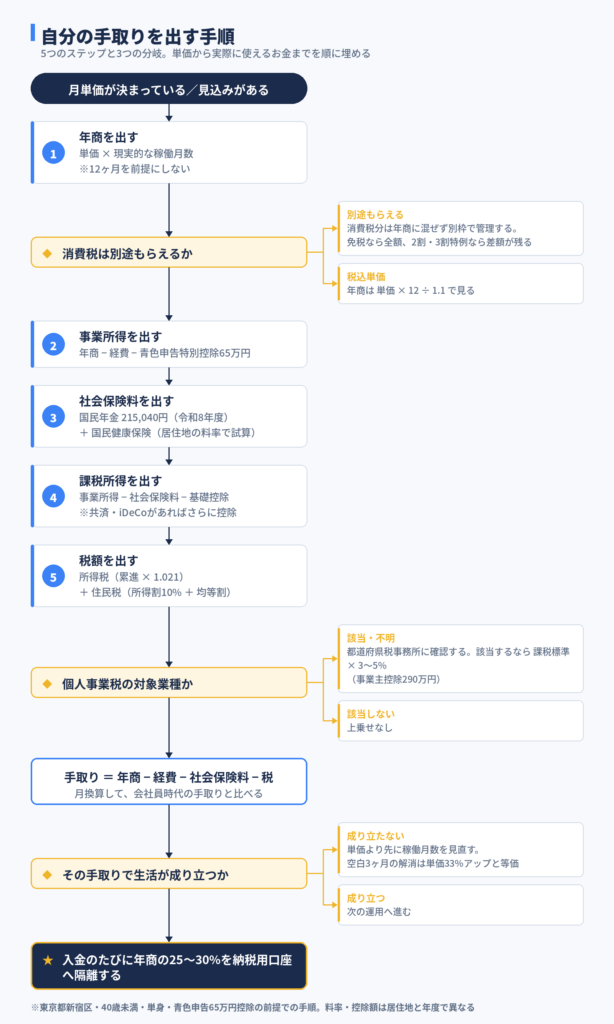
5つのステップと、詰まりやすいところ
| ステップ | 計算式 | 自分の数字を入れるときの注意 |
|---|---|---|
| ① 年商 | 単価 × 稼働月数 | 去年の実績で埋める。見込みで12ヶ月とすると、この先の全行が上振れする |
| ② 事業所得 | 年商 − 経費 − 65万円 | 青色控除を経費に含めて二重に引かない。控除は帳簿上のもので、現金は出ていかない |
| ③ 社会保険料 | 国民年金 + 国保 | 国保は**「所得割+均等割」の2本立て**。所得割だけで概算すると均等割(新宿区・令和8年度で67,073円)を落とす |
| ④ 課税所得 | ② − ③ − 基礎控除 | 所得税と住民税で基礎控除の額が違います。同じ課税所得で両方を計算すると住民税を過小に見る |
| ⑤ 税額 | 所得税×1.021 + 住民税 | 所得税には復興特別所得税2.1%を乗せる。住民税は所得割10%に均等割を加える |
実際に埋めてみる|単価65万円・稼働10ヶ月のケース
早見表にない条件でやってみます。月単価65万円、年間の稼働10ヶ月(2ヶ月の空白)、経費年72万円、東京都新宿区、40歳未満・単身、青色申告65万円控除。
| ステップ | 計算 | 結果 |
|---|---|---|
| ① 年商 | 650,000円 × 10ヶ月 | 650万円 |
| ② 事業所得 | 650万 − 経費72万 − 青色65万 | 513万円 |
| ③ 社会保険料 | 国民年金215,040 + 国保【(513万−43万)×10.58% + 67,073】 | 77.9万円(うち国保56.4万) |
| ④ 課税所得 | 513万 − 77.9万 − 基礎控除 | 所得税377.0万/住民税392.0万 |
| ⑤ 税額 | 所得税32.6万×1.021 + 住民税39.7万 | 73.0万円 |
| 手取り | 650万 − 72万 − 77.9万 − 73.0万 | 427.0万円(年商比65.7%) |
この427.0万円を、読み方を変えて並べ直します。
| 見方 | 金額 | 意味 |
|---|---|---|
| 12で割った月額 | 35.6万円 | 生活設計に使う数字。空白の2ヶ月も生活費はかかる |
| 稼働10ヶ月で割った月額 | 42.7万円 | この数字で家計を組むと崩れます。稼働している間の手応えにすぎない |
| 同じ手取りになる会社員年収 | 約550万円 | 単価65万円の案件を抱えても、空白2ヶ月でこの水準になる |
| (消費税を別途受領・免税の場合) | 491.5万円 / 約640万円相当 | 年間65万円の上乗せ。会社員年収換算では90万円の差 |
| (個人事業税が課された場合) | 412.6万円 | 引くのは年14.4万円。該当するかは都道府県税事務所の判断 |
💡 同じ単価で12ヶ月稼働すれば、手取りは507.9万円
単価65万円のまま稼働を2ヶ月埋めると、年商は650万→780万円、手取りは427.0万→507.9万円になります。差は年80.9万円。
これを単価の交渉で埋めようとするなら、単価65万円を約78万円まで上げる必要があります(10ヶ月稼働のまま同じ年商に届かせる場合)。20%の単価アップ交渉と、空白2ヶ月の解消が同じ価値です。
このケースの取り分け率(税・社保の合計÷年商)は**23.2%**でした。単価だけを見ると「60万円と25%」の行に当てたくなりますが、取り分け率は単価でなく年商で決まるため、稼働が短い年は率も下がります。
よくある入力ミス
⚠️ この4つで、手取りは簡単に数十万円ずれます
- 稼働を12ヶ月で埋める — 最も影響が大きいミスです。上のケースでは80.9万円の差になります。見込みでなく、去年の実績を使ってください
- 税込単価を税抜として計算する — 提示額が税込なら、年商は単価×稼働月数÷1.1です。ここを間違えると全行が約9%上振れします
- 国保を「所得×10%」で済ませる — 均等割(新宿区・令和8年度で67,073円)と賦課基準額の控除43万円を忘れるパターン。居住地の自治体の料率表を見てください
- 青色控除65万円を経費に含めて二重に引く — 青色控除は現金が出ていかない控除です。経費とは別に一度だけ引きます
📌 この手順で出るのは「2年目以降」の数字
③の国保と⑤の住民税に自分の事業所得を使っているため、この手順の結果は前年の所得=当年の所得となる定常状態のものです。
独立1年目はこのまま使えません。住民税と国保は前年=会社員時代の所得で計算され、一方で所得税は翌年3月にまとめて出ていきます。前節の「独立1年目は、この率では足りない/多すぎる」を参照してください。
よくある質問
-
フリーランスの手取り率は何%くらいですか?
-
本記事の試算(東京都新宿区・40歳未満・単身・青色申告65万円控除・経費年60万円・消費税を除く)では、月単価40万円で66.5%、60万円で66.4%、80万円で65.4%、100万円で64.4%、120万円で63.2%です。おおむね63〜67%の範囲に収まりますが、これは経費を年60万円で固定した場合の数字です。経費の額、扶養家族の有無、居住地の国民健康保険料率、年齢(40歳以上は介護分が加わる)によって変わります。Web上でよく見る「約70%」「8割」という数字は、前提条件が示されていないことが多いため、そのまま自分に当てはめないでください。
-
月単価60万円は、会社員の年収でいくらに相当しますか?
-
消費税を除いた本試算では、年商720万円の手取りは会社員年収およそ620万円の手取りと同水準です。年商から100万円前後を引いた額が、会社員年収での体感値になります。ただし単価とは別に消費税10%を受け取り、免税事業者でいられる場合は年72万円が上乗せされ、会社員年収およそ730万円相当まで上がります。契約時に「提示額は税込か税抜か」「消費税は別途支払われるか」を確認してください。
-
単価を上げれば手取りも同じだけ増えますか?
-
増えません。累進課税と国民健康保険料の所得割があるため、増えた年商のうち手元に残るのは約60%です。本試算では、単価を月10万円(年120万円)上げたときに増える年間手取りは、単価50万→60万で74.7万円、単価80万→90万で72.3万円、単価110万→120万で67.6万円でした。単価が高いほどこの率は下がります。単価交渉の価値は、額面の差ほど大きくありません。
-
単価を上げるのと、稼働の空白をなくすのは、どちらが効果的ですか?
-
手取りは単価ではなく年商で決まるため、同じ年商になる限り効果は同じです。単価80万円で年9ヶ月稼働と、単価60万円で年12ヶ月稼働の手取りは1円単位で一致します。違うのは実現の難しさで、単価33%アップの交渉より、年3ヶ月の空白を埋めるほうが多くの場合は現実的です。手取りを増やしたいときは、まず去年の稼働月数を確認してください。
-
インボイス登録をすると手取りはどれくらい減りますか?
-
単価とは別に消費税10%を受け取っている前提で、単価60万円なら年間の消費税受領額は72万円です。免税事業者ならこれが全額手元に残ります。2割特例なら納税14.4万円で57.6万円が残り、3割特例なら納税21.6万円で50.4万円が残ります。本則課税に移行すると仕入税額控除の額次第で納税額はさらに増えます。なお個人事業者の場合、2割特例は令和8年分申告が最後で、令和9年分・令和10年分は新設の3割特例が対象です。
-
納税用に、入金額の何%を取り分ければいいですか?
-
本試算では、所得税・住民税・国民健康保険・国民年金の合計が年商に占める比率は、単価40万円で21.0%、60万円で25.3%、80万円で28.4%、100万円で30.6%でした。目安としては単価60万円前後で25%、80万円以上で30%です。個人事業税が課される場合はさらに2〜3%、課税事業者ならさらに消費税分を上乗せしてください。ただし独立1年目は住民税と国保が会社員時代の所得ベースになるため、この率は使えません。
-
独立1年目の手取りは、2年目以降と何が違いますか?
-
住民税と国民健康保険料が前年(会社員時代)の所得で計算される点が違います。会社員時代の年収が600万円だった場合、1年目に来る住民税は約31.0万円、国民健康保険は約48.3万円で、国民年金21.5万円と合わせて年間約100.8万円が確定します。所得が下がっていても請求されます。一方、1年目分の所得税は翌年3月にまとめて出ていくため、1年目の口座からは出ていきません。
-
経費を増やせば手取りは増えますか?
-
増えません。単価60万円のケースで経費を10万円増やすと、税と社会保険料は約3.7万円減りますが、経費として実際に10万円が出ていきます。差し引きで手取りは約6.3万円減ります。経費計上が有利に働くのは、その支出がもともと必要だった場合だけです。不要な支出を経費にしても手元のお金は減るという点を、率の話と混同しないでください。
-
小規模企業共済やiDeCoに入ると手取りは増えますか?
-
その年の手取りは減ります。単価60万円で小規模企業共済を上限(月7万円)まで拠出すると、税・社会保険料は約25.6万円減りますが、拠出額84万円が出ていくため、手取りは478.0万円から419.6万円になります。経費との違いは、拠出したお金が消えずに将来受け取る資産として積み上がる点です。ただしiDeCoは原則60歳まで引き出せず、小規模企業共済も納付20年未満は元本割れします。収入の振れ幅が大きい時期に上限まで拠出するかは、流動性の観点で判断してください。
-
個人事業税はエンジニアにもかかりますか?
-
契約形態や業務の実態、都道府県の判断によって分かれます。「かからない」と断定する説明も「請負業として課税される」という説明も流通していますが、判定の権限は都道府県税事務所にあります。仮に請負業(税率5%)に該当した場合、単価60万円で年約18.5万円、単価80万円で年約30.5万円です。事業主控除290万円があるため、年商が経費込みで290万円を下回れば課税されません。気になる場合は都道府県税事務所に業務内容を伝えて確認してください。なお個人事業税は経費(租税公課)に計上できます。
-
掲載単価78.5万円と実額平均年収526.3万円は、なぜこれほど違うのですか?
-
526.3万円は単価78.5万円の6.7ヶ月分にあたります。差の主因は、掲載単価が幅の上側で集計されやすいこと、稼働月数が12ヶ月に満たないこと、平均月労働時間が135.4時間とフルタイム換算を下回ることの3つです。月収の振れ幅は高い時57.0万円・低い時12.8万円で、低い時の金額として「0円」を挙げた人が32.4%と最多でした。案件の切れ目と体調による稼働停止が、年商を押し下げています。
-
掲載単価78.5万円と実額平均年収526.3万円は、なぜこれほど違うのですか?
-
2つの経路で変わります。1つは所得税・住民税の配偶者控除・扶養控除で、要件を満たせば課税所得が減ります。もう1つは国民健康保険料で、こちらは逆方向に働きます。国保には扶養という概念がなく、世帯の加入者一人ひとりに均等割(新宿区・令和8年度で年67,073円)がかかるため、家族が増えるほど保険料は増えます。本記事の試算は単身が前提なので、扶養家族がいる場合はそのまま使えません。
-
エージェント経由だと手取りはさらに減りますか?
-
提示される単価はマージンを引いた後の金額なので、本記事の試算はそのまま使えます。ただし契約書の金額が税込表示か税抜表示かで実質は1割変わるため、面談時に確認してください。
まとめ
単価別・手取りシミュレーションの要点
- 単価×12は年収ではなく、年収−税金も手取りではない — 単価から手取りまでには5段階の目減りがある
- 手取り率はおおむね63〜67%(本試算・消費税を除く)。単価が上がるほど下がる
- 年商から100万円前後を引いた額が、会社員年収での体感値 — 年商720万円は会社員年収およそ620万円と同水準
- 限界手取り率は約60% — 単価を月10万円上げても、増える年間手取りは70万円台
- 消費税の扱いは単価10万円分より効く — 単価60万円は、免税事業者なら会社員年収およそ730万円相当。ただしいずれ縮小する前提で家計に組み込む
- 手取りは単価ではなく年商で決まる — 単価80万円×9ヶ月と単価60万円×12ヶ月は完全に同額。単価33%アップと空白3ヶ月の解消は等価
- 実額平均526.3万円は単価78.5万円の6.7ヶ月分 — その手取り月29.3万円は、正社員平均545万円の手取り月35.2万円を下回る
- 取り分けは年商の25〜30% — 個人事業税・消費税は別枠。1年目はこの率が使えない
手取りの試算をすると、たいてい最初は落胆します。単価60万円という数字と、月39.8万円という数字が、同じ働き方の表と裏だからです。
ただし落胆の使いどころは決まっています。単価を追う方向ではなく、年商を安定させる方向に力を配分し直すことです。限界手取り率が60%である以上、単価交渉の見返りは思ったより小さい。一方で稼働の空白1ヶ月は、単価の約8%に相当する損失として、そのまま手取りに響きます。
そしてもう1つ。消費税を別枠で管理してください。 免税事業者でいるあいだの上乗せを恒常的な収入とみなして生活水準を上げると、課税事業者になった年に手取りが1割近く落ちます。本記事の早見表を税抜で作っているのは、税抜の手取りで成り立つ生活設計を先に作ってほしいからです。
やることは3つです。去年の稼働月数を数える。消費税を別口座に分ける。入金のたびに年商の25〜30%を納税用口座へ移す。 単価の交渉は、そのあとで構いません。