この記事の結論
- 独立1年目の家計を壊すのは税率ではなく時間差です。①稼働開始から初回入金まで約1.5〜2ヶ月 ②住民税と国民健康保険は前年=会社員時代の所得で課される ③所得税は年1回のまとめ払い。この3つのラグが同時に効きます
- 会社員の税・社会保険は毎月の天引きで同時決済されていました。独立するとこれが「支払いだけが後ろにずれて積み上がる」構造に変わります。手元の残高と納税額が一致しなくなるのはこのためです
- エンジニアの業務委託報酬は源泉徴収されないことが多い(源泉徴収の対象は所得税法204条の限定列挙で、原稿料・デザイン料等が中心)。税金は自分で取り分けない限り、口座には存在しません
- 1年目より2年目のほうが重いケースが多くあります。2年目は「1年目分の所得税(3月)+2年目分の予定納税(7月・11月)」が重なるためです。予定納税は前年分の予定納税基準額が15万円以上で自動的に始まります
- やるべき手続きは4つだけ:開業届/青色申告承認申請/国民健康保険・国民年金の切替/インボイス登録の判断。このうち期限が厳格なのは青色申告承認申請(1月16日以後の開業なら開業日から2ヶ月以内)
- 資金設計の前提数値:掲載案件の平均月額単価は78.5万円ですが、ITエンジニア系フリーランスの実額平均年収は526.3万円。さらに月収は高い時57.0万円/低い時12.8万円で、低い時「0円」が32.4%。平均ではなく振れ幅で組むのが1年目の鉄則です
- 対策は1つに集約できます。納税用の資金を入金のたびに別口座へ隔離すること。1年目に効く節税テクニックより、この運用のほうが事故を防ぎます
「フリーランス 手続き」で検索すると、開業届の書き方と青色申告の説明が並びます。書いてある内容は正しいのですが、それらは「何を出すか」の話であって、「いつ、いくら出ていくか」の話ではありません。
独立1年目に実際に起きるのは、書類の問題ではなくキャッシュフローの問題です。収入は稼働を始めた日から1.5〜2ヶ月遅れて入ってくるのに、住民税と国民健康保険は会社員時代の高い所得を基準に請求されます。そして所得税は、翌年3月にまとめてやってきます。
この記事では、独立後の12ヶ月で何がいつ出ていくのかを時系列で整理します。
対象は、会社員からITエンジニア・Webデザイナーとして独立する(した)方です。退職日までの手順はFLR-8にまとめてあります。
1年目のお金が苦しくなる理由|3つの時間差
| ラグ | 何がずれるか | 影響の大きさ |
|---|---|---|
| ① 入金ラグ | 稼働開始 → 初回入金まで約1.5〜2ヶ月 | 独立直後の2ヶ月間が実質無収入 |
| ② 課税ラグ | 住民税・国民健康保険は前年所得ベース | 1年目に会社員時代の水準で請求が来る |
| ③ 納税ラグ | 所得税は翌年3月にまとめ払い。その後は予定納税で前払いに変わる | 2年目に1.67年分のキャッシュアウトが集中しうる |
一般的な独立ガイドは①だけを「初期資金が必要」という形で扱い、②と③に触れません。ところが金額として大きいのは②と③です。順に見ていきます。
ラグ① 入金ラグ|最初の2ヶ月は収入がない
業務委託の報酬は、稼働した月にすぐ振り込まれるわけではありません。月末締め・翌月末払いが一般的な形です。
| 時期 | 起きること | 入金 |
|---|---|---|
| 4月1日 | 稼働開始 | — |
| 4月30日 | 4月分の稼働が締まる/請求書を発行 | — |
| 5月31日 | 4月分の報酬が入金 | 初回入金 |
| 6月30日 | 5月分の報酬が入金 | 2回目 |
つまり4月と5月は、支出だけがある月になります。生活費に加えて、後述する国民健康保険料と国民年金保険料、そして6月からは住民税が乗ってきます。
支払サイトは契約前に確認できる
フリーランス法(特定受託事業者に係る取引の適正化等に関する法律/2024年11月1日施行)では、報酬の支払期日は発注者が給付を受領した日から60日以内と定められています。これは上限であって、実際のサイトは契約ごとに違います。
面談・契約の段階で「締め日と支払日はいつか」「初回入金は何月何日になるか」を確認しておけば、この2ヶ月は事前に見積もれます。確認の手順はFLR-21にまとめています。
ラグ② 課税ラグ|住民税と国保は「去年のあなた」に課される
ここが1年目最大の落とし穴です。住民税と国民健康保険料は、前年の所得をもとに計算されます。
| 負担 | 計算の基礎 | 独立1年目に何が起きるか |
|---|---|---|
| 住民税 | 前年(1〜12月)の所得 | 会社員時代の所得ベースで6月から翌年5月まで課される |
| 国民健康保険料 | 前年の総所得金額等 | 同じく会社員時代の所得ベース。しかも労使折半がなくなり全額自己負担 |
| 国民年金保険料 | 所得に関係なく定額 | 令和8年度は月額17,920円(年間215,040円) |
2026年4月に独立した場合で具体的に見ます。令和8年度(2026年6月〜2027年5月)の住民税は令和7年=会社員としてフルに働いた年の所得で計算されます。令和8年度の国民健康保険料も同様に令和7年の所得ベースです。
国民健康保険料の水準感(新宿区・令和8年度の料率で試算)
新宿区の令和8年度の料率は次のとおりです。
- 医療分:所得割7.51%+均等割47,600円
- 後期高齢者支援金分:所得割2.80%+均等割17,600円
- 子育て支援金分:所得割0.27%+均等割1,873円
- (40〜64歳)介護分:所得割2.43%+均等割17,800円
- 合計賦課限度額:113万円
所得割の基礎になるのは「前年の総所得金額等 − 基礎控除相当額」です。40歳未満でも所得割の合計料率は10.58%、40〜64歳なら13.01%になります。会社員時代の給与所得が高かった人ほど、独立1年目の請求は重くなります。
料率は自治体ごとに違います。上記はあくまで水準感を掴むための一例で、実額は必ず居住地の市区町村で確認してください。
なお、退職直後は任意継続という選択肢もあります。任意継続の保険料は退職時の標準報酬月額に基づき事業主負担分も自己負担になるため約2倍ですが、**標準報酬月額に上限(令和8年度は32万円)**があります。会社員時代の所得が高かった人は任意継続のほうが安くなることがあり、申請期限は退職日の翌日から20日以内です。この判断は退職前に済ませておく必要があります(FLR-8・FLR-25)。
ラグ③ 納税ラグ|「後払い一括」から「前払い分割」へ
会社員の所得税は毎月の給与から源泉徴収され、12月の年末調整で精算されます。払い終わっている状態が常に維持される仕組みです。
独立するとこれが変わります。
| 会社員 | フリーランス(1年目) | |
|---|---|---|
| 所得税 | 毎月天引き+年末調整 | 翌年2月16日〜3月15日に確定申告・納付 |
| 住民税 | 毎月天引き(特別徴収) | 納付書で年4回(普通徴収/6月・8月・10月・翌1月が一般的) |
| 健康保険・年金 | 毎月天引き・労使折半 | 全額自己負担。国保は年8〜10回程度の分割、年金は月払い |
| 手元に残る金額の意味 | 税引後の可処分所得 | 税引前の預かり金が混ざっている |
最後の行が本質です。フリーランスの口座残高は、まだ払っていない税金と社会保険料を含んだ数字です。ここを分けずに生活すると、翌年3月に「払う原資がない」という事態になります。
エンジニアの報酬は源泉徴収されないことが多い
「業務委託だから10.21%引かれているはず」と考えている方がいますが、源泉徴収の対象になる報酬は所得税法204条1項で限定列挙されています。原稿料、デザインの報酬、講演料、士業への報酬などが中心で、プログラムの作成やシステム開発の準委任契約は、原則として対象に含まれません。
つまりエンジニアの場合、報酬は税金が1円も引かれていない総額で振り込まれます。会社員時代のように「勝手に納税が終わっている」状態にはなりません。
一方、Webデザイナーの制作物に対する報酬は「デザインの報酬」として源泉徴収の対象になり得ます。同じ独立でも職種によって扱いが変わるため、契約時に支払通知書の内訳を確認してください。源泉徴収された分は確定申告で精算されます(不足なら追納、過大なら還付)。
独立1年目の12ヶ月カレンダー
2026年4月1日に独立し、月額60万円の案件に参画したケースで、お金の出入りを並べます。金額は水準感を掴むための概算です。
| 時期 | やること | 出ていくお金 | 入ってくるお金 |
|---|---|---|---|
| 4月(独立月) | 国保・国民年金の切替(14日以内)/任意継続なら20日以内/開業届・青色申告承認申請/事業用口座と納税用口座の開設 | 国民年金17,920円/国保(前年所得ベース) | なし |
| 5月 | 4月分の請求書発行・記帳を開始 | 国民年金/国保 | 初回入金(4月分) |
| 6月 | 住民税の納付書が届く | 住民税 第1期(前年=会社員所得ベース)/国民年金/国保 | 5月分 |
| 7月 | — | 国民年金/国保 | 6月分 |
| 8月 | — | 住民税 第2期/国民年金/国保 | 7月分 |
| 10月 | — | 住民税 第3期/国民年金/国保 | 9月分 |
| 11〜12月 | 年内に経費計上するものを判断/小規模企業共済・iDeCoの検討 | 国民年金/国保 | 10〜11月分 |
| 翌年1月 | — | 住民税 第4期/国民年金/国保 | 12月分 |
| 翌年2〜3月 | 確定申告(2/16〜3/15) | 所得税を一括納付/(課税事業者なら消費税は3/31まで) | 1〜2月分 |
独立月に「収入ゼロ・支出フル」が来る
上の表で見るべきは4月です。入金はゼロなのに、国民年金・国民健康保険・生活費が出ていきます。6月からはここに住民税が加わります。
FLR-7で扱っている生活防衛資金の考え方は、この構造を前提にしています。「案件が決まっていない」ではなく「案件が決まっていても2ヶ月は入らない」という点が重要です。
やる手続きは4つだ
書類は多いように見えますが、独立時に判断が必要なのは実質4つです。
| 手続き | 期限 | 逃したときに起きること | 詳細 |
|---|---|---|---|
| 開業届(個人事業の開業・廃業等届出書) | 事業開始年分の確定申告期限まで(国税庁 タックスアンサーNo.2090) | 実害は小さい。ただし屋号口座の開設等で控えを求められる | FLR-23 |
| 青色申告承認申請書 | 原則3月15日まで。1月16日以後の開業なら開業日から2ヶ月以内 | その年は白色申告。65万円控除が使えない | FLR-23 |
| 国民健康保険・国民年金の切替 | 14日以内(任意継続を選ぶ場合は退職日の翌日から20日以内) | 無保険期間が生じる/任意継続という選択肢が消える | FLR-25 |
| インボイス(適格請求書発行事業者)登録 | 期限なし(任意) | 登録すると消費税の納税義務が発生する。慎重に判断する項目 | 後述 |
期限が厳格なのは青色申告承認申請だけ
開業届は「確定申告期限まで」と緩やかですが、青色申告承認申請書は開業日から2ヶ月以内(1月16日以後の開業の場合)という明確な期限があります。この2ヶ月を過ぎると、初年度は白色申告になり65万円の特別控除が使えません。
実務上は開業届と青色申告承認申請書を同時に提出するのが確実です。独立月にやることの中で、これだけは後回しにできません。
青色申告特別控除65万円の3要件
| 要件 | 満たし方 |
|---|---|
| ① 複式簿記による記帳 | 会計ソフトを使えば自動的に満たせる。手書き・Excelでの単式簿記では不可 |
| ② 期限内申告 | 3月15日までに申告を完了する。1日でも遅れると65万円→適用外 |
| ③ e-Taxによる電子申告 または 電子帳簿保存 | 会計ソフト経由のe-Tax送信が最も簡単。これがないと控除額は55万円に下がる |
出典:国税庁 タックスアンサーNo.2072(青色申告特別控除)
3要件は会計ソフトを1つ導入すればまとめて解決します。逆に言えば、独立初月に会計ソフトを契約しておかないと、後から1年分の記帳をやり直すことになります。
インボイス登録は「取引先の要請次第」
売上1,000万円以下であれば、原則として免税事業者のままでいられます。登録は任意です。ただし発注側が課税事業者の場合、仕入税額控除の経過措置の影響を受けます。
| 期間 | 免税事業者からの仕入れに係る控除割合 |
|---|---|
| 令和8年9月30日まで | 80% |
| 令和8年10月〜令和10年9月 | 70% |
| 令和10年10月〜令和12年9月 | 50% |
| 令和12年10月〜令和13年9月 | 30% |
登録して課税事業者になる場合の負担軽減措置も、時期によって変わります。
| 特例 | 対象期間(個人事業者) | 内容 |
|---|---|---|
| 2割特例 | 令和8年分(2026年分)申告が最後 | 納付税額を売上税額の2割に |
| 3割特例(新設) | 令和9年分・令和10年分 | 令和8年度税制改正で創設。納付税額を課税標準額に対する消費税額の3割に |
独立年によって使える特例が変わる
2026年中に独立して登録する場合は2割特例の最終年に間に合いますが、2027年以降は3割特例に切り替わります。登録するかどうかは、取引先(エージェント含む)の求めと、この特例の適用可否をセットで判断してください。
エージェント経由の場合、免税事業者の扱いは会社ごとに違います。契約前に確認しておく項目です。
口座と記帳の設計|1年目にやると翌年3月が楽になる
口座は3つに分ける
| 口座 | 役割 | 運用ルール |
|---|---|---|
| ① 事業用口座 | 報酬の入金と経費の支払い | 屋号口座でなくてもよい。私用と混ぜないことが唯一の要件 |
| ② 納税・社会保険用口座 | 税と保険料の原資を隔離する | 入金があった日に、その場で一定割合を移す。ここからは生活費を出さない |
| ③ 生活用口座 | 家計 | ①から毎月定額を「役員報酬のように」移す |
このうち②が1年目の要です。理由は前述のとおり、エンジニアの報酬は源泉徴収されないことが多く、放置すれば全額が使える金として見えてしまうからです。
取り分け率は「所得税+住民税+国保+年金」の合計で考える
独立1年目は前年の会社員所得ベースで住民税・国保が来るため、初年度と2年目以降で必要な率が変わります。目安を出すには、次の4つを足して売上に対する比率を計算してください。
- 所得税(累進。所得控除後の課税所得に対して)
- 住民税(おおむね所得割10%+均等割)
- 国民健康保険料(自治体料率。所得割は合計10%前後になることが多い)
- 国民年金(定額・年215,040円)
単価別の具体的な試算はFLR-26で扱います。ここで重要なのは正確な率ではなく、入金のたびに機械的に移す運用を先に作ることです。率は後から調整できますが、使ってしまったお金は戻りません。
記帳は独立初月から始める
確定申告の作業量は、記帳を毎月やったか、3月にまとめてやったかでまったく変わります。特に65万円控除の要件である複式簿記は、後追いでの再現が難しい部分です。
会計ソフトを導入すると、次がまとめて解決します。
- 複式簿記での記帳(65万円控除の要件①)
- e-Taxでの電子申告(要件③)
- 銀行・クレジットカードとの連携による自動仕訳
- 請求書の発行と入金消込
経費と所得控除|混同されやすい境界
経費(事業に必要な支出)と所得控除(個人の事情に応じた控除)は別物です。ここを取り違えると、申告時に計算が合わなくなります。
| 支出 | 扱い | 備考 |
|---|---|---|
| PC・モニタ・開発機材 | 経費 | 10万円以上は原則として減価償却。青色申告なら30万円未満の少額減価償却資産の特例が使える場合がある |
| 自宅の家賃・電気代・通信費 | 経費(家事按分) | 事業に使用している割合分のみ。床面積や使用時間など、合理的な基準で按分し、根拠を残す |
| 技術書・オンライン講座・カンファレンス参加費 | 経費 | 業務との関連が説明できること |
| 国民健康保険料・国民年金保険料 | 経費ではなく所得控除(社会保険料控除) | 最も多い誤解。経費として計上すると誤りになる |
| 小規模企業共済の掛金 | 所得控除(小規模企業共済等掛金控除) | 月1,000円〜70,000円で設定可能。全額が所得控除 |
| iDeCoの掛金 | 所得控除(同上) | 第1号被保険者は国民年金基金・付加保険料と合算して月額68,000円が上限 |
| 所得税・住民税 | どちらでもない | 経費にも所得控除にもならない |
家事按分は「割合」より「根拠」
自宅兼事務所の家賃を按分する際、割合そのものに正解はありません。重要なのはどういう基準で何%としたかを説明できることです。作業スペースの床面積比、業務に使う時間の比率など、根拠を1枚のメモに残しておいてください。
按分割合を毎年変えると説明が必要になります。初年度に決めた基準を継続するのが実務的です。
会社員時代にあったもの/なくなるもの/新しく使えるもの
フリーランス協会の白書2026では、社会保険への不安を挙げた人が68.2%(安心は6.7%)という結果が出ています。不安の中身を分解すると、次の3つに整理できます。
| 区分 | 内容 |
|---|---|
| なくなるもの | 傷病手当金(病気・けがで働けない期間の所得補償)/出産手当金/雇用保険(失業給付・育児休業給付)/厚生年金の上乗せ/保険料の労使折半/会社の健康診断・福利厚生 |
| 引き続きあるもの | 公的医療保険(国保または任意継続)/国民年金/出産育児一時金/高額療養費制度 |
| 新しく使えるもの | 小規模企業共済(廃業時の退職金+掛金全額所得控除)/iDeCo(月68,000円上限)/国民年金基金・付加年金(月400円で年金額を上乗せ)/労災保険の特別加入(要件あり)/業種によっては国民健康保険組合 |
「稼働できない=収入ゼロ」が直結する
会社員の健康保険にある傷病手当金は、国民健康保険にはありません。病気やけがで稼働が止まった月は、そのまま収入がゼロになります。
マイナビの調査では、フリーランスの月収は高い時57.0万円/低い時12.8万円で、低い時の金額として「0円」を挙げた人が32.4%と最多でした。この振れ幅は、案件の途切れだけでなく体調不良によっても生じます。
平均年収526.3万円という数字(月労働時間135.4時間)は、この振れ幅をならした後の値です。1年目の資金計画は平均ではなく、低い側の月が来る前提で組んでください。
なお、参考として国税庁「令和6年分 民間給与実態統計調査」の給与所得者平均は478万円(正社員545万円)です。ITエンジニア系フリーランスの実額平均526.3万円は、正社員平均をわずかに下回ります。独立の金銭的メリットは単価の高さではなく、稼働と単価を自分で設計できる点にあります(FLR-4・FLR-27)。
1年目より2年目のほうが重い
ここが本記事で最も伝えたい部分です。「1年目を乗り切れば安定する」という理解は、キャッシュフロー上は正しくありません。
予定納税が2年目から始まる
所得税には予定納税という前払いの仕組みがあります。前年分の予定納税基準額が15万円以上になると、その年の7月(第1期)と11月(第2期)に、それぞれ基準額の3分の1を前払いします(国税庁 タックスアンサーNo.2040)。
2026年4月に独立したケースで並べます。
| 時期 | 所得税として出ていくもの | 対象年分 |
|---|---|---|
| 2027年3月 | 令和8年分の所得税を全額 | 1年目(2026年) |
| 2027年7月 | 令和9年分の予定納税 第1期(基準額の1/3) | 2年目(2027年) |
| 2027年11月 | 令和9年分の予定納税 第2期(基準額の1/3) | 2年目(2027年) |
| 2028年3月 | 令和9年分の残額を精算 | 2年目(2027年) |
つまり2027年は、1年目分の全額+2年目分の3分の2が同じ年に出ていきます。加えて2027年6月からは令和9年度の住民税(=2026年の所得ベース)が始まり、国民健康保険料も切り替わります。
| 1年目(2026年) | 2年目(2027年) | |
|---|---|---|
| 所得税 | なし(翌年3月に払う) | 1年目確定分+2年目予定納税2回 |
| 住民税 | 会社員時代の所得ベース(高い) | 1年目の所得ベース |
| 国民健康保険 | 会社員時代の所得ベース(高い) | 1年目の所得ベース |
| 消費税 | 免税(登録していなければ) | インボイス登録者は納付が発生 |
| 体感 | 入金ラグと前年ベースの請求が重い | 所得税の集中が重い |
予定納税は減額できる場合がある
その年の所得が前年より減る見込みがあるときは、予定納税額の減額申請という手続きがあります(国税庁 タックスアンサーNo.2040)。1年目が好調で2年目に稼働を落とす場合や、案件が途切れた場合に検討する項目です。
申請には期限があるため、7月の第1期通知が届いた時点で見通しを立てる習慣をつけてください。
独立1年目の判定フロー
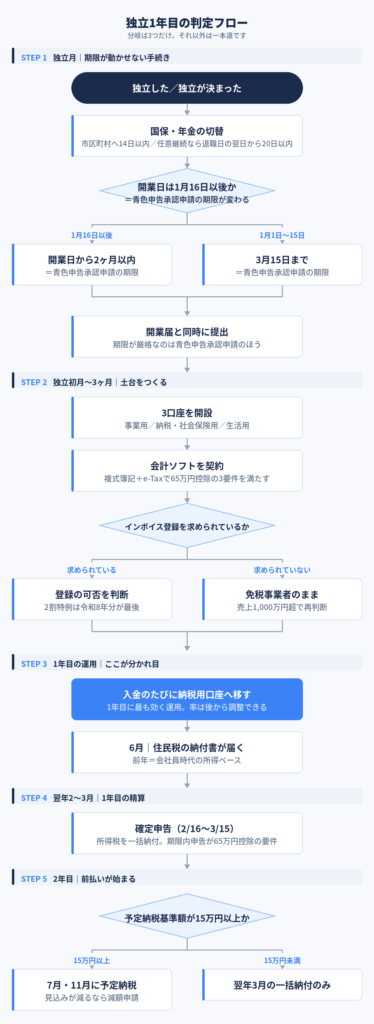
ここまでの内容を、着手順に1本のフローへ落とします。
最初に押さえておきたいのは、独立1年目にやることのほとんどは分岐しないという点です。判断が必要なのは次の3ヶ所だけで、それ以外は誰がやっても同じ順序になります。
| 分岐 | 判定基準 | 結果として変わること |
|---|---|---|
| ① 開業日は1月16日以後か | 開業届に書く開業日 | 青色申告承認申請の期限が「開業日から2ヶ月以内」か「3月15日まで」かに分かれる |
| ② インボイス登録を求められているか | 取引先(エージェント含む)の要請 | 消費税の納税義務が発生するかどうか |
| ③ 予定納税基準額が15万円以上か | 前年分の申告結果(=2年目に判明) | 7月・11月の前払いが始まるかどうか |
3つのうち①だけが独立した瞬間に確定していて、しかも取り返しがつかない分岐です。②は後から登録できますし、③は自分では選べません(基準額が決まれば自動的に対象になります)。
つまり、独立直後に神経を使うべきなのは①だけです。残りは順番どおりに進めれば足ります。
フローの見方
- STEP 1〜2は独立から3ヶ月以内に終わる作業です。ここで手を止めなければ、以降は年に数回の支払いを処理するだけになります
- STEP 3の「入金のたびに納税用口座へ移す」だけが、期限のない毎月の運用です。図の中で唯一色を変えているのはそのためで、1年目の結果を分けるのはここです
- STEP 4〜5は、STEP 1〜3を済ませていれば自動的に到達します。逆に記帳と取り分けを飛ばしていると、この2つが問題として現れます
よくある質問
-
独立してすぐに必要な手続きは何ですか?
-
期限が短い順に、健康保険の任意継続(退職日の翌日から20日以内)、国民健康保険・国民年金の切替(14日以内)、青色申告承認申請書(1月16日以後の開業なら開業日から2ヶ月以内)です。開業届は事業開始年分の確定申告期限までとされており(国税庁タックスアンサーNo.2090)、比較的緩やかですが、青色申告承認申請書と同時に出すのが確実です。この4つ以外は、落ち着いてから進めても支障はありません。
-
独立1年目は税金が安いと聞きましたが本当ですか?
-
所得税については、1年目の分を納めるのは翌年3月なので「その年に出ていかない」だけです。安いわけではありません。むしろ住民税と国民健康保険料は前年(会社員時代)の所得をもとに計算されるため、1年目は会社員時代の水準で請求が来ます。さらに保険料の労使折半がなくなるため、実質的な負担は増える方向です。
-
エンジニアの業務委託報酬から源泉徴収されないのはなぜですか?
-
源泉徴収の対象になる報酬・料金は所得税法204条1項で限定列挙されており、原稿料、デザインの報酬、講演料、士業への報酬などが中心です。プログラムの作成やシステム開発の準委任契約は原則としてこれに含まれません。一方、Webデザイナーの制作物に対する報酬はデザインの報酬に該当し得ます。実際にどう扱われているかは支払通知書の内訳で確認してください。源泉徴収された分は確定申告で精算されます。
-
納税用にいくら取り分けておけばいいですか?
-
所得税・住民税・国民健康保険・国民年金の4つを足して逆算します。ただし1年目は住民税と国保が前年(会社員時代)の所得ベースになるため、2年目以降とは必要額が変わります。単価別の具体的な試算はFLR-26で扱っています。金額の正確さより、入金があった日にその場で別口座へ移す運用を作るほうが効果があります。手元にあるお金は使ってしまうためです。
-
青色申告の65万円控除を受ける条件は何ですか?
-
複式簿記による記帳、期限内(3月15日まで)の申告、そしてe-Taxによる電子申告または電子帳簿保存の3つです。電子申告・電子帳簿保存の要件を満たさない場合、控除額は55万円になります。会計ソフトを1つ導入すれば3要件はまとめて満たせるため、独立初月に契約しておくのが現実的です。前提として、開業日から2ヶ月以内(1月16日以後の開業の場合)に青色申告承認申請書を提出している必要があります。
-
国民健康保険料はいくらくらいになりますか?
-
自治体ごとに料率が異なるため一概には言えません。新宿区の令和8年度を例にすると、所得割は医療分7.51%+支援金分2.80%+子育て支援金分0.27%で、40歳未満なら合計10.58%、40〜64歳は介護分2.43%が加わり13.01%です。これに均等割(合計で年6〜8万円台)が加わり、賦課限度額は113万円です。独立1年目は前年の会社員所得が基礎になるため高額になりやすく、任意継続のほうが安くなる場合があります。実額は必ず居住地の市区町村で試算してください。
-
国民年金や国民健康保険は経費になりますか?
-
なりません。これらは経費ではなく、社会保険料控除という所得控除の対象です。混同すると事業所得の計算そのものが誤りになります。同様に、小規模企業共済やiDeCoの掛金も経費ではなく所得控除(小規模企業共済等掛金控除)です。経費は事業に必要な支出、所得控除は個人の事情に応じた控除、という区別で整理してください。
-
インボイス登録はしたほうがいいですか?
-
取引先の求め次第です。売上1,000万円以下であれば免税事業者のままでいられますが、発注側が課税事業者の場合、免税事業者からの仕入れに係る控除割合は令和8年10月から70%へ、その後50%、30%と段階的に縮小します。登録すると消費税の納税義務が発生します。負担軽減措置は、個人事業者では2割特例が令和8年分申告で最後となり、令和9年分・令和10年分は新設の3割特例が対象です。エージェント経由の場合は契約前に扱いを確認してください。
-
予定納税とは何ですか?いつから始まりますか?
-
前年分の予定納税基準額が15万円以上になると、その年の7月と11月に、それぞれ基準額の3分の1を前払いする制度です(国税庁タックスアンサーNo.2040)。独立1年目には基準となる前年分がないため発生せず、2年目から始まります。結果として2年目は「1年目分の確定申告による一括納付(3月)」と「2年目分の予定納税(7月・11月)」が重なります。所得が前年より減る見込みがある場合は減額申請の手続きがあります。
-
自宅の家賃は経費にできますか?
-
事業に使用している部分を合理的な基準で按分すれば、その割合分を経費にできます(家事按分)。作業スペースの床面積比や業務に使う時間の比率などが基準になります。重要なのは割合そのものより、どういう根拠でその割合にしたかを説明できることです。基準と計算過程をメモに残し、初年度に決めた基準を継続してください。通信費や電気代も同じ考え方です。
-
会計ソフトは必要ですか?無料でもできますか?
-
65万円の青色申告特別控除を狙うなら実質的に必要です。複式簿記による記帳とe-Taxでの電子申告が要件になっており、この2つを手作業で満たすのは負担が大きいためです。銀行口座やクレジットカードとの連携による自動仕訳も、記帳の手間を大きく減らします。
-
独立の初期費用として、どれくらい手元に置いておくべきですか?
-
金額は生活費と案件の確保状況によって変わるため、FLR-7の計算式を使ってください。本記事の観点から加えるなら、生活費とは別枠で、独立1年目に来る住民税と国民健康保険料(いずれも会社員時代の所得ベース)の年額を見積もっておく必要があります。案件が決まっていても最初の2ヶ月は入金がないため、「案件があるから大丈夫」という判断は成立しません。
まとめ
フリーランス1年目のお金と手続きの要点
- 問題は税率ではなく時間差 — ①入金ラグ(約1.5〜2ヶ月)②課税ラグ(住民税・国保は前年所得ベース)③納税ラグ(所得税は翌年3月に一括)の3つが同時に効く
- 報酬は税引前の総額で振り込まれる — エンジニアの業務委託報酬は源泉徴収の対象外であることが多い。取り分けなければ納税原資は存在しない
- 手続きは4つだけ — 開業届/青色申告承認申請/国保・年金の切替/インボイス判断。期限が厳格なのは青色申告承認申請(開業日から2ヶ月以内)
- 65万円控除の3要件は会計ソフト1つで満たせる — 複式簿記+期限内申告+e-Tax(または電子帳簿保存)
- 国保・年金は経費ではなく所得控除 — 最も多い誤解。小規模企業共済・iDeCoも同じ扱い
- 2年目のほうが重い — 1年目分の所得税(3月)+2年目分の予定納税(7月・11月)が重なる。基準額15万円以上で自動的に始まる
- 平均ではなく振れ幅で組む — 月収は高い時57.0万円/低い時12.8万円、低い時「0円」が32.4%。実額平均年収526.3万円は正社員平均545万円を下回る
- 口座を3つに分けて、入金日に機械的に移す — 1年目に効くのは節税テクニックではなく、この運用
独立1年目に必要なのは、節税の知識ではありません。いつ、いくら出ていくのかの地図です。
会社員の間は、税と社会保険は給与から自動的に引かれ、残った金額がそのまま使える金でした。独立するとこの前提が消えます。口座の残高には、まだ払っていない税金と保険料が混ざっています。しかもエンジニアの報酬は源泉徴収されないことが多く、何も引かれていない総額が振り込まれる。ここを分けておかないと、翌年3月に困ります。
やることは複雑ではありません。手続きは4つ、口座は3つ、そして入金があった日に一定割合を隔離する。この3点を独立初月に整えておけば、1年目のお金の問題はほとんど起きません。